Der Börsenkrach von 1929 , auch bekannt als der Große Crash , war ein schwerer Börsencrash in den Vereinigten Staaten, der im Oktober 1929 mit einem drastischen Kursverfall an der New Yorker Börse (NYSE) begann. Er führte zu einem rapiden Vertrauensverlust in das US-amerikanische Bankensystem und markierte den Beginn der weltweiten Weltwirtschaftskrise , die bis zum Eintritt der Vereinigten Staaten in den Zweiten Weltkrieg am 8. Dezember 1941 andauerte und ihn zum verheerendsten Börsencrash in der Geschichte des Landes machte. Er wird vor allem mit dem 24. Oktober 1929, dem sogenannten „ Schwarzen Donnerstag “, in Verbindung gebracht, an dem rekordverdächtige 12,9 Millionen Aktien an der Börse gehandelt wurden [ 1 ] [ 2 ] , und dem 29. Oktober 1929, dem „ Schwarzen Dienstag “, an dem rund 16,4 Millionen Aktien den Besitzer wechselten. [ 3 ]
Die „ Goldenen Zwanziger “ des vorangegangenen Jahrzehnts waren in den USA eine Zeit des industriellen Aufschwungs gewesen, und ein Großteil des Gewinns war in Spekulationen , insbesondere in Aktien, investiert worden. Viele Bürger, enttäuscht von den niedrigen Zinsen auf ihre Bankeinlagen, vertrauten ihre vergleichsweise geringen Summen Börsenmaklern an . Bis 1929 zeigten sich erste Anzeichen von Problemen in der US-Wirtschaft: Der Agrarsektor litt unter Überproduktion und fallenden Preisen, was viele Landwirte in die Schuldenfalle trieb. Auch die Konsumgüterhersteller hatten aufgrund niedriger Löhne und der damit verbundenen geringen Kaufkraft unverkäufliche Produkte . Fabrikbesitzer drosselten die Produktion und entließen Mitarbeiter, was die Nachfrage weiter verringerte. Trotz dieser Entwicklungen kauften Anleger weiterhin Aktien in Wirtschaftszweigen, in denen die Produktion sank und die Arbeitslosigkeit stieg, und trieben die Aktienkurse weit über ihren inneren Wert.
Im September 1929 erkannten erfahrenere Aktionäre, dass die Kurse nicht weiter steigen konnten, und begannen, ihre Bestände abzustoßen. Dies führte zu einem Stillstand und anschließenden Kursverfall, was weitere Anleger zum Verkauf animierte. Die Panik unter den Anlegern führte zu einem regelrechten Ausverkauf. Nach dem Schwarzen Donnerstag schlossen sich führende Bankiers zusammen, um Aktien zu Preisen über dem Marktwert zu kaufen – eine Strategie, die bereits während der Panik von 1907 angewendet worden war . Dies begünstigte eine kurze Erholung vor dem Schwarzen Dienstag. Weitere Maßnahmen konnten den Fall nicht stoppen, der bis zum 8. Juli 1932 anhielt; bis dahin hatte der Aktienmarkt rund 90 % seines Wertes vor dem Crash verloren.
Der Kongress reagierte auf die Ereignisse mit dem Bankengesetz von 1933 (Glass-Steagall-Gesetz), das das Geschäfts- und Investmentbanking trennte , sowie mit dem Wertpapiergesetz von 1933 und dem Wertpapierbörsengesetz von 1934. Letzteres schuf die US-Börsenaufsichtsbehörde (SEC) , autorisierte die Erstellung ihrer Offenlegungsvorschriften und verbot Marktmanipulation , Insiderhandel und spekulative Anlagepraktiken, die den Börsencrash ausgelöst hatten. [ 4 ] Die Börsen führten die Praxis ein, den Handel bei rapiden Kursverlusten auszusetzen, um Panikverkäufe zu begrenzen . Wissenschaftler sind sich über die Rolle des Crashs in der Weltwirtschaftskrise uneins. Einige argumentieren, die Kursschwankungen allein seien nicht stark genug gewesen, um einen größeren Zusammenbruch des Finanzsystems auszulösen. Andere vertreten die Ansicht, der Crash sei, zusammen mit anderen wirtschaftlichen Problemen in den USA der 1920er Jahre, als eine Phase eines umfassenderen Konjunkturzyklus zu verstehen, der kapitalistische Volkswirtschaften betraf .
Hintergrund

Die „ Goldenen Zwanziger “, das Jahrzehnt nach dem Ersten Weltkrieg und der Rezession von 1920/21 [ 5 ] , gelten in der Forschung und in Biografien als eine Ära, die von Reichtum, Luxus und Exzessen geprägt war. Aufbauend auf dem Nachkriegsoptimismus wanderten im Laufe des Jahrzehnts unzählige Amerikaner vom Land in die Städte ab, in der Hoffnung, inmitten der stetig wachsenden amerikanischen Industrie ein besseres Leben zu finden und ihren Konsum in großem Stil zur Schau zu stellen . [ 6 ]
Die durch Entscheidungen der Federal Reserve verursachten Rückgänge der Geldmenge begannen, die Wirtschaftsleistung stark zu dämpfen. [ 7 ] Trotz des inhärenten Spekulationsrisikos herrschte die weitverbreitete Annahme, dass der Aktienmarkt weiter steigen würde. Am 25. März 1929, nachdem die Federal Reserve vor übermäßiger Spekulation gewarnt hatte, kam es zu einem kleinen Börsencrash, als Anleger begannen, Aktien in großem Umfang zu verkaufen und so die brüchige Marktbasis offenlegten. [ 8 ] Zwei Tage später kündigte der Bankier Charles E. Mitchell an, dass seine National City Bank 25 Millionen Dollar an Krediten bereitstellen würde, um den Kursverfall zu stoppen. [ 8 ] Mitchells Schritt brachte der Finanzkrise ein vorübergehendes Ende, und der Tagesgeldsatz sank von 20 auf 8 Prozent. [ 8 ] Die amerikanische Wirtschaft zeigte jedoch besorgniserregende Anzeichen von Problemen. [ 8 ] Die Stahlproduktion ging zurück, das Baugewerbe stagnierte, die Autoverkäufe sanken, und die Verbraucher häuften aufgrund der leichten Kreditvergabe hohe Schulden an. [ 8 ]
Trotz dieser Probleme und der Markteinbrüche im März und Mai 1929 setzten die Aktienkurse ihren Aufwärtstrend im Juni fort, und die Gewinne hielten bis Anfang September 1929 nahezu ungebremst an (der Dow Jones Industrial Average legte zwischen Juni und September um mehr als 20 % zu). Der Markt hatte sich neun Jahre lang in einem Aufwärtstrend befunden, in dessen Verlauf sich der Wert des Dow Jones Industrial Average verzehnfachte und am 3. September 1929 mit 381,17 Punkten seinen Höchststand erreichte. [ 8 ] Kurz vor dem Crash verkündete der Ökonom Irving Fisher bekanntlich: „Die Aktienkurse haben ein scheinbar dauerhaft hohes Plateau erreicht.“ [ 9 ] Der Optimismus und die finanziellen Gewinne des großen Bullenmarktes wurden durch die vielbeachtete Prognose des Finanzexperten Roger Babson vom 5. September erschüttert , der erklärte: „Ein Crash kommt, und er könnte verheerend sein.“ [ 10 ] [ 11 ] Der anfängliche Kursrückgang im September wurde daher in der Presse als „Babson Break“ bezeichnet. Das war der Beginn des großen Crashs, doch bis zur heftigen Phase des Einbruchs im Oktober betrachteten viele Anleger den „Babson Break“ im September als eine „gesunde Korrektur“ und Kaufgelegenheit. [ 12 ]
Am 20. September 1929 wurden der britische Top-Investor Clarence Hatry und viele seiner Geschäftspartner wegen Betrugs und Urkundenfälschung inhaftiert, was zur Suspendierung seiner Unternehmen führte. Dies mag das Vertrauen der Amerikaner in ihre eigenen Unternehmen geschwächt haben [ 13 ] , hatte aber nur geringe Auswirkungen auf die Londoner Börse. In den Tagen vor dem Börsenkrach war der Markt äußerst instabil. Phasen von Verkäufen und hohen Handelsvolumina wechselten sich mit kurzen Phasen steigender Kurse und Erholung ab.
Die konservativen Ökonomen Jude Wanniski und Alan Reynolds argumentierten, die unmittelbare Ursache des Börsencrashs seien die Ängste der Anleger vor dem Smoot-Hawley-Zollgesetz gewesen , über das zu dieser Zeit im US-Senat verhandelt wurde . Am 23. Oktober 1929 änderten 16 Senatoren, die zuvor einer Anti-Zoll-Koalition angehört hatten, überraschend ihre Stimme und befürworteten eine Erhöhung der Zölle auf Calciumcarbid- Importe aus Kanada. Der Crash begann am Nachmittag desselben Tages und verschärfte sich am folgenden Morgen. [ 14 ] Der libertäre Ökonom Scott Sumner entgegnete, diese Abstimmung habe die Anti-Zoll-Koalition nicht wesentlich verändert. Im Gegenteil , Sumner zufolge gewann diese Koalition in den Tagen nach dem 23. Oktober, während des Crashs, an Stärke. Vielmehr argumentiert Sumner, der anhaltende Konflikt zwischen zollbefürwortenden und zollkritischen Republikanern habe die Anleger beunruhigt, die Partei sei in Wirtschaftsfragen nicht regierungsfähig. [ 15 ] Insbesondere verweist er auf die Kontroverse um die Ernennung von Otto H. Kahn , einem Wall-Street-Banker und Befürworter des Zollgesetzes, zum Schatzmeister des Republican Senatorial Campaign Committee . Kahns Ernennung wurde am Abend des 24. Oktober bekannt gegeben, [ 16 ] und der heftige Widerstand progressiver Republikaner, die das Gesetz ablehnten, zwang ihn am 29. Oktober, das Angebot öffentlich zurückzuweisen. [ 17 ]
Harold Bierman Jr. argumentiert, dass der Kursverfall am 3. Oktober 1929 als Reaktion auf eine vielbeachtete Äußerung des britischen Schatzkanzlers Philip Snowden begann , der die amerikanischen Märkte als „Spekulationsorgie“ bezeichnete. In diesem instabilen Markt, so Bierman, wurde der plötzliche Einbruch wenige Wochen später durch die Bemühungen von Bund und Ländern zur Regulierung der öffentlichen Versorgungsunternehmen ausgelöst, die sich zu einem gängigen Anlageinstrument für Investmentfonds entwickelt hatten. Insbesondere führt er an, dass die Gründung des Komitees für Wertpapiere im öffentlichen Dienst im Bundesstaat New York durch Gouverneur Franklin D. Roosevelt am 8. Oktober und ähnliche Ermittlungen in Massachusetts in der darauffolgenden Woche möglicherweise das Fass zum Überlaufen brachten und die Befürchtung schürten, dass diese öffentlichen Versorgungsunternehmen von Spekulanten überbewertet worden seien. [ 18 ]
Absturz


Mitte Oktober verstärkten sich die Verkäufe. Ein abrupter und unerwarteter Kurssturz begann am Nachmittag des 23. Oktober, etwa eine Stunde vor Handelsschluss, und führte zu einem Rückgang des gesamten Marktwerts um 4,6 %. [ 18 ] In der darauffolgenden Nacht gerieten viele Anleger in Panik und beschlossen, ihre Aktien so schnell wie möglich zu verkaufen. [ 20 ] [ 21 ] Am 24. Oktober, dem „ Schwarzen Donnerstag “, verlor der Markt zum Handelsbeginn 11 % seines Wertes. Allein in den ersten drei Minuten wechselten fast drei Millionen Aktien im Wert von zwei Milliarden Dollar den Besitzer. Aufgrund des enormen Handelsvolumens erfolgte die Kursmeldung auf den Tickerbändern der Brokerhäuser im ganzen Land erst Stunden später, sodass die Anleger keine Ahnung hatten, zu welchen Preisen die meisten Aktien gehandelt wurden. [ 22 ] Mehrere führende Wall-Street -Banker trafen sich, um eine Lösung für die Panik und das Chaos im Börsenparkett zu finden. [ 23 ] An dem Treffen nahmen unter anderem Thomas W. Lamont , amtierender Chef der Morgan Bank , und Albert Wiggin , Chef der Chase National Bank , teil . und Charles E. Mitchell, Präsident der National City Bank of New York . [ 24 ] Sie wählten Richard Whitney , Vizepräsident der Börse, zu ihrem Vertreter. [ 25 ]
Mit der finanziellen Unterstützung der Banken gab Whitney ein Angebot zum Kauf von 25.000 Aktien von US Steel zu je 205 US-Dollar ab – ein Preis deutlich über dem aktuellen Marktwert. [ 26 ] Unter den Augen der Händler platzierte Whitney anschließend ähnliche Angebote für weitere Blue-Chip -Aktien. Diese Taktik ähnelte derjenigen, die die Panik von 1907 beendet und den Kursverfall erfolgreich gestoppt hatte. Der Dow Jones Industrial Average erholte sich und schloss den Tag mit einem Minus von lediglich 6,38 Punkten (2,09 %).

Am 28. Oktober, dem sogenannten „ Schwarzen Montag “ [ 27 ], beschlossen weitere Anleger, die mit Nachschussforderungen konfrontiert waren , den Markt zu verlassen, und der Abwärtstrend setzte sich mit einem Rekordverlust des Dow Jones von 38,33 Punkten bzw. 12,82 % fort. [ 28 ]
Am 29. Oktober 1929 erschütterte der „ Schwarze Dienstag “ die Wall Street. An einem einzigen Tag handelten Anleger an der New Yorker Börse mit rund 16 Millionen Aktien. Dabei gingen etwa 14 Milliarden US-Dollar an Börsenwert verloren, wodurch Tausende von Anlegern ihr gesamtes Vermögen einbüßten. Die Panikverkäufe erreichten ihren Höhepunkt, als für einige Aktien zu keinem Preis mehr Käufer zu finden waren. [ 29 ] Der Dow Jones verlor weitere 30,57 Punkte bzw. 11,73 % und verzeichnete damit innerhalb von zwei Tagen einen Gesamtrückgang von 68,90 Punkten bzw. 23,05 %. [ 30 ] [ 31 ] [ 32 ] [ 33 ]
Am 29. Oktober schloss sich William C. Durant mit Mitgliedern der Rockefeller-Familie und anderen Finanzgrößen zusammen, um große Mengen an Aktien zu kaufen und so der Öffentlichkeit ihr Vertrauen in den Markt zu demonstrieren. Ihre Bemühungen konnten den starken Kursverfall jedoch nicht aufhalten. Das enorme Handelsvolumen an diesem Tag ließ die Börsentickeranzeige bis etwa 19:45 Uhr weiterlaufen.
| Datum | Ändern | % Ändern | Schließen |
|---|---|---|---|
| 28. Oktober 1929 | −38,33 | −12,82 | 260,64 |
| 29. Oktober 1929 | −30,57 | −11,73 | 230.07 |
Nach einer eintägigen Erholung am 30. Oktober, als der Dow Jones um 28,40 Punkte bzw. 12,34 % auf 258,47 Punkte zulegte, setzte sich der Abwärtstrend fort und erreichte am 13. November 1929 mit einem Schlusskurs von 198,60 Punkten ein Zwischentief. Ab dem 14. November erholte sich der Markt dann mehrere Monate lang, wobei der Dow Jones um 18,59 Punkte auf 217,28 Punkte stieg und am 17. April 1930 mit 294,07 Punkten einen zweiten Höchststand (Bärenmarktrallye) erreichte. Anschließend begann der Dow Jones von April 1930 bis zum 8. Juli 1932 einen weiteren, deutlich längeren und stetigen Abwärtstrend. Am 8. Juli 1932 schloss er bei 41,22 Punkten, seinem niedrigsten Stand im 20. Jahrhundert, was einen Verlust von 89,2 % innerhalb von weniger als drei Jahren bedeutete. [ 35 ] [ 36 ]
Ab dem 15. März 1933 und in den restlichen 1930er Jahren erholte sich der Dow Jones langsam von seinen Verlusten. Die größten prozentualen Zuwächse verzeichnete er in der ersten Hälfte der 1930er Jahre. Ende 1937 kam es zu einem deutlichen Kursrückgang, die Kurse blieben jedoch deutlich über den Tiefstständen von 1932. Erst am 23. November 1954, 25 Jahre später, erreichte der Dow Jones wieder seinen Höchststand vom 3. September 1929. [ 37 ] [ 38 ] [ 39 ]
Nachwirkungen
1932 wurde die Pecora-Kommission vom US-Senat eingesetzt , um die Ursachen des Börsenkrachs zu untersuchen. [ 40 ] Im darauffolgenden Jahr verabschiedete der US-Kongress den Glass-Steagall Act, der eine Trennung zwischen Geschäftsbanken , die Einlagen entgegennehmen und Kredite vergeben , und Investmentbanken , die Aktien , Anleihen und andere Wertpapiere zeichnen , ausgeben und vertreiben, vorschrieb . [ 41 ]
In der Folge ergriffen die Börsen weltweit Maßnahmen, um den Handel bei rapiden Kursverlusten auszusetzen und Panikverkäufe zu verhindern. Der eintägige Börsencrash des Schwarzen Montags am 19. Oktober 1987, als der Dow Jones Industrial Average um 22,6 % einbrach, sowie der Schwarze Montag vom 16. März 2020 (-12,9 %) waren jedoch prozentual gesehen schlimmer als jeder einzelne Tag des Crashs von 1929 (obwohl der kombinierte Rückgang von 25 % am 28. und 29. Oktober 1929 größer war als der vom 19. Oktober 1987 und bis zum 7. Oktober 2024 der stärkste zweitägige Kursverlust blieb). [ 42 ]
Analyse

Der Börsenkrach folgte auf einen Spekulationsboom , der Ende der 1920er-Jahre eingesetzt hatte. In der zweiten Hälfte der 1920er-Jahre erreichten Stahlproduktion, Hochbau, Einzelhandelsumsätze, Neuzulassungen von Automobilen und sogar die Einnahmen der Eisenbahn Rekordwerte. Die Nettogewinne von 536 Produktions- und Handelsunternehmen stiegen in den ersten sechs Monaten des Jahres 1929 um 36,6 % gegenüber dem Rekordhalbjahr 1928. Eisen und Stahl verzeichneten mit einer Verdopplung der Gewinne den größten Zuwachs. [ 43 ] Diese Zahlen lösten eine Welle von Börsenspekulationen aus, die Hunderttausende Amerikaner dazu veranlasste, massiv in den Aktienmarkt zu investieren. Viele nahmen Kredite auf , um weitere Aktien zu kaufen. Im August 1929 liehen Broker Kleinanlegern routinemäßig mehr als zwei Drittel des Nennwerts der gekauften Aktien. Über 8,5 Milliarden Dollar waren verliehen, [ 44 ] mehr als die gesamte damals in den Vereinigten Staaten zirkulierende Geldmenge. [ 45 ] [ 46 ]
Die steigenden Aktienkurse animierten viele Anleger zu Investitionen in der Hoffnung auf weitere Kurssteigerungen. Spekulationen befeuerten so den Anstieg und führten zu einer Spekulationsblase . Aufgrund des Kaufs auf Kredit riskierten Anleger hohe Verluste, falls der Markt einbrach oder sich nicht schnell genug erholte. Das durchschnittliche Kurs-Gewinn-Verhältnis (KGV) der S&P Composite-Aktien lag im September 1929 bei 32,6 [ 47 ] und damit deutlich über dem historischen Durchschnitt. [ 48 ] Laut dem Ökonomen John Kenneth Galbraith führte diese Euphorie auch dazu, dass viele Menschen ihre Ersparnisse in fremdfinanzierte Anlageprodukte wie den „Blue Ridge Trust“ und den „Shenandoah Trust“ von Goldman Sachs investierten . Diese brachen ebenfalls 1929 zusammen und verursachten Verluste für die Banken in Höhe von 475 Milliarden US-Dollar (Wert von 2010) bzw. 701,3 Milliarden US-Dollar (Wert von 2025). [ 49 ]
Gute Ernten hatten Anfang 1929 einen Weizenvorrat von 250 Millionen Scheffel angehäuft, der „übertragen“ werden sollte. Im Mai standen im Mississippi-Tal zudem 560 Millionen Scheffel Winterweizen zur Ernte bereit . Das Überangebot führte zu einem so starken Preisverfall, dass die Nettoeinkünfte der Weizenbauern bedroht waren. Aktienmärkte reagieren stets sensibel auf die zukünftige Entwicklung der Rohstoffmärkte, und der Einbruch kam pünktlich. Im Juni 1929 wurde die Lage durch eine schwere Dürre in den Dakotas und im kanadischen Westen sowie durch ungünstige Saatbedingungen in Argentinien und Ost-Australien gerettet. Das Überangebot wurde nun benötigt, um die Lücken in der weltweiten Weizenproduktion von 1929 zu schließen. Von 97 Cent pro Scheffel im Mai stieg der Weizenpreis im Juli auf 1,49 Dollar. Als klar wurde, dass amerikanische Landwirte mit diesem Preis in diesem Jahr mehr für ihre Ernte erzielen würden als 1928, stiegen die Aktienkurse erneut. [ 50 ]
Im August fiel der Weizenpreis, während Frankreich und Italien mit einer prächtigen Ernte prahlten und sich die Lage in Australien verbesserte. Dies löste an der Wall Street Verunsicherung aus, und die Aktienkurse brachen rasch ein. Doch die Nachricht von den niedrigen Preisen lockte erneut zahlreiche Spekulanten und Investoren an. Der Kongress beschloss ein 100-Millionen-Dollar-Hilfspaket für die Landwirte in der Hoffnung, die Weizenpreise zu stabilisieren. Bis Oktober war der Preis jedoch auf 1,31 Dollar pro Scheffel gefallen. [ 51 ]
Auch andere wichtige Wirtschaftsindikatoren verlangsamten sich oder gingen bis Mitte 1929 zurück, darunter Auto- und Hausverkäufe sowie die Stahlproduktion. Der Rückgang der Rohstoff- und Industrieproduktion dürfte selbst das amerikanische Selbstvertrauen beeinträchtigt haben. Der Aktienmarkt erreichte am 3. September, kurz nach dem Labor Day, mit 381,17 Punkten seinen Höchststand und begann zu schwächeln, nachdem Roger Babson seine vorausschauende Prognose eines Börsencrashs veröffentlicht hatte. Bis Ende September war der Markt um 10 % gegenüber dem Höchststand gefallen (der sogenannte „Babson Break“). Anfang und Mitte Oktober verstärkten sich die Verkäufe, wobei sich starke Kursverluste mit wenigen Aufwärtstagen abwechselten. Massenhafte Panikverkäufe begannen in der Woche vom 21. Oktober und erreichten ihren Höhepunkt am 24., 28. und insbesondere am 29. Oktober („Schwarzer Dienstag“). [ 52 ]
Der Präsident der Chase National Bank, Albert H. Wiggin , sagte damals:
Wir ernten die natürlichen Folgen der Spekulationsorgie, an der Millionen von Menschen teilgenommen haben. Aufgrund des enormen Anstiegs der Aktionärszahlen in den letzten Jahren war es unvermeidlich, dass die Zahl der Verkäufer nach dem Ende des Booms und dem damit einhergehenden Verkaufen größer denn je sein würde. [ 53 ] [ 54 ]
Auswirkungen
Vereinigte Staaten

Der Börsenkrach von 1929 und die darauffolgende Weltwirtschaftskrise bildeten zusammen die größte Finanzkrise des 20. Jahrhunderts. [ 55 ] Die Panik vom Oktober 1929 gilt heute als Symbol für den wirtschaftlichen Abschwung, der die Welt im darauffolgenden Jahrzehnt erfasste. [ 56 ] Die Kursverluste am 24. und 29. Oktober 1929 erfolgten praktisch augenblicklich an allen Finanzmärkten außer in Japan. [ 57 ]
Der Börsenkrach von 1929 hatte gravierende Auswirkungen auf die US-amerikanische und die Weltwirtschaft und ist seither Gegenstand intensiver akademischer, historischer, wirtschaftlicher und politischer Debatten. Manche glaubten, dass Missbräuche von Energiekonzernen zum Börsenkrach von 1929 und der darauffolgenden Weltwirtschaftskrise beigetragen hätten. [ 58 ] Viele gaben den Geschäftsbanken die Schuld an dem Crash, da diese zu bereitwillig Einlagen am Aktienmarkt riskiert hätten. [ 59 ]
1930 verwalteten 1.352 Banken Einlagen von über 853 Millionen US-Dollar; 1931 gingen 2.294 Banken mit fast 1,7 Milliarden US-Dollar an Einlagen in Konkurs. Zahlreiche Unternehmen scheiterten (28.285 Insolvenzen, was einer täglichen Rate von 133 im Jahr 1931 entspricht). [ 60 ]
Der Börsenkrach von 1929 setzte den Goldenen Zwanzigern ein jähes Ende. [ 61 ] Wie der Wirtschaftshistoriker Charles P. Kindleberger vorsichtig formulierte , gab es 1929 keinen effektiven Kreditgeber letzter Instanz . Hätte es einen solchen gegeben und wäre er ordnungsgemäß eingesetzt worden, wäre er entscheidend gewesen, um den Konjunkturrückgang, der üblicherweise auf Finanzkrisen folgt, zu verkürzen. [ 57 ] Der Crash hatte weitreichende und lang anhaltende Folgen für die Vereinigten Staaten. Historiker diskutieren bis heute, ob der Crash von 1929 die Weltwirtschaftskrise auslöste [ 62 ] oder ob er lediglich mit dem Platzen einer durch Kredite getriebenen Spekulationsblase zusammenfiel. Nur 16 % der amerikanischen Haushalte waren in der Zeit vor dieser Krise in US-amerikanische Aktien investiert, was darauf hindeutet, dass der Crash eine eher untergeordnete Rolle bei ihrer Entstehung spielte.
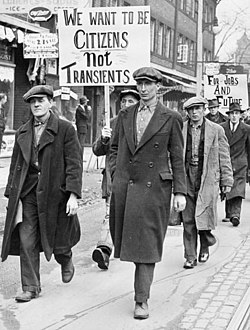
Die psychologischen Folgen des Crashs waren jedoch landesweit spürbar, da Unternehmen die Schwierigkeiten bei der Kapitalbeschaffung für neue Projekte und Expansionen erkannten. Wirtschaftliche Unsicherheit beeinträchtigt naturgemäß die Arbeitsplatzsicherheit der Beschäftigten, und da die amerikanischen Arbeitnehmer (die Konsumenten) mit Einkommensunsicherheit konfrontiert waren, sank die Konsumneigung. Der Kursverfall führte zu Konkursen und gravierenden makroökonomischen Problemen, darunter Kreditverknappung, Betriebsschließungen, Entlassungen, Bankenpleiten, Geldmengenverknappung und andere wirtschaftlich belastende Ereignisse. [ 63 ]
Der daraus resultierende Anstieg der Massenarbeitslosigkeit wird als Folge des Börsenkrachs gesehen, obwohl dieser keineswegs das alleinige Ereignis war, das zur Weltwirtschaftskrise beitrug. Der Börsenkrach an der Wall Street wird gemeinhin als Auslöser der darauffolgenden Ereignisse angesehen und gilt daher weithin als Indikator für den wirtschaftlichen Abwärtstrend, der die Große Depression einleitete. Ob dies nun zutrifft oder nicht, die Folgen waren für fast alle Menschen verheerend. Die meisten Experten sind sich in einem Punkt einig: Der Börsenkrach vernichtete innerhalb eines Tages Milliarden von Dollar an Vermögen, was die Konsumausgaben unmittelbar einbrechen ließ. [ 62 ]
Der Zusammenbruch löste einen weltweiten Ansturm auf US-Goldreserven (d. h. den Dollar) aus und zwang die Federal Reserve, die Zinsen im Zuge der Rezession anzuheben. Rund 4.000 Banken und andere Kreditgeber gingen schließlich bankrott. Die Uptick-Regel [ 64 ] , die Leerverkäufe nur dann erlaubte, wenn der letzte Kurstick einer Aktie positiv war, wurde nach dem Börsencrash von 1929 eingeführt, um zu verhindern, dass Leerverkäufer den Kurs einer Aktie in einem Bärenmarkt nach unten trieben . [ 65 ]
Europa
Der Börsenkrach vom Oktober 1929 führte unmittelbar zur Weltwirtschaftskrise in Europa. Als die Kurse an der New Yorker Börse einbrachen , wurde dies weltweit sofort deutlich. Obwohl die Finanzexperten in Großbritannien wie auch in den Vereinigten Staaten das Ausmaß der darauffolgenden Krise massiv unterschätzten, wurde bald klar, dass die Weltwirtschaften stärker denn je miteinander verflochten waren. Die Auswirkungen der Störung des globalen Finanz-, Handels- und Produktionssystems und des darauf folgenden Zusammenbruchs der amerikanischen Wirtschaft waren bald in ganz Europa spürbar. [ 66 ]
Insbesondere in den Jahren 1930 und 1931 traten Arbeitslose in den Streik, demonstrierten öffentlich und ergriffen andere direkte Aktionen, um auf ihre Notlage aufmerksam zu machen. In Großbritannien richteten sich die Proteste häufig gegen die sogenannte Bedürftigkeitsprüfung , die die Regierung 1931 eingeführt hatte, um die Höhe der Arbeitslosenunterstützung für Einzelpersonen und Familien zu begrenzen. Für die arbeitende Bevölkerung erschien die Bedürftigkeitsprüfung als ein übergriffiger und unsensibler Weg, mit der chronischen und anhaltenden Notlage infolge der Wirtschaftskrise umzugehen. Die Streiks wurden mit Gewalt niedergeschlagen; die Polizei löste Proteste auf, verhaftete Demonstranten und klagte sie wegen Störung der öffentlichen Ordnung an. [ 66 ]
Akademische Debatte
Ökonomen und Historiker diskutieren darüber, welche Rolle der Börsencrash für die nachfolgenden wirtschaftlichen, sozialen und politischen Ereignisse spielte. Der Economist argumentierte 1998 in einem Artikel, dass die Weltwirtschaftskrise nicht mit dem Börsencrash begann [ 67 ] und dass zum Zeitpunkt des Crashs auch nicht klar war, ob eine Depression bevorstand. Die Autoren fragten: „Kann ein so schwerwiegender Börseneinbruch einen ernsthaften Rückschlag für die Industrie bedeuten, wenn die Industrieproduktion größtenteils gesund und ausgeglichen ist?“ Sie argumentierten, dass es zwar zu einem gewissen Rückschlag kommen müsse, es aber noch nicht genügend Beweise dafür gebe, dass dieser lang anhalten oder zwangsläufig eine allgemeine Industriedepression auslösen würde. [ 68 ]
Der Economist wies jedoch darauf hin, dass auch einige Bankenpleiten zu erwarten gewesen seien und manche Banken möglicherweise keine Reserven mehr zur Finanzierung von Handels- und Industrieunternehmen besessen hätten. Das Magazin kam zu dem Schluss, dass die Lage der Banken der Schlüssel zur Situation gewesen sei, das weitere Geschehen aber nicht vorhersehbar gewesen sei. [ 68 ]
Milton Friedman und Anna Schwartz argumentieren in ihrem Werk „A Monetary History of the United States“ , dass die Schwere der „großen Kontraktion“ nicht auf den Abschwung des Konjunkturzyklus, den Protektionismus oder den Börsenkrach von 1929 an sich zurückzuführen war, sondern auf den Zusammenbruch des Bankensystems während dreier Panikwellen von 1930 bis 1933. [ 69 ]
In seinem Werk „ Zeitalter der Extreme“ argumentiert der marxistische Historiker Eric Hobsbawm , dass der Börsenkrach einen Wendepunkt in der Geschichte des 20. Jahrhunderts darstellte und geht sogar so weit zu sagen, dass die Ereignisse des 20. Jahrhunderts ohne ein Verständnis seiner Auswirkungen „unverständlich“ seien. Er vermutet, dass das sowjetische Wirtschaftssystem ohne den wirtschaftlichen Zusammenbruch der Zwischenkriegszeit kaum als ernstzunehmende Alternative zum globalen Kapitalismus in Betracht gezogen worden wäre. [ 70 ]
Hobsbawm beschreibt ausführlich die Auswirkungen der Massenarbeitslosigkeit nach dem Crash auf die Weltwirtschaft, insbesondere auf die nationale Politik. Aus dieser Massenarbeitslosigkeit entstand ein verstärkter Bedarf an Sozialprogrammen und allgemeiner Sicherheit. Hobsbawm kommt zu dem Schluss, dass die langfristige Folge des Einbruchs der Verlust des Vertrauens in das liberale Wirtschaftssystem und den Goldstandard war, symbolisiert durch die Verabschiedung des Sozialversicherungsgesetzes von 1935 in den Vereinigten Staaten . Er geht sogar so weit zu behaupten, die Ausweitung von Sozialleistungen und Subventionen sei der einzige Grund für das Ausbleiben weit verbreiteter Unruhen gewesen. Der einzige Staat, der vom Crash und dem darauffolgenden Einbruch scheinbar unberührt blieb, war die Sowjetunion , jedoch trotz ihrer ineffizienten Wirtschaft und der Brutalität des Stalinismus und nicht etwa deswegen. Tatsächlich orientierten sich viele Ökonomen und Nationen, wie beispielsweise Nazi-Deutschland , an den relativen Erfolgen der Sowjetunion in dieser Zeit und gingen sogar so weit, die Idee und die Sprache der Wirtschaftsplanung über einen bestimmten Zeitraum hinweg zu plagiieren, was den zuvor geäußerten Standpunkt verdeutlicht, dass das sowjetische System im Gegensatz zum Kapitalismus positiv bewertet wurde. [ 71 ]
Siehe auch
- Bankengesetz von 1935
- Ursachen der Weltwirtschaftskrise
- Kritik an der Federal Reserve
- Große Kontraktion (1929–1933)
- Liste der größten täglichen Veränderungen im Dow Jones Industrial Average
Referenzen
- ^ „Der Börsenkrach von 1929“ . Money-Zine . Abgerufen am 18. März 2015 .
- ^ • „Schlimmster Börsencrash durch Banken verhindert; 12.894.650 Aktien am Day-Swap-Markt“ , The New York Times , Freitag, 25. Oktober 1929. Abgerufen am 27. November 2020. • Shachtman, Tom . (1979). Der Tag, an dem Amerika abstürzte: Ein Bericht über den großen Börsencrash vom 24. Oktober 1929. Beschreibung . New York: GP Putnam. Abgerufen am 27. November 2020.
- ^ Wanniski, Jude (1978). „Die Börse und der Keil“. Wie die Welt funktioniert . Gateway Editions. S. 148. ISBN 0895263440Die
- ^ Sorkin 2025 , S. 38–64, 103–130, 147–162, 308–313, 359–372, 383–390, 405–407, 414–419.
- ^ Smith, David (23. März 2008). „Amerika wird durch die Erinnerung an 1929 deprimiert“ . Abgerufen am 22. Oktober 2024 .
- ^ Dan Bryan. „Die große (landwirtschaftliche) Depression der 1920er Jahre“ . American History USA. Archiviert vom Original am 5. November 2013. Abgerufen am 10. November 2013 .
- ^ "Große Depression - Ursachen der Großen Depression | Britannica" .
- ^ a b c d e f „Zeitleiste: Eine ausgewählte Chronologie der Wall Street“ . PBS . Archiviert vom Original am 23. September 2008. Abgerufen am 30. September 2008 .
- ^ Teach, Edward (1. Mai 2007). „Die positive Seite der Seifenblasen“ . CFO . Archiviert vom Original am 22. September 2008. Abgerufen am 1. Oktober 2008 .
- ^ Galbraith, John Kenneth (1997). Der große Börsenkrach von 1929. Houghton Mifflin Harcourt. S. 84. ISBN 0395859999Die
- ^ „ Babson sagt Börsencrash früher oder später voraus “. The Owensboro Messenger (Owensboro, Kentucky). 8. September 1929. S. 2. „Ich wiederhole, was ich letztes und vorletztes Jahr um diese Zeit gesagt habe: Früher oder später wird ein Crash kommen, der die führenden Aktien mitreißen und einen Rückgang von sechzig bis achtzig Punkten im Dow-Jones-Barometer verursachen wird. Schönes Wetter kann nicht ewig anhalten. Der Konjunkturzyklus läuft heute wie in der Vergangenheit. Das Federal Reserve System hat die Banken gestärkt, aber die menschliche Natur hat sich nicht geändert. Mehr Menschen verschulden sich und spekulieren heute als je zuvor in unserer Geschichte. Früher oder später wird ein Crash kommen, und er könnte verheerend sein. Klug sind jene Anleger, die jetzt ihre Schulden abbauen und ihre Anlagen auf das Wesentliche reduzieren. Das bedeutet nicht, alles zu verkaufen, sondern seine Kredite zurückzuzahlen und Spekulationen auf Kredit zu vermeiden.“
- ^ Carlson, Benny (März 2023). „CASSEL, OHLIN, ÅKERMAN UND DER WALL-STREET-CRASH VON 1929“ . Journal of the History of Economic Thought . 45 (1): 73–93 . doi : 10.1017/S1053837221000572 . ISSN 1053-8372 .
- ^ Harold Bierman Jr. (1998). Die Ursachen des Börsenkrachs von 1929: Spekulationsorgie oder eine neue Ära? Greenwood Publishing Group. S. 19–29 . ISBN 978-0313306297Die
- ^ Reynolds, Alan . „Fünfzig Jahre später: Was wissen wir über den großen Crash?“ , National Review , 9. November 1979, via Cato Institute .
- ^ Sumner, Scott B. Das Midas-Paradoxon: Finanzmärkte, staatliche Politikschocks und die Große Depression , Independent Institute, 2015, S. 54-55.
- ^ Associated Press . „Republikanische Abgeordnete müssen Hoover helfen“ , via Iola Register , 26. Oktober 1929, Titelseite.
- ^ Associated Press . „Kahn lehnt die Übernahme eines Postens in der Republikanischen Partei ab“ , via Cincinnati Enquirer , 30. Oktober 1929, Titelseite.
- ^ a b Bierman, Harold, Jr. "Der Börsenkrach von 1929" , Economic History Association.
- „Aktienkurse brechen an einem Tag mit 16.410.030 gehandelten Aktien ein, doch eine Erholung zum Handelsschluss erfreut die Broker; Banker sind optimistisch und wollen die Hilfen fortsetzen.“ The New York Times , 30. Oktober 1929.
- ^ Suddath, Claire. „Der Börsenkrach von 1929“ , Time , 29. Oktober 2008.
- ^ „Zeitleiste des Börsenkrachs von 1929“ , Novel Investor, 25. Oktober 2023.
- ^ „Rallye nach Rekordunfall; Börsenticker 2 Stunden verspätet“ . Times Union (Brooklyn, New York). 24. Oktober 1929. S. 11.
- ^ Robert Goldston, Die große Depression , S. 39–40
- ^ „Lamont sagt, Banken sehen keinen Grund zur Beunruhigung, da der Börsencrash nur eine technische Störung sei“ . Times Union (Brooklyn, New York). 24. Oktober 1929. S. 1.
- ^ Leonard, Jonathan Norton (1939). Drei Jahre vergangen . Carrick & Evans, Incorporated. S. 71.
- ^ „Kurzer Überblick über Börsentransaktionen“ . Associated Press . The Ithaca Journal (Ithaca, New York). 25. Oktober 1929. S. 14.
- ^ „Die Panik von 2008? Wie sollen wir die Krise nennen?“ The Wall Street Journal . 16. September 2008.
- ^ Post, Sonderbeitrag für Financial (24. Oktober 2011). „Der große Börsenkrach von 1929, einige wichtige Daten“ . Financial Post . Abgerufen am 22. Juli 2020 .
- ^ „Der Börsencrash von 1929: Einige Fakten zum wirtschaftlichen Abschwung“ . Economic Times . Times Internet. 22. Oktober 2017. Abgerufen am 16. Februar 2019 .
- ^ „Zeitleiste“ . NYSE Euronext . NYSE. Archiviert vom Original am 11. Juni 2010. Abgerufen am 1. Oktober 2008 .
- ^ Weeks, Linton (17. September 2008). „Der Rat der Geschichte in Krisenzeiten? Keine Panik!“ . NPR . Abgerufen am 1. Oktober 2008 .
- ^ „Der Börsenkrach von 1929“ . PBS . Archiviert vom Original am 23. September 2008. Abgerufen am 1. Oktober 2008 .
- ^ Salsman, Richard M. „Die Ursachen und Folgen der Großen Depression, Teil 1: Was die Goldenen Zwanziger so großartig machte“, The Intellectual Activist , ISSN 0730-2355 , Juni 2004, S. 16.
- ^ „Größte Tagesgewinne und -verluste des Dow Jones Industrial Average aller Zeiten“ . The Wall Street Journal . Abgerufen am 11. Mai 2011 .
- Laut der Website der Federal Reserve Bank of St. Louis (basierend auf einer monatlichen Zeitreihe von September 1929 bis Juni 1932) verlor der Dow Jones Industrial Average 87,1 %, während der Cowles Commission und der S&P-Gesamtaktienindex 85,0 % einbüßten: „ Dow-Jones Industrial Stock Price Index for United States“ . Federal Reserve Economic Data . Federal Reserve Bank of St. Louis. Mai 1933.
- ^ „Index aller Kurse gängiger Aktien, Cowles Commission und Standard & Poor’s Corporation für die Vereinigten Staaten“ . Wirtschaftsdaten der Federal Reserve . Federal Reserve Bank of St. Louis. Mai 1933.
- ^ „DJIA 1929 bis heute“ , Yahoo! Finance
- ^ „US-Industrieaktien übertreffen Höchststand von 1929“, The Times , 24. November 1954, S. 12.
- ^ Perrin, Olivier (23. Juli 2011). „Les grands chocs du XXE siècle (3) – En 1929, six jours de panique à Wall Street annoncent le pire, à venir“ [Die größten Schocks des 20. Jahrhunderts (3) – Im Jahr 1929 kündigen sechs Tage Panik an der Wall Street das Schlimmste an]. Le Temps (in Französisch). Nr. 3. Genf. ISSN 1423-3967 . OCLC 38739976. Archiviert vom Original am 25. Februar 2019. Abgerufen am 25. Februar 2019 .
- ^ King, Gilbert. „Der Mann, der die ‚Bankster‘ entlarvte“" . Smithsonian . Abgerufen am 10. Mai 2019 .
- ^ Reed, Eric (18. April 2019). „Was ist der Glass-Steagall Act?“ . TheStreet . Abgerufen am 10. Mai 2019 .
- ^ „Das Ende des Optimismus? Die Weltwirtschaftskrise in Europa“ . Digital History Reader . Abgerufen am 10. Januar 2019 .
- ^ Shann, Edward (1. November 1929). „Grundlagen der Krise in den USA“ . The Daily News . Perth, Westaustralien. S. 6 (Ausgabe: Home Final Edition) . Abgerufen am 22. November 2012 – über die Nationalbibliothek von Australien .
- ^ Lambert, Richard (19. Juli 2008). „Crashes, Bangs & Wallops“ . Financial Times . Archiviert vom Original am 3. Oktober 2008. Abgerufen am 30. September 2008.
Um die Jahrhundertwende war die Spekulation an der Börse auf professionelle Anleger beschränkt, doch in den 1920er-Jahren investierten Millionen von „normalen Amerikanern“ an der New Yorker Börse. Bis August 1929 hatten Broker Kleinanlegern mehr als zwei Drittel des Nennwerts der auf Kredit gekauften Aktien geliehen – insgesamt waren über 8,5 Milliarden Dollar verliehen.
- ^ New York: Ein Dokumentarfilm ; archiviert am 20. Februar 2011 in der Wayback Machine von PBS
- ^ Kemmerer, Edwin Walter (1932). Den Tatsachen ins Auge sehen: Eine ökonomische Diagnose . Books for Libraries Press . Abgerufen am 30. September 2008 .Nachdruck: ISBN 9780836901276Die
- ^ Shiller, Robert (17. März 2005). „Irrational Exuberance, Second Edition“ . Princeton University Press . Archiviert vom Original am 1. Januar 2007. Abgerufen am 3. Februar 2007 .
- ^ Doug Short (3. April 2013). „So hohe Bewertungen am Aktienmarkt gibt es selten“ . Business Insider .
- ^ Galbraith, John Kenneth (1954). „In Goldman Sachs We Trust“. Der große Börsenkrach von 1929. Boston: Houghton Mifflin.Nachdruck: ISBN 0-395-85999-9Zitiert in: Taibbi, Matt (5. April 2010). „The great American bubble machine“ . Rolling Stone . Abgerufen am 3. November 2017 .
- ^ DiNunzio, Mario R. (23. Juli 2014). Die Große Depression und der New Deal: Dokumente entschlüsselt . ABC-CLIO. ISBN 978-1-61069-535-0Die
- ^ „Getreideeinbrüche“ . The Courier-Mail . Brisbane, Qld: National Library of Australia. 26. Oktober 1929. S. 19. Abgerufen am 22. November 2012 .
- ^ „Wilder Verkauf. Panik in New York“ . The Sydney Morning Herald . Sydney, NSW: Nationalbibliothek von Australien. 26. Oktober 1929. S. 17. Abgerufen am 22. November 2012 .
- ^ „Zweiter Crash“ . The Sydney Morning Herald . Sydney, NSW: National Library of Australia. 30. Oktober 1929. S. 17. Abgerufen am 20. November 2012 .
- ^ Anderson, John P. (7. Juni 2018). Insiderhandel: Recht, Ethik und Reform . Cambridge University Press. S. 26. ISBN 9781316603406OCLC 1048586916 .
- ^ „Paulson bestätigt Bushs Einschätzung“ . The Washington Times . 11. August 2008.
- ^ Scardino, Albert (21. Oktober 1987). „Die Marktturbulenzen: Lehren aus der Vergangenheit, Ratschläge für die Gegenwart; Hat der Crash von 1929 die Depression ausgelöst?“ . The New York Times .
- ^ a b Lambert, Richard (18. Juli 2008). „Crashes, bangs and wallops“ . Financial Times . Abgerufen am 22. Oktober 2024 .
- ^ Jameson, Angela (10. August 2005). „Pyramidenstrukturen durch den Wall-Street-Crash zum Einsturz gebracht“ . The Times . Abgerufen am 22. Oktober 2024 .
- ^ Brockman, Joshua (22. September 2008). „Der Tod der Brokerhäuser: Die Zukunft der Wall Street“ . National Public Radio .
- ^ „Vollständiger Text des Jahresberichts des Comptroller of the Currency: 1931 | FRASER | St. Louis Fed“ . fraser.stlouisfed.org . Abgerufen am 10. Juni 2026 .
- ^ „Kaboom!...und Pleite. Der Crash von 2008“ . The Times . 21. September 2008. Abgerufen am 22. Oktober 2024 .
- ^ a b „Die Marktturbulenzen: Lehren aus der Vergangenheit, Ratschläge für die Gegenwart; Hat der Crash von 1929 die Depression ausgelöst?“ . The New York Times . 21. Oktober 1987.
- ^ Die Weltwirtschaftskrise . Britannica Educational Publishing. 2012. ISBN 978-1615308972Die
- „ Die Praxis hat zahlreiche historische Präzedenzfälle.“ Financial Times
- ^ „Fonds fordern die Wiedereinführung der ‚Uptick‘-Regel“ . Financial Times . 25. September 2008. Abgerufen am 22. Oktober 2024 .
- ^ a b „Digital History Reader – Europäische Geschichte – Modul 04: Das Ende des Optimismus? Die Große Depression in Europa“ . Virginia Tech . Abgerufen am 4. November 2016 .
- ^ „Wirtschaftspolitischer Fokus: Die Große Depression“ , The Economist (17. September 1998)
- ^ a b „Reaktionen auf den Einbruch der Wall Street“ , The Economist (23. November 1929)
- ^ „Panikkontrolle“ . The Washington Times
- ^ Hobsbawm, Eric (1994). Zeitalter der Extreme . Michael Joseph. S. 86. ISBN 0718133072Die
- ^ Hobsbawm 1994, S. 94-97.
Weiterführende Literatur
- Axon, Gordon V. (1974). Der Börsenkrach von 1929. London: Mason & Lipscomb Publishers. ISBN 0884050742OCLC 835316 .
- Bierman, Harold (2008). „Der Börsencrash von 1929“ . In: Whaples, Robert (Hrsg.). EH.Net Encyclopedia . Santa Clara, Kalifornien: Economic History Association . Abgerufen am 2. Februar 2017 .
- Brooks, John (1980) [1969]. Once in Golconda: A True Drama of Wall Street 1920–1938 . New York: Harper & Row. ISBN 0393013758OCLC 5942728 .
- Cadorel, Jean-Laurent (November 2024). „ Der Börsenkrach von 1929 in New York als Liquiditätskrise “. The Economic History Review . Band 77, Nr. 4. S. 1197–1221. doi : 10.1111/ehr.13309 .
- Dudley, William (Hrsg.). (1994). Die Große Depression: Gegensätzliche Standpunkte ( Registrierung erforderlich ) . San Diego, Kalifornien: Greenhaven Press. ISBN 1565100840OCLC 27897458 .
- Galbraith, John Kenneth (Frühjahr 2015). „1929: New York City“. Lapham's Quarterly . VIII :2. S. 145–146.
- Klein, Maury (2001). Rainbow's End: Der Börsencrash von 1929. New York: Oxford University Press. ISBN 0195135164OCLC 47136491 .
- Klingaman, William K. (1989). 1929: Das Jahr des großen Börsenkrachs . New York: Harper & Row. ISBN 0060160810OCLC 18779768 .
- Pendergast, Tom (2003). Baughman, Judith S. (Hrsg.). Amerikanische Jahrzehnte: 1920–1929 . Farmington Hills, Michigan: UXL American Decades Publishing. ISBN 978-0810357242OCLC 1020528539 .
- Shachtman, Tom (1979). Der Tag, an dem Amerika zusammenbrach: Ein Bericht über den großen Börsenkrach vom 24. Oktober 1929. New York: GP Putnam. ISBN 0399116133OCLC 4194480 .
- Sorkin, Andrew Ross (2025). 1929: Inside the Greatest Crash in Wall Street History—and How It Shattered a Nation (Erste Hardcover-Ausgabe). New York: Viking. ISBN 9780593296967OCLC 1540975842 .
{{cite book}}: CS1 Wartung: Referenz dupliziert Standard ( Link ) - Thomas, Gordon und Morgan-Witts, Max (1979). Der Tag, an dem die Blase platzte: Eine Sozialgeschichte des Börsenkrachs von 1929. Garden City, New York: Doubleday. ISBN 0385143702OCLC 5126304 .
- Watkins, Tom H. (1993). Die Große Depression: Amerika in den 1930er Jahren . Boston: Little, Brown & Company. S. 22–55. ISBN 0316924539OCLC 27936077 .
Externe Links
- Der Börsenkrach von 1929 ,Dokumentarfilm der Reihe „American Experience“