Die numerische Analysis ist die Lehre von Algorithmen für Probleme der kontinuierlichen Mathematik . [ 2 ] Diese Algorithmen verwenden reelle oder komplexe Variablen (im Gegensatz zur diskreten Mathematik ) und nutzen typischerweise neben symbolischer Manipulation auch numerische Approximation .
Numerische Analysen finden Anwendung in allen Bereichen der Ingenieurwissenschaften und der Naturwissenschaften sowie im 21. Jahrhundert auch in den Lebens- und Sozialwissenschaften wie Wirtschaftswissenschaften, Medizin, Betriebswirtschaft und sogar in den Künsten. Die stetig wachsende Rechenleistung ermöglicht den Einsatz komplexerer numerischer Verfahren und liefert detaillierte und realistische mathematische Modelle für Wissenschaft und Technik. Beispiele für numerische Analysen sind: gewöhnliche Differentialgleichungen, wie sie in der Himmelsmechanik (zur Vorhersage der Bewegungen von Planeten, Sternen und Galaxien) vorkommen, numerische lineare Algebra in der Datenanalyse [ 3 ] [ 4 ] [ 5 ] sowie stochastische Differentialgleichungen und Markov-Ketten zur Simulation lebender Zellen in Medizin und Biologie.
Vor der Entwicklung moderner Computer basierten numerische Methoden häufig auf manuellen Interpolationsformeln , die Daten aus großen gedruckten Tabellen verwendeten. Seit Mitte des 20. Jahrhunderts berechnen Computer stattdessen die benötigten Funktionen, aber viele der gleichen Formeln werden weiterhin in Softwarealgorithmen verwendet. [ 6 ]
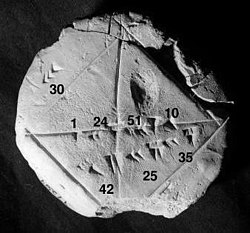
Der numerische Ansatz lässt sich bis zu den frühesten mathematischen Schriften zurückverfolgen. Eine Tontafel aus der Yale Babylonian Collection ( YBC 7289 ) gibt eine sexagesimale numerische Näherung der Quadratwurzel aus 2 an , der Länge der Diagonalen in einem Einheitsquadrat .
Die numerische Analyse setzt diese lange Tradition fort: Anstatt exakte symbolische Antworten zu liefern, die in Ziffern übersetzt werden und nur auf Messungen in der realen Welt anwendbar sind, werden Näherungslösungen innerhalb vorgegebener Fehlergrenzen verwendet.
Anwendungen
Das übergeordnete Ziel der numerischen Analysis ist die Entwicklung und Analyse von Verfahren zur Erzielung näherungsweiser, aber genauer Lösungen für eine Vielzahl schwieriger Probleme, von denen viele symbolisch nicht lösbar sind:
- Fortgeschrittene numerische Methoden sind unerlässlich, um numerische Wettervorhersagen zu ermöglichen.
- Die Berechnung der Flugbahn eines Raumfahrzeugs erfordert die genaue numerische Lösung eines Systems gewöhnlicher Differentialgleichungen.
- Automobilhersteller können die Crashsicherheit ihrer Fahrzeuge durch Computersimulationen von Autounfällen verbessern. Solche Simulationen bestehen im Wesentlichen aus der numerischen Lösung partieller Differentialgleichungen .
- Im Finanzbereich nutzen private Investmentfonds und andere Finanzinstitute quantitative Finanzinstrumente der numerischen Analyse, um den Wert von Aktien und Derivaten genauer zu berechnen als andere Marktteilnehmer. [ 7 ]
- Fluggesellschaften nutzen ausgefeilte Optimierungsalgorithmen, um Ticketpreise, Flugzeug- und Crewzuweisungen sowie den Treibstoffbedarf festzulegen. Historisch gesehen wurden solche Algorithmen im verwandten Bereich der Operationsforschung entwickelt .
- Versicherungsunternehmen verwenden numerische Programme für die versicherungsmathematische Analyse.
Geschichte
Die numerische Analysis existierte bereits Jahrhunderte vor der Erfindung moderner Computer. Lineare Interpolation wurde schon vor über 2000 Jahren angewendet. Viele bedeutende Mathematiker der Vergangenheit beschäftigten sich intensiv mit der numerischen Analysis [ 6 ] , wie die Namen wichtiger Algorithmen wie Newton-Verfahren , Lagrange-Interpolationspolynom , Gauß-Elimination oder Euler-Verfahren belegen. Die Ursprünge der modernen numerischen Analysis werden oft mit einer Arbeit von John von Neumann und Herman Goldstine aus dem Jahr 1947 in Verbindung gebracht [ 8 , 9 ] , andere sehen ihre Anfänge jedoch in den Arbeiten von E. T. Whittaker aus dem Jahr 1912 [ 8 ] .

Um Berechnungen von Hand zu erleichtern, wurden umfangreiche Bücher mit Formeln und Tabellen mit Daten wie Interpolationspunkten und Funktionskoeffizienten erstellt. Mithilfe dieser Tabellen, die für manche Funktionen oft auf 16 Dezimalstellen oder mehr genau berechnet wurden, konnte man Werte nachschlagen, diese in die angegebenen Formeln einsetzen und so sehr gute numerische Schätzwerte für einige Funktionen erzielen. Das Standardwerk auf diesem Gebiet ist die von Abramowitz und Stegun herausgegebene NIST- Publikation – ein über 1000 Seiten starkes Buch mit einer Vielzahl gebräuchlicher Formeln und Funktionen sowie deren Werten an vielen Punkten. Die Funktionswerte sind heutzutage, da Computer verfügbar sind, nicht mehr so nützlich, aber die umfangreiche Formelsammlung kann nach wie vor sehr hilfreich sein.
Der mechanische Rechner wurde ursprünglich als Hilfsmittel für manuelle Berechnungen entwickelt. In den 1940er Jahren entwickelten sich diese Rechner zu elektronischen Computern weiter, die sich auch für administrative Zwecke als nützlich erwiesen. Die Erfindung des Computers beeinflusste zudem die numerische Analysis [ 6 ] , da nun längere und komplexere Berechnungen möglich waren.
Der Leslie Fox Preis für Numerische Analysis wurde 1985 vom Institute of Mathematics and its Applications ins Leben gerufen .
Schlüsselkonzepte
Direkte und iterative Methoden
Direkte Verfahren berechnen die Lösung eines Problems in einer endlichen Anzahl von Schritten. Diese Verfahren würden die exakte Lösung liefern, wenn sie mit unendlicher Genauigkeit durchgeführt würden . Beispiele hierfür sind das Gaußsche Eliminationsverfahren , die QR-Zerlegung zur Lösung linearer Gleichungssysteme und das Simplex-Verfahren der linearen Programmierung . In der Praxis wird jedoch mit endlicher Genauigkeit gearbeitet, und das Ergebnis ist eine Näherung der exakten Lösung ( Stabilität vorausgesetzt ).
Im Gegensatz zu direkten Verfahren terminieren iterative Verfahren nicht erwartungsgemäß nach einer endlichen Anzahl von Schritten, selbst wenn unendliche Genauigkeit möglich wäre. Ausgehend von einer Anfangsnäherung bilden iterative Verfahren sukzessive Näherungen, die erst im Grenzwert gegen die exakte Lösung konvergieren . Ein Konvergenztest, der häufig das Residuum einbezieht , dient dazu, zu entscheiden, wann (hoffentlich) eine ausreichend genaue Lösung gefunden wurde. Selbst mit unendlicher Genauigkeit würden diese Verfahren (im Allgemeinen) nicht innerhalb einer endlichen Anzahl von Schritten die Lösung erreichen. Beispiele hierfür sind das Newton-Verfahren, das Bisektionsverfahren und die Jacobi-Iteration . In der algorithmischen Matrixalgebra werden iterative Verfahren im Allgemeinen für große Probleme benötigt. [ 10 ] [ 11 ] [ 12 ] [ 13 ]
Iterative Verfahren sind in der numerischen Analysis gebräuchlicher als direkte Verfahren. Einige Verfahren sind zwar prinzipiell direkt, werden aber üblicherweise so angewendet, als wären sie es nicht, z. B. GMRES und das Verfahren der konjugierten Gradienten . Bei diesen Verfahren ist die Anzahl der Schritte, die zur exakten Lösung erforderlich sind, so groß, dass eine Näherung – analog zu iterativen Verfahren – akzeptiert wird.
Betrachten wir beispielsweise das Problem der Lösung
- 3 x 3 + 4 = 28
für die unbekannte Größe x .
| 3 x 3 + 4 = 28. | |
| Subtrahiere 4 | 3 x 3 = 24. |
| Durch 3 teilen | x 3 = 8. |
| Kubische Wurzeln nehmen | x = 2. |
Für das iterative Verfahren wird das Bisektionsverfahren auf f ( x ) = 3 x 3 − 24 angewendet. Die Anfangswerte sind a = 0, b = 3, f ( a ) = −24, f ( b ) = 57.
| A | B | Mitte | f (Mitte) |
|---|---|---|---|
| 0 | 3 | 1,5 | −13,875 |
| 1,5 | 3 | 2,25 | 10.17... |
| 1,5 | 2,25 | 1,875 | −4,22... |
| 1,875 | 2,25 | 2,0625 | 2,32... |
Aus dieser Tabelle lässt sich schließen, dass die Lösung zwischen 1,875 und 2,0625 liegt. Der Algorithmus kann jede Zahl in diesem Bereich mit einem Fehler von weniger als 0,2 zurückgeben.
Konditionierung
Schlecht konditioniertes Problem: Betrachten wir die Funktion f ( x ) = 1/( x − 1) . Beachten Sie, dass f (1,1) = 10 und f (1,001) = 1000 gilt: Eine Änderung von x um weniger als 0,1 führt zu einer Änderung von f ( x ) um nahezu 1000. Die Auswertung von f ( x ) in der Nähe von x = 1 ist ein schlecht konditioniertes Problem.
Gut konditioniertes Problem: Im Gegensatz dazu ist die Auswertung derselben Funktion f ( x ) = 1/( x − 1) in der Nähe von x = 10 ein gut konditioniertes Problem. Beispielsweise gilt f (10) = 1/9 ≈ 0,111 und f (11) = 0,1: Eine geringfügige Änderung von x führt zu einer geringfügigen Änderung von f ( x ).
Diskretisierung
Darüber hinaus müssen kontinuierliche Probleme mitunter durch diskrete Probleme ersetzt werden, deren Lösung die Lösung des kontinuierlichen Problems approximiert; dieser Prozess wird als Diskretisierung bezeichnet . Beispielsweise ist die Lösung einer Differentialgleichung eine Funktion . Diese Funktion muss durch eine endliche Menge an Daten dargestellt werden, etwa durch ihren Wert an einer endlichen Anzahl von Punkten ihres Definitionsbereichs, obwohl dieser ein Kontinuum ist .
Entstehung und Weiterleitung von Fehlern
Die Untersuchung von Fehlern ist ein wichtiger Bestandteil der numerischen Analysis. Es gibt verschiedene Möglichkeiten, wie Fehler in die Lösung des Problems einfließen können.
Abrundung
Rundungsfehler entstehen, weil es unmöglich ist, alle reellen Zahlen auf einer Maschine mit endlichem Speicher (was alle praktischen Digitalrechner sind) exakt darzustellen .
Abschneide- und Diskretisierungsfehler
Abbruchfehler treten auf, wenn ein iteratives Verfahren abgebrochen oder ein mathematisches Verfahren approximiert wird und die approximative Lösung von der exakten Lösung abweicht. Ebenso führt die Diskretisierung zu einem Diskretisierungsfehler , da die Lösung des diskreten Problems nicht mit der Lösung des kontinuierlichen Problems übereinstimmt. Im obigen Beispiel zur Berechnung der Lösung von ergibt sich nach zehn Iterationen eine Wurzel von ungefähr 1,99. Der Abbruchfehler beträgt daher ungefähr 0,01.

Sobald ein Fehler auftritt, breitet er sich in der gesamten Berechnung aus. Beispielsweise ist die Operation + auf einem Computer ungenau. Eine Berechnung vom Typ ist noch ungenauer.

Ein Abbruchfehler entsteht, wenn ein mathematisches Verfahren approximiert wird. Um eine Funktion exakt zu integrieren, müsste eine unendliche Summe von Integrationsbereichen gefunden werden; numerisch lässt sich jedoch nur eine endliche Summe von Integrationsbereichen finden, was lediglich eine Annäherung an die exakte Lösung ermöglicht. Analog dazu strebt das Differentialelement bei der Differentiation einer Funktion gegen null, numerisch kann jedoch nur ein von null verschiedener Wert für das Differentialelement gewählt werden.
Numerische Stabilität und wohlgestellte Probleme
Ein Algorithmus heißt numerisch stabil, wenn ein Fehler, unabhängig von seiner Ursache, während der Berechnung nicht wesentlich anwächst. [ 14 ] Dies ist der Fall, wenn das Problem gut konditioniert ist , d. h., wenn sich die Lösung nur geringfügig ändert, wenn die Problemdaten geringfügig verändert werden. [ 14 ] Ist ein Problem hingegen schlecht konditioniert, so wächst jeder kleine Fehler in den Daten zu einem großen Fehler an. [ 14 ] Sowohl das ursprüngliche Problem als auch der zu seiner Lösung verwendete Algorithmus können gut oder schlecht konditioniert sein, und jede Kombination ist möglich. Ein Algorithmus, der ein gut konditioniertes Problem löst, kann daher entweder numerisch stabil oder numerisch instabil sein. Eine Kunst der numerischen Analysis besteht darin, einen stabilen Algorithmus zur Lösung eines wohldefinierten mathematischen Problems zu finden.
Studienbereiche
Das Gebiet der numerischen Analysis umfasst viele Teildisziplinen. Einige der wichtigsten sind:
Berechnung von Funktionswerten
Interpolation: Da die Temperatur zwischen 20 Grad Celsius um 1:00 Uhr und 14 Grad um 3:00 Uhr schwankt, würde eine lineare Interpolation dieser Daten zu dem Schluss kommen, dass sie um 2:00 Uhr 17 Grad und um 13:30 Uhr 18,5 Grad betrug. Hochrechnung: Wenn das Bruttoinlandsprodukt eines Landes durchschnittlich um 5 % pro Jahr gewachsen ist und im letzten Jahr 100 Milliarden betrug, könnte man hochrechnen, dass es in diesem Jahr 105 Milliarden betragen wird. 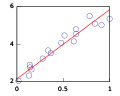 Regression: Bei der linearen Regression wird für n Punkte eine Gerade berechnet, die möglichst nahe an diesen n Punkten verläuft.  Optimierung: Angenommen, Limonade wird an einem Limonadenstand für 1,00 $ pro Glas verkauft. Pro Tag können 197 Gläser Limonade verkauft werden, und für jede Preiserhöhung um 0,01 $ wird ein Glas weniger pro Tag verkauft. Der Gewinn wäre maximiert, wenn 1,485 $ verlangt werden könnten. Da jedoch nur volle Centbeträge berechnet werden dürfen, erzielen sowohl 1,48 $ als auch 1,49 $ pro Glas den maximalen Tagesgewinn von 220,52 $.  Differentialgleichung: Wenn 100 Ventilatoren Luft von einem Ende des Raumes zum anderen blasen und eine Feder in den Wind geworfen wird, was passiert dann? Die Feder folgt den Luftströmungen, die sehr komplex sein können. Eine Näherungsmethode besteht darin, die Windgeschwindigkeit in der Nähe der Feder jede Sekunde zu messen und die Feder eine Sekunde lang so zu bewegen, als würde sie sich geradlinig mit dieser Geschwindigkeit bewegen, bevor die Windgeschwindigkeit erneut gemessen wird. Dies ist das Euler-Verfahren zur Lösung gewöhnlicher Differentialgleichungen. |
Eines der einfachsten Probleme ist die Auswertung einer Funktion an einem gegebenen Punkt. Der naheliegendste Ansatz, einfach den Wert in die Formel einzusetzen, ist oft ineffizient. Für Polynome ist das Horner-Verfahren besser geeignet, da es die Anzahl der notwendigen Multiplikationen und Additionen reduziert. Generell ist es wichtig, Rundungsfehler, die durch Gleitkommaarithmetik entstehen , abzuschätzen und zu kontrollieren .
Interpolation, Extrapolation und Regression
Die Interpolation löst folgendes Problem: Welchen Wert hat eine unbekannte Funktion an einem anderen Punkt zwischen den gegebenen Punkten, wenn man ihren Wert an einer bestimmten Anzahl von Punkten kennt?
Extrapolation ist der Interpolation sehr ähnlich, nur dass nun der Wert der unbekannten Funktion an einem Punkt außerhalb der gegebenen Punkte ermittelt werden muss. [ 15 ]
Die Regression funktioniert ähnlich, berücksichtigt aber die Ungenauigkeit der Daten. Ausgehend von einigen Punkten und einem Messwert des Funktionswertes an diesen Punkten (mit einem Fehler) lässt sich die unbekannte Funktion bestimmen. Die Methode der kleinsten Quadrate ist eine Möglichkeit, dies zu erreichen.
Lösen von Gleichungen und Gleichungssystemen
Ein weiteres grundlegendes Problem ist die Berechnung der Lösung einer gegebenen Gleichung. Man unterscheidet üblicherweise zwei Fälle, je nachdem, ob die Gleichung linear ist oder nicht. Beispielsweise ist die Gleichung linear, während sie nicht linear ist.


Es wurden umfangreiche Anstrengungen unternommen, um Methoden zur Lösung linearer Gleichungssysteme zu entwickeln . Standardmäßige direkte Verfahren, d. h. Verfahren, die eine Matrixzerlegung verwenden, sind die Gauß-Elimination , die LU-Zerlegung , die Cholesky-Zerlegung für symmetrische (oder hermitesche ) und positiv definite Matrizen sowie die QR-Zerlegung für nicht-quadratische Matrizen. Iterative Verfahren wie das Jacobi-Verfahren , das Gauß-Seidel-Verfahren , die sukzessive Überrelaxation und das konjugierte Gradientenverfahren [ 16 ] werden üblicherweise für große Systeme bevorzugt. Allgemeine iterative Verfahren können durch Matrixaufteilung entwickelt werden .
Nullstellenverfahren dienen der Lösung nichtlinearer Gleichungen (sie werden so genannt, weil eine Nullstelle einer Funktion ein Argument ist, für das die Funktion den Wert null annimmt). Ist die Funktion differenzierbar und ihre Ableitung bekannt, so ist das Newton-Verfahren eine gängige Wahl. [ 17 ] [ 18 ] Die Linearisierung ist eine weitere Technik zur Lösung nichtlinearer Gleichungen.
Lösen von Eigenwert- oder Singulärwertproblemen
Mehrere wichtige Probleme lassen sich mithilfe von Eigenwertzerlegungen oder Singulärwertzerlegungen formulieren . Beispielsweise basiert der Algorithmus zur spektralen Bildkompression [ 19 ] auf der Singulärwertzerlegung. Das entsprechende Werkzeug in der Statistik heißt Hauptkomponentenanalyse .
Optimierung
Bei Optimierungsproblemen wird der Punkt gesucht, an dem eine gegebene Funktion maximiert (oder minimiert) wird. Oft muss dieser Punkt auch bestimmte Nebenbedingungen erfüllen .
Das Gebiet der Optimierung gliedert sich je nach Form der Zielfunktion und der Nebenbedingungen in verschiedene Teilgebiete. Die lineare Programmierung befasst sich beispielsweise mit dem Fall, dass sowohl die Zielfunktion als auch die Nebenbedingungen linear sind. Ein bekanntes Verfahren der linearen Programmierung ist das Simplex-Verfahren .
Mit der Methode der Lagrange-Multiplikatoren lassen sich Optimierungsprobleme mit Nebenbedingungen auf unbeschränkte Optimierungsprobleme reduzieren.
Auswertung von Integralen
Die numerische Integration, in manchen Fällen auch als numerische Quadratur bezeichnet , berechnet den Wert eines bestimmten Integrals . [ 20 ] Gängige Methoden verwenden eine der Newton-Cotes-Formeln (wie die Mittelpunktsregel oder die Simpson-Regel ) oder die Gaußsche Quadratur . [ 21 ] Diese Methoden basieren auf einer „Teile-und-Herrsche“-Strategie, bei der ein Integral über eine relativ große Menge in Integrale über kleinere Mengen zerlegt wird. In höheren Dimensionen, wo diese Methoden aufgrund des hohen Rechenaufwands unerschwinglich werden, können Monte-Carlo- oder Quasi-Monte-Carlo-Methoden (siehe Monte-Carlo-Integration [ 22 ] ) oder, in mäßig hohen Dimensionen, die Methode der dünnen Gitter verwendet werden .
Differentialgleichungen
Die numerische Analysis befasst sich auch mit der (näherungsweisen) Berechnung der Lösung von Differentialgleichungen , sowohl gewöhnlichen als auch partiellen Differentialgleichungen . [ 23 ]
Partielle Differentialgleichungen werden gelöst, indem man die Gleichung zunächst diskretisiert und sie so in einen endlichdimensionalen Unterraum überführt. [ 24 ] Dies kann mittels der Finite-Elemente-Methode [ 25 ] [ 26 ] [ 27 ] , der Finite-Differenzen -Methode [ 28 ] oder (insbesondere im Ingenieurwesen) der Finite-Volumen-Methode [ 29 ] erfolgen . Die theoretische Begründung dieser Methoden beruht häufig auf Sätzen der Funktionalanalysis . Dadurch wird das Problem auf die Lösung einer algebraischen Gleichung reduziert.
Software
Seit dem späten 20. Jahrhundert werden die meisten Algorithmen in verschiedenen Programmiersprachen implementiert. Das Netlib- Repository enthält diverse Sammlungen von Software-Routinen für numerische Probleme, hauptsächlich in Fortran und C. Kommerzielle Produkte, die viele verschiedene numerische Algorithmen implementieren, sind beispielsweise die IMSL- und NAG- Bibliotheken; eine freie Software- Alternative ist die GNU Scientific Library .
Die Royal Statistical Society veröffentlichte im Laufe der Jahre zahlreiche Algorithmen in ihrer Zeitschrift Applied Statistics (der Code für diese „AS“-Funktionen ist hier zu finden ); die ACM tat Ähnliches in ihren Transactions on Mathematical Software („TOMS“, der Code ist hier zu finden ). Das Naval Surface Warfare Center veröffentlichte mehrfach seine Library of Mathematics Subroutines (der Code ist hier zu finden ).
Es gibt verschiedene gängige Anwendungen für numerische Berechnungen, darunter MATLAB [ 30 ] [ 31 ] [ 32 ] , TK Solver , S-PLUS und IDL [ 33 ] sowie freie und Open-Source-Alternativen wie FreeMat , Scilab [ 34 ] [ 35 ] , GNU Octave (ähnlich wie MATLAB) und IT++ (eine C++-Bibliothek). Daneben existieren Programmiersprachen wie R [ 36 ] (ähnlich wie S-PLUS), Julia [ 37 ] und Python mit Bibliotheken wie NumPy , SciPy [ 38 ] [ 39 ] [ 40 ] und SymPy . Die Leistungsfähigkeit variiert stark: Während Vektor- und Matrixoperationen in der Regel schnell sind, kann die Geschwindigkeit von Skalarschleifen um mehr als eine Größenordnung schwanken. [ 41 ] [ 42 ]
Viele Computeralgebrasysteme wie Mathematica profitieren ebenfalls von der Verfügbarkeit von Arithmetik mit beliebiger Genauigkeit , wodurch genauere Ergebnisse erzielt werden können. [ 43 ] [ 44 ] [ 45 ] [ 46 ]
Außerdem kann jede Tabellenkalkulationssoftware zur Lösung einfacher Probleme der numerischen Analysis verwendet werden. Excel beispielsweise bietet Hunderte von Funktionen , darunter auch für Matrizen, die in Verbindung mit dem integrierten „Solver“ verwendet werden können .
Siehe auch
- Kategorie: Numerische Analysten
- Analyse von Algorithmen
- Approximationstheorie
- Computergestützte Wissenschaft
- Computerphysik
- Gordon-Bell-Preis
- Intervallarithmetik
- Liste der Themen der numerischen Analysis
- Lokale Linearisierungsmethode
- Numerische Differentiation
- Numerische Rezepte
- Wahrscheinlichkeitsnumerik
- Symbolisch-numerische Berechnung
- Validierte numerische Werte
Anmerkungen
Referenzen
Zitate
- ^ „Fotografie, Illustration und Beschreibung der Wurzeltafel(2) aus der babylonischen Sammlung der Yale-Universität“ . Archiviert vom Original am 13. August 2012. Abgerufen am 2. Oktober 2006 .
- ^ Trefethen, Lloyd N. „Die Definition der Numerischen Analysis“ (PDF) . Bulletin des Instituts für Mathematik und Anwendungen .
- ^ Demmel, James W. (1997). Angewandte numerische lineare Algebra . doi : 10.1137/1.9781611971446 . ISBN 978-0-89871-389-3Die
- ^ Ciarlet, P. G .; Miara, B.; Thomas, J. M. (1989). Einführung in die numerische lineare Algebra und Optimierung . Cambridge University Press. ISBN 978-0-521-32788-6OCLC 877155729 .
- ^ Trefethen, Lloyd; Bau III, David (1997). Numerische Lineare Algebra . SIAM. ISBN 978-0-89871-361-9Die
- ^ a b c Brezinski, C.; Wuytack, L. (2012). Numerische Analysis: Historische Entwicklungen im 20. Jahrhundert . Elsevier. ISBN 978-0-444-59858-5Die
- ^ Stephen Blyth. „Einführung in die quantitative Finanzwissenschaft“ . 2013. Seite VII.
- ^ a b Watson, GA (2010). „Die Geschichte und Entwicklung der Numerischen Analysis in Schottland: eine persönliche Perspektive“ (PDF) . Die Geburt der Numerischen Analysis . World Scientific. S. 161–177 . ISBN 9789814469456Die
- ^ Bultheel, Adhemar ; Cools, Ronald (Hrsg.). (2010). Die Geburtsstunde der Numerischen Analysis . Band 10. World Scientific. ISBN 978-981-283-625-0Die
- ^ Saad, Y. (2003). Iterative Methoden für dünnbesetzte lineare Gleichungssysteme . SIAM. ISBN 978-0-89871-534-7Die
- ^ Hageman, LA; Young, DM (2012). Angewandte iterative Methoden (2. Aufl.). Courier Corporation. ISBN 978-0-8284-0312-2Die
- ^ Traub, JF (1982). Iterative Methoden zur Lösung von Gleichungen (2. Aufl.). American Mathematical Society. ISBN 978-0-8284-0312-2Die
- ^ Greenbaum, A. (1997). Iterative Methoden zur Lösung linearer Gleichungssysteme . SIAM. ISBN 978-0-89871-396-1Die
- ^ a b c Higham 2002
- ^ Brezinski, C.; Zaglia, MR (2013). Extrapolationsmethoden: Theorie und Praxis . Elsevier. ISBN 978-0-08-050622-7Die
- ^ Hestenes, Magnus R.; Stiefel, Eduard (Dezember 1952). „Methoden konjugierter Gradienten zur Lösung linearer Gleichungssysteme“ (PDF) . Journal of Research of the National Bureau of Standards . 49 (6): 409–. doi : 10.6028/jres.049.044 .
- ^ Ezquerro Fernández, JA; Hernández Verón, M.Á. (2017). Newtons Methode: Ein aktualisierter Ansatz von Kantorovichs Theorie . Birkhäuser. ISBN 978-3-319-55976-6Die
- ^ Deuflhard, Peter (2006). Newton-Verfahren für nichtlineare Probleme. Affine Invarianz und adaptive Algorithmen . Computational Mathematics. Band 35 (2. Aufl.). Springer. ISBN 978-3-540-21099-3Die
- ^ Ogden, CJ; Huff, T. (1997). „Die Singulärwertzerlegung und ihre Anwendungen in der Bildkompression“ (PDF) . Math 45. College of the Redwoods. Archiviert vom Original (PDF) am 25. September 2006.
- ^ Davis, PJ; Rabinowitz, P. (2007). Methoden der numerischen Integration . Courier Corporation. ISBN 978-0-486-45339-2Die
- ^ Weisstein, Eric W. „Gaussian Quadrature“ . MathWorld .
- Geweke , John (1996). „15. Monte-Carlo-Simulation und numerische Integration“ . Handbook of Computational Economics . Band 1. Elsevier. S. 731–800 . doi : 10.1016/S1574-0021(96)01017-9 . ISBN 9780444898579Die
- ^ Iserles, A. (2009). Einführung in die numerische Analysis von Differentialgleichungen (2. Aufl.). Cambridge University Press. ISBN 978-0-521-73490-5Die
- ^ Ames, W. F. (2014). Numerische Methoden für partielle Differentialgleichungen (3. Aufl.). Academic Press. ISBN 978-0-08-057130-0Die
- Johnson , C. (2012). Numerische Lösung partieller Differentialgleichungen mit der Finite-Elemente-Methode . Courier Corporation. ISBN 978-0-486-46900-3Die
- ^ Brenner, S.; Scott, R. (2013). Die mathematische Theorie der Finite-Elemente-Methoden (2. Aufl.). Springer. ISBN 978-1-4757-3658-8Die
- ^ Strang, G.; Fix, GJ (2018) [1973]. Eine Analyse der Finite-Elemente-Methode (2. Aufl.). Wellesley-Cambridge Press. ISBN 9780980232783OCLC 1145780513 .
- ^ Strikwerda, JC (2004). Finite-Differenzen-Verfahren und partielle Differentialgleichungen (2. Aufl.). SIAM. ISBN 978-0-89871-793-8Die
- ^ LeVeque, Randall (2002). Finite-Volumen-Methoden für hyperbolische Probleme . Cambridge University Press. ISBN 978-1-139-43418-8Die
- Quarteroni , A.; Saleri, F.; Gervasio, P. (2014). Wissenschaftliches Rechnen mit MATLAB und Octave (4. Aufl.). Springer. ISBN 978-3-642-45367-0Die
- ^ Gander, W.; Hrebicek, J., Hrsg. (2011). Solving problems in scientific computing using Maple and Matlab® . Springer. ISBN 978-3-642-18873-2Die
- Barnes , B.; Fulford, G. R. (2011). Mathematische Modellierung mit Fallstudien: Ein Ansatz mit Differentialgleichungen unter Verwendung von Maple und MATLAB (2. Aufl.). CRC Press. ISBN 978-1-4200-8350-7OCLC 1058138488 .
- ^ Gumley, LE (2001). Praktische IDL-Programmierung . Elsevier. ISBN 978-0-08-051444-4Die
- Bunks , C.; Chancelier, J. P.; Delebecque, F.; Goursat, M.; Nikoukhah, R.; Steer, S. (2012). Engineering and scientific computing with Scilab . Springer. ISBN 978-1-4612-7204-5Die
- ^ Thanki, RM; Kothari, AM (2019). Digitale Bildverarbeitung mit SCILAB . Springer. ISBN 978-3-319-89533-8Die
- ^ Ihaka, R.; Gentleman, R. (1996). „R: Eine Sprache für Datenanalyse und Grafik“ (PDF) . Journal of Computational and Graphical Statistics . 5 (3): 299–314 . doi : 10.1080/10618600.1996.10474713 . S2CID 60206680 .
- ^ Bezanson, Jeff; Edelman, Alan; Karpinski, Stefan; Shah, Viral B. (1. Januar 2017). „Julia: Ein neuer Ansatz für numerisches Rechnen“ . SIAM Review . 59 (1): 65–98 . arXiv : 1411.1607 . doi : 10.1137/141000671 . hdl : 1721.1/110125 . ISSN 0036-1445 . S2CID 13026838 .
- ^ Jones, E., Oliphant, T., & Peterson, P. (2001). SciPy: Open-Source-Werkzeuge für wissenschaftliche Anwendungen in Python.
- ^ Bressert, E. (2012). SciPy und NumPy: Ein Überblick für Entwickler . O'Reilly. ISBN 9781306810395Die
- ^ Blanco-Silva, FJ (2013). Learning SciPy for numerical and scientific computing . Packt. ISBN 9781782161639Die
- ^ Geschwindigkeitsvergleich verschiedener Softwarepakete für computergestützte Berechnungen (Archiviert am 5. Oktober 2006 in der Wayback Machine)
- ^ Vergleich mathematischer Programme zur Datenanalyse. Archiviert am 18. Mai 2016 im portugiesischen Webarchiv. Stefan Steinhaus, ScientificWeb.com
- ^ Maeder, R. E. (1997). Programmieren in Mathematica (3. Aufl.). Addison-Wesley. ISBN 9780201854497OCLC 1311056676 .
- ^ Wolfram, Stephen (1999). Das MATHEMATICA®-Buch, Version 4. Cambridge University Press . ISBN 978-1-57955-004-2Die
- ^ Shaw, William T.; Tigg, Jason (1994). Angewandte Mathematica: Einführung und praktische Anwendung . Addison-Wesley Publishing Company. ISBN 978-0-201-54217-2Die
- ^ Marasco, A.; Romano, A. (2001). Wissenschaftliches Rechnen mit Mathematica: Mathematische Probleme für gewöhnliche Differentialgleichungen . Springer. ISBN 978-0-8176-4205-1Die
Quellen
- Golub, Gene H .; Charles F. Van Loan (1986). Matrixberechnungen (3. Aufl.). Johns Hopkins University Press. ISBN 0-8018-5413-XDie
- Ralston, Anthony; Rabinowitz, Philips (2001). Einführung in die Numerische Analysis (2. Aufl.). Dover Publications. ISBN 978-0486414546Die
- Higham, Nicholas J. (2002) [1996]. Genauigkeit und Stabilität numerischer Algorithmen . Gesellschaft für Industrie- und Angewandte Mathematik. ISBN 0-89871-355-2Die
- Hildebrand, F. B. (1974). Einführung in die Numerische Analysis (2. Aufl.). McGraw-Hill. ISBN 0-07-028761-9Die
- David Kincaid und Ward Cheney: Numerische Analysis: Mathematik des wissenschaftlichen Rechnens , 3. Auflage, AMS, ISBN 978-0-8218-4788-6 (2002).
- Leader, Jeffery J. (2004). Numerische Analysis und wissenschaftliches Rechnen . Addison Wesley. ISBN 0-201-73499-0Die
- Wilkinson, JH (1988) [1965]. Das algebraische Eigenwertproblem . Clarendon Press. ISBN 978-0-19-853418-1Die
- Kahan, W. (1972). Eine Übersicht zur Fehleranalyse . Tagungsband des IFIP-Kongresses 71 in Ljubljana. Informationsverarbeitung 71. Band 2. North-Holland. S. 1214–39 . ISBN 978-0-7204-2063-0OCLC 25116949 .(Beispiele für die Wichtigkeit genauer Arithmetik).
- Trefethen, Lloyd N. (2008). „IV.21 Numerische Analysis“ (PDF) . In: Leader, I.; Gowers, T.; Barrow-Green, J. (Hrsg.). Princeton Companion of Mathematics . Princeton University Press. S. 604–614 . ISBN 978-0-691-11880-2Die
Externe Links
Zeitschriften
- Numerische Mathematik , Bände 1–..., Springer , 1959–
- Bände 1–66, 1959–1994 (durchsuchbar; Seiten sind Bilder). (in Englisch und Deutsch)
- Zeitschrift für Numerische Analysis (SINUM) , Bände 1–..., SIAM, 1964–
Online-Texte
- „Numerische Analysis“ , Enzyklopädie der Mathematik , EMS Press , 2001 [1994]
- Numerische Rezepte , William H. Press (kostenlose, herunterladbare frühere Ausgaben)
- Erste Schritte in der Numerischen Analysis ( archiviert ), RJHosking, S.Joe, DCJoyce und JCTurner
- CSEP (Computational Science Education Project) , US-Energieministerium ( archiviert am 01.08.2017 )
- Numerische Methoden , Kap. 3 in der Digitalen Bibliothek mathematischer Funktionen
- Numerische Interpolation, Differentiation und Integration , Kap. 25 im Handbuch der mathematischen Funktionen ( Abramowitz und Stegun )
- Tobin A. Driscoll und Richard J. Braun: Grundlagen der numerischen Berechnung (kostenlose Online-Version)
Online-Kursmaterial
- Numerische Methoden ( Archiviert am 28. Juli 2009 in der Wayback Machine ), Stuart Dalziel, Universität Cambridge
- Vorlesungen über Numerische Analysis , Dennis Deturck und Herbert S. Wilf, Universität von Pennsylvania
- Numerische Methoden , John D. Fenton, Universität Karlsruhe
- Numerische Methoden für Physiker , Anthony O'Hare, Universität Oxford
- Vorlesungen in Numerischer Analysis ( archiviert ), R. Radok Mahidol Universität
- Einführung in die Numerische Analysis für Ingenieure , Henrik Schmidt, Massachusetts Institute of Technology
- Numerische Analysis für Ingenieure , DW Harder, Universität Waterloo
- Einführung in die Numerische Analysis , Doron Levy, Universität von Maryland
- Numerische Analysis – Numerische Methoden (archiviert), John H. Mathews, California State University Fullerton