In der Wirtschaftswissenschaft ist die Bewertung mithilfe von Multiplikatoren oder die „ relative Bewertung “ ein Prozess, der aus Folgendem besteht:
- Identifizierung vergleichbarer Vermögenswerte (der Vergleichsgruppe) und Ermittlung der Marktwerte dieser Vermögenswerte.
- Da die absoluten Preise nicht vergleichbar sind, werden diese Marktwerte in standardisierte Werte relativ zu einer Schlüsselkennzahl umgerechnet. Durch diesen Standardisierungsprozess entstehen Bewertungskennzahlen.
- Anwendung des Bewertungsmultiplikators auf die wichtigste Kennzahl des zu bewertenden Vermögenswerts unter Berücksichtigung etwaiger Unterschiede zwischen dem Vermögenswert und der Vergleichsgruppe, die den Multiplikator beeinflussen könnten.
Die Multiplikatorenanalyse zählt zu den ältesten Analysemethoden. Sie war im 19. Jahrhundert gut erforscht und wurde im 20. Jahrhundert von US-Gerichten häufig angewendet, obwohl ihre Verwendung in letzter Zeit mit der zunehmenden Popularität von Discounted-Cashflow-Verfahren und direkteren marktorientierten Methoden zurückgegangen ist. Die eng verwandte Vergleichsunternehmenanalyse wurde in den 1930er Jahren von Ökonomen der Harvard Business School eingeführt.
Bewertungsmultiplikatoren
Ein Bewertungsmultiplikator [ 1 ] drückt den Marktwert eines Vermögenswerts im Verhältnis zu einer Kennzahl aus, die mit diesem Wert in Zusammenhang steht. Damit ein Bewertungsmultiplikator aussagekräftig ist, muss diese Kennzahl – sei es Gewinn , Cashflow oder eine andere Kennzahl – in einem logischen Verhältnis zum beobachteten Marktwert stehen; sie muss als dessen treibende Kraft angesehen werden.
Andere gängige Kennzahlen basieren auf dem Unternehmenswert , wie beispielsweise ( EV / EBITDA , EV/ EBIT , EV/ NOPAT ). Diese Kennzahlen zeigen die Bewertung eines Unternehmens unabhängig von seiner Kapitalstruktur und sind insbesondere bei Fusionen, Übernahmen und Transaktionen mit nicht börsennotierten Unternehmen von Interesse.
Nicht alle Multiplikatoren basieren auf Gewinn- oder Cashflow-Kennzahlen. Das Kurs-Buchwert-Verhältnis (KBV) ist ein gängiger Vergleichswert, der den Marktwert mit dem Buchwert der Vermögenswerte eines Unternehmens vergleicht. Das Kurs-Umsatz-Verhältnis (KUV) und das EV/Umsatz-Verhältnis messen den Wert im Verhältnis zum Umsatz. Diese Multiplikatoren sollten mit Vorsicht verwendet werden, da sowohl Umsatz als auch Buchwert tendenziell weniger werttreibend sind als der Gewinn.
Seltener basieren Bewertungskennzahlen auf branchenspezifischen Werttreibern, die nicht auf Finanzkennzahlen beruhen, wie beispielsweise Unternehmenswert /Abonnentenzahl bei Kabel- oder Telekommunikationsunternehmen oder Unternehmenswert /Zuschauerzahlen bei Rundfunkanstalten. Bei Immobilienbewertungen werden im Rahmen des Vergleichswertverfahrens häufig Bewertungskennzahlen verwendet, die auf der Fläche der zu bewertenden Objekte basieren.
Gleichaltrigengruppe
Eine Vergleichsgruppe ist eine Gruppe von Unternehmen oder Vermögenswerten, die so ausgewählt werden, dass sie mit dem zu bewertenden Unternehmen oder den zu bewertenden Vermögenswerten hinreichend vergleichbar sind (in der Regel aufgrund der Zugehörigkeit zur selben Branche oder aufgrund ähnlicher Merkmale in Bezug auf Gewinnwachstum und/oder Kapitalrendite).
In der Praxis gleicht kein Unternehmen dem anderen, und Analysten passen die beobachteten Kennzahlen häufig an, um die Daten besser vergleichbar zu machen. Diese Anpassungen können auf verschiedenen Faktoren beruhen, darunter:
- Faktoren des industriellen/wirtschaftlichen Umfelds: Geschäftsmodell, Branche, Geografie, Saisonalität, Inflation
- Rechnungslegungsfaktoren: Rechnungslegungsgrundsätze, Geschäftsjahresende
- Finanziell: Kapitalstruktur
- Empirische Faktoren: Größe
Diese Anpassungen können die Anwendung von Regressionsanalysen unter Berücksichtigung verschiedener potenzieller Werttreiber umfassen und dienen der Prüfung von Korrelationen zwischen den verschiedenen Werttreibern. Solche Methoden können die Bewertungsgenauigkeit deutlich verbessern. [ 2 ]
Besteht die Vergleichsgruppe aus börsennotierten Unternehmen, spricht man bei dieser Bewertungsart häufig auch von einer Vergleichsunternehmensanalyse (oder „Comps“, „Peer-Group-Analyse“, „Equity Comps“, „Trading Comps“ oder „Public Market Multiples“). Besteht die Vergleichsgruppe hingegen aus Unternehmen oder Vermögenswerten, die im Rahmen von Fusionen oder Übernahmen erworben wurden, spricht man von einer Präzedenzfall-Transaktionsanalyse (oder „Transaction Comps“, „Deal Comps“ oder „Private Market Multiples“).
Vorteile/Nachteile von Vielfachen
Nachteile
Gegen Multiples werden verschiedene Kritikpunkte vorgebracht, die sich im Wesentlichen wie folgt zusammenfassen lassen:
- Vereinfacht: Ein Multiplikator ist die Verdichtung einer großen Informationsmenge zu einer einzelnen Zahl oder Zahlenreihe. Durch die Zusammenfassung vieler Werttreiber zu einer Punktprognose kann es schwierig sein, die Wirkung verschiedener Treiber, wie beispielsweise Wachstum, auf den Wert zu differenzieren. Die Gefahr besteht darin, dass dies zu einer vereinfachten – und möglicherweise fehlerhaften – Interpretation führt. [ 3 ]
- Statisch: Ein Vielfaches stellt eine Momentaufnahme der Situation eines Unternehmens zu einem bestimmten Zeitpunkt dar, erfasst aber nicht die dynamische und sich ständig weiterentwickelnde Natur des Geschäfts und des Wettbewerbs.
- Schwierigkeiten beim Vergleichen: Multiplikatoren dienen primär dem Vergleich relativer Werte. Der Vergleich von Multiplikatoren ist jedoch eine anspruchsvolle Kunst, da es viele Gründe für deren Abweichung gibt, die nicht alle auf tatsächlichen Wertunterschieden beruhen. Beispielsweise können unterschiedliche Bilanzierungsmethoden zu divergierenden Multiplikatoren für ansonsten identische operative Unternehmen führen.
- Abhängigkeit von korrekt bewerteten Vergleichsunternehmen: Die Verwendung von Multiplikatoren deckt lediglich Muster in relativen Werten auf, nicht aber absolute Werte, wie sie beispielsweise aus Discounted-Cashflow-Bewertungen gewonnen werden . Ist die Vergleichsgruppe als Ganzes falsch bewertet (was etwa während einer Aktienmarktblase vorkommen kann), so sind auch die resultierenden Multiplikatoren fehlerhaft.
- Kurzfristig: Multiplikatoren basieren auf historischen Daten oder kurzfristigen Prognosen. Bewertungen auf Basis von Multiplikatoren erfassen daher Unterschiede in der prognostizierten Wertentwicklung über einen längeren Zeitraum nicht und können zyklische Branchen nur schwer korrekt bewerten, sofern keine subjektiven Normalisierungsanpassungen vorgenommen werden.
Vorteile
Trotz dieser Nachteile haben Mehrfache auch einige Vorteile.
- Nutzen: Bei der Bewertung geht es um Urteilsvermögen, und Multiplikatoren bieten einen Rahmen für Werturteile. Richtig angewendet, sind Multiplikatoren robuste Instrumente, die nützliche Informationen über den relativen Wert liefern können.
- Einfachheit: Gerade ihre Einfachheit und die leichte Berechenbarkeit machen Multiplikatoren zu einer attraktiven und benutzerfreundlichen Methode der Wertermittlung. Multiplikatoren können dem Anwender helfen, die potenziell irreführende Genauigkeit anderer, vermeintlich präziserer Ansätze wie der Discounted-Cashflow-Bewertung oder des EVA zu vermeiden, die ein trügerisches Gefühl der Sicherheit erzeugen können.
- Relevanz: Multiplikatoren konzentrieren sich auf die wichtigsten Kennzahlen, die auch andere Anleger verwenden. Da Anleger in ihrer Gesamtheit die Märkte bewegen, haben die am häufigsten verwendeten Kennzahlen und Multiplikatoren die größte Wirkung.
Diese Faktoren sowie die Existenz einer breiten Palette vergleichbarer Unternehmen tragen dazu bei, die anhaltende Verwendung von Multiplikatoren durch Investoren trotz des Aufkommens anderer Methoden zu erklären.
Vergleich gängiger Bewertungskennzahlen
auf dem Aktienkurs basierenden Multiplikatoren
Aktienkursbasierte Multiplikatoren sind besonders relevant, wenn Investoren Minderheitsbeteiligungen an Unternehmen erwerben. Vorsicht ist geboten beim Vergleich von Unternehmen mit sehr unterschiedlichen Kapitalstrukturen. Unterschiedliche Verschuldungsgrade beeinflussen die Aktienmultiplikatoren aufgrund des Hebeleffekts. Zudem berücksichtigen Aktienmultiplikatoren das Bilanzrisiko nicht explizit.
| Mehrere | Definition | Vorteile | Nachteile |
|---|---|---|---|
| KGV | Aktienkurs / Gewinn je Aktie (EPS) EPS ist der Nettogewinn geteilt durch die gewichtete durchschnittliche Anzahl der ausgegebenen Aktien. Das Ergebnis je Aktie (EPS) kann angepasst werden, um Sondereinflüsse (Kern-EPS) und/oder ausstehende verwässernde Elemente (vollständig verwässertes EPS) zu eliminieren. |
|
|
| Preis / Cash-Ertrag | Aktienkurs / Gewinn je Aktie zuzüglich Abschreibungen und Änderungen der nicht zahlungswirksamen Rückstellungen |
|
|
| Kurs-Buchwert-Verhältnis | Aktienkurs / Buchwert je Aktie |
|
|
| PEG-Verhältnis | Prospektives KGV / prospektives durchschnittliches Gewinnwachstum |
|
|
| Dividendenrendite | Dividende je Aktie / Aktienkurs |
|
|
| Preis / Umsatz | Aktienkurs / Umsatz je Aktie |
|
|
Unternehmenswertbasierte Multiplikatoren
Unternehmenswertbasierte Multiplikatoren sind besonders relevant bei Fusionen und Übernahmen, bei denen das gesamte Aktienkapital und die Verbindlichkeiten eines Unternehmens erworben werden. Bestimmte Multiplikatoren wie das EV/EBITDA ergänzen zudem die Bewertung von Minderheitsbeteiligungen sinnvoll, insbesondere wenn das KGV aufgrund signifikanter Unterschiede in der Kapitalstruktur, den Bilanzierungsmethoden oder bei negativen bzw. niedrigen Jahresüberschüssen schwer zu interpretieren ist.
| Mehrere | Definition | Vorteile | Nachteile |
|---|---|---|---|
| EV/Umsatz | Unternehmenswert / Nettoumsatz |
|
|
| EV/EBITDAR | Unternehmenswert / Ergebnis vor Zinsen, Steuern, Abschreibungen und Mietkosten |
|
|
| EV/EBITDA | Unternehmenswert / Ergebnis vor Zinsen, Steuern und Abschreibungen. Ausgenommen sind außerdem Veränderungen bei nicht zahlungswirksamen Rückstellungen und außerordentlichen Posten. |
|
|
| EV/EBIT und EV/EBITA | Unternehmenswert / Ergebnis vor Zinsen und Steuern (und Abschreibungen) |
|
|
| EV/ NOPLAT | Unternehmenswert / Nettobetriebsergebnis nach Steuern |
|
|
| EV/opFCF | Unternehmenswert / Operativer Free Cashflow OpFCF ist das operative EBITDA abzüglich des geschätzten normativen Kapitalaufwands und der geschätzten normativen Schwankung des Betriebskapitalbedarfs. |
|
|
| EV/ Enterprise FCF | Unternehmenswert / Freier Cashflow Der Free Cashflow des Unternehmens entspricht dem Kern-EBITDA abzüglich des tatsächlichen Kapitalbedarfs und des tatsächlichen Anstiegs des Betriebskapitalbedarfs. |
|
|
| Unternehmenswert/Investiertes Kapital | Unternehmenswert / Investiertes Kapital |
|
|
| EV/Kapazitätsmessung | Abhängig von der Branche (z. B. Elektrofahrzeuge/Abonnenten, Elektrofahrzeuge/Produktionskapazität, Elektrofahrzeuge/Zielgruppe) |
|
|
Beispiel (Methode des diskontierten Forward-KGV)
Mathematik
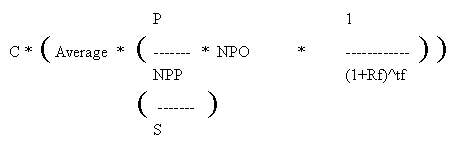
Voraussetzung: Das Vergleichsunternehmen ist profitabel.
Rf = Diskontsatz im letzten Prognosejahr
tf = letztes Jahr des Prognosezeitraums.
C = Korrekturfaktor
P = aktueller Aktienkurs
NPP = Nettogewinn Vergleichsunternehmen
NPO = Nettogewinn des Zielunternehmens nach dem Prognosezeitraum
S = Anzahl der Aktien
Prozessdatendiagramm
Das folgende Diagramm veranschaulicht den Prozess der Unternehmensbewertung mithilfe von Multiplikatoren. Alle Aktivitäten dieses Modells werden in Abschnitt 3: Anwendung der Multiplikatorenmethode detaillierter erläutert.
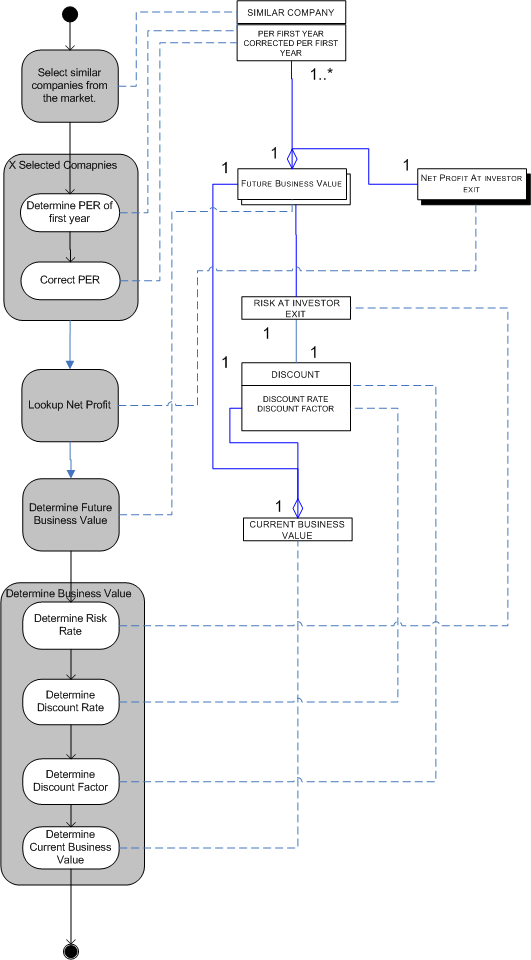
Anwendung der Vielfachenmethode
Prognosezeitraum bestimmen
Ermitteln Sie das Jahr, ab dem der Unternehmenswert bekannt sein soll.
Beispiel:
VirusControl ist ein IT-Startup, das seinen Businessplan fertiggestellt hat. Ziel ist es, Fachleuten Software zur Simulation von Virenausbrüchen anzubieten. Der einzige Investor muss fünf Jahre warten, bevor er aussteigen kann. Daher plant VirusControl mit einem Prognosezeitraum von fünf Jahren.
Vergleichsunternehmen identifizieren
Suchen Sie am (Aktien-)Markt nach Unternehmen, die dem Zielunternehmen am ähnlichsten sind. Aus Anlegersicht kann ein Vergleichsuniversum auch Unternehmen umfassen, die nicht nur direkte Produktkonkurrenten sind, sondern ähnlichen Zyklen, Zulieferern und anderen externen Faktoren unterliegen (z. B. können ein Türen- und ein Fensterhersteller ebenfalls als Vergleichsunternehmen gelten).
Wichtige Kennzahlen sind unter anderem: operative Marge , Unternehmensgröße, Produkte, Kundensegmentierung , Wachstumsrate, Cashflow , Mitarbeiterzahl usw.
Beispiel:
VirusControl hat 4 weitere Unternehmen identifiziert, die dem eigenen Unternehmen ähnlich sind.
- Medizinische Simulation
- Globaler Plan
- Viruslösungen
- PM-Software
Ermittlung des korrekten Kurs-Gewinn-Verhältnisses (KGV)
Das Kurs-Gewinn-Verhältnis (KGV) jedes identifizierten Vergleichsunternehmens kann berechnet werden, sofern dieses profitabel ist. Das KGV wird wie folgt berechnet:
- KGV = Aktueller Aktienkurs / ( Nettogewinn / Gewichtete durchschnittliche Aktienanzahl)
Besonderes Augenmerk gilt Unternehmen mit einem KGV, das deutlich über oder unter dem der Vergleichsgruppe liegt. Ein KGV weit unter dem Durchschnitt kann unter anderem bedeuten, dass der wahre Wert eines Unternehmens vom Markt nicht erkannt wurde, dass das Geschäftsmodell fehlerhaft ist oder dass die jüngsten Gewinne beispielsweise erhebliche Einmaleffekte enthalten. Unternehmen mit einem KGV, das deutlich von dem der Vergleichsgruppe abweicht (Ausreißer), können ausgeschlossen oder durch andere Korrekturmaßnahmen behoben werden.
Beispiel:
KGV von Unternehmen, die VirusControl ähneln:
| Aktueller Aktienkurs | Reingewinn | Anzahl der Aktien | KGV | |
| Medizinische Simulation | 16,32 € | 1.000.000 € | 1.100.000 | 17,95 |
| Globaler Plan | 19,50 € | 1.800.000 € | 2.000.000 | 21,7 |
| Viruslösungen | 6,23 € | 3.000.000 € | 10.000.000 | 20.8 |
| PM-Software | 12,97 € | 4.000.000 € | 2.000.000 | 6,5 |
Ein Unternehmen, PM Software, weist ein deutlich niedrigeres KGV auf als die anderen. Weitere Marktanalysen zeigen, dass PM Software kürzlich einen Regierungsauftrag zur Lieferung von Simulationssoftware an das Militär für die nächsten drei Jahre erhalten hat. Daher beschließt VirusControl, dieses KGV außer Acht zu lassen und nur die Werte von 17,95, 21,7 und 20,8 zu verwenden.
Ermittlung des zukünftigen Unternehmenswerts
Der Wert des Zielunternehmens nach Ablauf des Prognosezeitraums kann wie folgt berechnet werden:
Durchschnittliches korrigiertes KGV * Nettogewinn am Ende des Prognosezeitraums.
Beispiel:
VirusControl erwartet zum Ende des fünften Jahres einen Nettogewinn von rund 2,2 Millionen Euro. Zur Ermittlung des zukünftigen Unternehmenswertes wird folgende Berechnungsmethode verwendet:
((17,95 + 21,7 + 20,8) / 3) * 2.200.000 = 44,3 Millionen Euro
Bestimmung des Diskontsatzes / -faktors
Ermitteln Sie den angemessenen Diskontsatz und Faktor für das letzte Jahr des Prognosezeitraums auf Basis des mit dem Zielunternehmen verbundenen Risikoniveaus.
Beispiel:
VirusControl hat den Diskontsatz sehr hoch angesetzt, da das Unternehmen zwar potenziell sehr profitabel, aber auch sehr risikoreich ist. Der Diskontierungsfaktor wird auf Basis eines Fünfjahreszeitraums berechnet.
| Risikorate | 50% |
| Diskontsatz | 50% |
| Diskontierungsfaktor | 0,1316 |
Ermittlung des aktuellen Unternehmenswerts
Berechnen Sie den Barwert des zukünftigen Unternehmenswerts, indem Sie den zukünftigen Unternehmenswert mit dem Diskontierungsfaktor multiplizieren. Dies wird als Zeitwert des Geldes bezeichnet .
Beispiel:
VirusControl multipliziert seinen zukünftigen Unternehmenswert mit dem Diskontierungsfaktor:
44.300.000 * 0,1316 = 5.829.880 Der Unternehmens- bzw. Eigenkapitalwert von VirusControl beträgt 5,83 Millionen Euro .
Siehe auch
Referenzen
- ^ UBS Warburg. „Bewertungsmultiplikatoren: Eine Einführung 2001“ . Archiviert vom Original am 1. Dezember 2017. Abgerufen am 17. September 2017 .
- ^ Henschke, Stefan; Homburg, Carsten (15.05.2009). „Aktienbewertung mittels Multiples: Berücksichtigung von Unterschieden zwischen Unternehmen“ . Rochester, NY. SSRN 1270812 .
{{cite journal}}: Zeitschrift zitieren erfordert|journal=( Hilfe ) - ^ Hughes, David (2012). Der Mythos des Geschäftswerts . Canopy Law Books. ASIN B009XB91CU .


