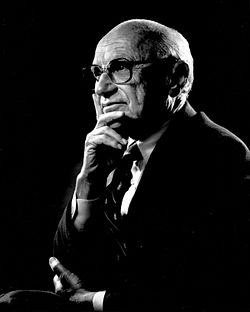
Die Friedman-Doktrin , auch Shareholder-Theorie genannt , ist eine normative Theorie der Unternehmensethik, die vom Ökonomen Milton Friedman entwickelt wurde . Sie besagt, dass die soziale Verantwortung von Unternehmen in der Gewinnmaximierung liegt. [ 1 ] Dieser Ansatz der Shareholder-Priorität betrachtet Aktionäre als den wirtschaftlichen Motor des Unternehmens und als die einzige Gruppe, gegenüber der das Unternehmen sozial verantwortlich ist. Demnach ist das Ziel des Unternehmens, seine Gewinne zu steigern und die Rendite für die Aktionäre zu maximieren. [ 1 ] Friedman argumentierte, dass die Aktionäre selbst entscheiden können, an welchen sozialen Initiativen sie sich beteiligen, anstatt dass ein von ihnen eigens für Geschäftszwecke ernannter Manager diese Entscheidungen für sie trifft . [ 2 ]
Die Friedman-Doktrin war von den 1980er- bis zu den 2000er-Jahren in der Unternehmenswelt sehr einflussreich. Sie stieß jedoch insbesondere seit der Finanzkrise von 2008 auf Kritik . Diese Krise wurde durch verschiedene Finanzinstitute ausgelöst , die zur Gewinnmaximierung übermäßige Risiken eingingen und so die Blase und den Zusammenbruch des amerikanischen Immobilienmarktes verursachten , was wiederum die Krise in der gesamten Weltwirtschaft auslöste. [ 3 ] [ 4 ] [ 5 ]
Überblick
Friedman stellte die Theorie 1970 in einem Essay für die New York Times mit dem Titel „Eine Friedman-Doktrin: Die soziale Verantwortung von Unternehmen besteht darin, ihre Gewinne zu steigern“ vor. [ 2 ] Darin argumentierte er, dass ein Unternehmen keine soziale Verantwortung gegenüber der Öffentlichkeit oder der Gesellschaft habe; seine einzige Verantwortung gelte seinen Aktionären . [ 2 ] Er begründete diese Ansicht damit, wem ein Unternehmen und seine Führungskräfte verpflichtet seien:
In einem System der freien Marktwirtschaft mit Privateigentum ist ein Unternehmensleiter Angestellter der Unternehmenseigentümer. Er trägt direkte Verantwortung gegenüber seinen Arbeitgebern. Diese Verantwortung besteht darin, das Unternehmen gemäß deren Wünschen zu führen. … Der entscheidende Punkt ist, dass der Manager in seiner Funktion als Unternehmensleiter der Vertreter der Eigentümer des Unternehmens ist … und seine primäre Verantwortung ihnen gegenüber besteht. [ 2 ]
Friedman argumentierte, dass ein Manager, der Firmengelder für soziale Belange ausgibt , im Grunde genommen fremdes Geld für eigene Zwecke verwendet:
Soweit die Handlungen eines Unternehmensleiters im Rahmen seiner „sozialen Verantwortung“ die Rendite der Aktionäre verringern, gibt er deren Geld aus. Soweit seine Handlungen den Preis für die Kunden erhöhen, gibt er deren Geld aus. Soweit seine Handlungen die Löhne einiger Mitarbeiter senken, gibt er deren Geld aus. [ 2 ]
Friedman argumentierte, dass die geeigneten Akteure sozialer Anliegen Individuen seien – „Die Aktionäre, die Kunden oder die Angestellten könnten ihr eigenes Geld für die jeweilige Aktion ausgeben, wenn sie dies wünschten.“ [ 2 ] Abschließend zitierte er aus seinem 1962 erschienenen Buch „Kapitalismus und Freiheit “: „Es gibt nur eine soziale Verantwortung von Unternehmen – ihre Ressourcen so einzusetzen und Aktivitäten durchzuführen, die darauf abzielen, ihre Gewinne zu steigern, solange sie sich an die Spielregeln halten, das heißt, einen offenen und freien Wettbewerb ohne Täuschung oder Betrug betreiben.“ [ 2 ]
In „Kapitalismus und Freiheit“ argumentierte Friedman, dass die Ausrichtung von Unternehmen auf die Gemeinschaft anstatt auf den Gewinn zu Korporatismus führe [ 6 ], was mit seiner Aussage im ersten Absatz des Essays von 1970 übereinstimmt, dass „Geschäftsleute“ mit sozialem Gewissen „unwissentliche Marionetten der intellektuellen Kräfte sind, die die Grundlage einer freien Gesellschaft untergraben haben“ [ 2 ] .
Die Friedman-Doktrin erfuhr eine Weiterentwicklung nach der Veröffentlichung einer einflussreichen wirtschaftswissenschaftlichen Arbeit der Finanzprofessoren William Meckling und Michael C. Jensen im Jahr 1976 mit dem Titel „Theory of the Firm: Managerial Behavior, Agency Costs and Ownership Structure“, die eine quantitative ökonomische Begründung für die Maximierung des Shareholder Value lieferte . [ 7 ]
Beeinflussen
Die Shareholder-Theorie hat die Unternehmenswelt maßgeblich beeinflusst. [ 8 ] Im Jahr 2016 bezeichnete The Economist die Shareholder-Theorie als „die wichtigste Idee in der Wirtschaft“ und erklärte: „Heute bestimmt der Shareholder Value die Geschäftswelt.“ [ 9 ] Im Jahr 2017 stellten die Harvard-Business-School -Professoren Joseph L. Bower und Lynn S. Paine fest, dass die Maximierung des Shareholder Value „in der Finanzwelt und weiten Teilen der Wirtschaft mittlerweile allgegenwärtig ist. Sie hat zu einer Reihe von Verhaltensweisen vieler Akteure in einer Vielzahl von Bereichen geführt, von der Leistungsmessung und der Vergütung von Führungskräften bis hin zu Aktionärsrechten, der Rolle von Aufsichtsräten und der sozialen Verantwortung von Unternehmen.“ [ 7 ]
Die Shareholder-Theorie hat zu einem deutlichen Anstieg aktienbasierter Vergütungen geführt , insbesondere für CEOs , mit dem Ziel, die finanziellen Interessen der Mitarbeiter mit denen der Aktionäre in Einklang zu bringen. [ 7 ]
Im September 2020, 50 Jahre nach der Veröffentlichung von „A Friedman Doctrine“, veröffentlichte die New York Times 22 kurze Reaktionen auf Friedmans Essay, verfasst von 25 prominenten Persönlichkeiten. [ 10 ] Im November 2020 veröffentlichte das Stigler Center der Booth School of Business der Universität Chicago eine Sammlung von 28 Artikeln zum Vermächtnis Friedmans. [ 11 ] Finanzprofessor Alex Edmans verglich Friedmans Artikel mit dem Modigliani-Miller-Theorem und argumentierte, Friedmans Schlussfolgerung sei zwar falsch, der Artikel aber dennoch aufschlussreich, da er die für ihre Gültigkeit notwendigen Annahmen verdeutliche. [ 12 ] Dementsprechend argumentierte Luigi Zingales , Direktor des Stigler Centers , dass die Friedman-Doktrin als Theorem und nicht als Doktrin zu betrachten sei. [ 13 ]
Kritik
Die Friedman-Doktrin ist umstritten [ 1 ] , Kritiker argumentieren, sie sei aus finanziellen, wirtschaftlichen, rechtlichen, sozialen oder moralischen Gründen falsch. [ 14 ] [ 15 ]
Die Friedman-Doktrin wurde von Befürwortern der Stakeholder-Theorie kritisiert , da sie diese für unvereinbar mit dem Konzept der sozialen Verantwortung von Unternehmen gegenüber verschiedenen Interessengruppen hält . [ 16 ] Sie argumentieren, es sei moralisch geboten, dass ein Unternehmen alle von seinen Entscheidungen Betroffenen berücksichtigt. [ 17 ] [ 18 ] Sie führen außerdem an, dass die Berücksichtigung der Interessen von Stakeholdern dem Unternehmen und seinen Aktionären zugutekommen kann; [ 19 ] beispielsweise handelt ein Unternehmen, das Dienstleistungen oder Güter spendet, um Opfern einer Naturkatastrophe zu helfen, nicht im direkten Interesse seiner Aktionäre, sondern stärkt dadurch die Bindung der Gemeinschaft an das Unternehmen, was letztlich dem Unternehmen und seinen Aktionären zugutekommt. Im Jahr 2019 aktualisierten einflussreiche Wirtschaftsorganisationen wie das Weltwirtschaftsforum und der Business Roundtable ihre Leitbilder und verabschiedeten sich von der Friedman-Doktrin zugunsten des „Stakeholder-Kapitalismus“ [ 20 ] – zumindest auf dem Papier, wenn auch nicht in der Praxis. [ 21 ]
Friedmans Charakterisierung moralischer Verantwortung wurde infrage gestellt. Ronald Duska argumentierte in einem Artikel von 1997 im Journal of Business Ethics [ 22 ] sowie in seinem 2007 erschienenen Buch „Contemporary Reflections on Business Ethics “ [ 23 ] , dass Friedman zwei sehr unterschiedliche Aspekte der Wirtschaft nicht differenziert habe: (1) die Motive von Individuen, die oft gewinnorientiert handeln, und (2) den gesellschaftlich anerkannten Zweck von Unternehmen, also den Grund, warum Menschen deren Existenz zulassen: die Bereitstellung von Gütern und Dienstleistungen. [ 24 ] Duska sagte mit Blick auf die hypothetische Überzeugung eines Geschäftsmannes, dass es keine Wirtschaftsethik jenseits der Gewinnmaximierung gebe: „Bedeutet das, dass er Ihnen wahrscheinlich ein fehlerhaftes Produkt verkaufen wird, wenn er damit durchkommt und seinen Gewinn steigert? Wenn er wirklich an seine Aussage glaubt, sind Sie dann nicht dumm, mit ihm Geschäfte zu machen?“ [ 23 ] John Friedman (nicht verwandt mit Milton Friedman) schrieb 2013 in der Huffington Post : „Herr Friedman argumentiert, dass ein Unternehmen, anders als eine Person, keine Verantwortung tragen kann. Niemand würde einen Vertrag mit einem Unternehmen abschließen, wenn er auch nur eine Minute lang glaubte, dass ein Unternehmen beispielsweise nicht verpflichtet sei, seine Rechnungen zu bezahlen. Daher kann ein Unternehmen eindeutig sowohl rechtliche als auch moralische Verantwortung tragen.“ [ 25 ] Im Gegensatz zu dieser Kritik an Friedmans Wirtschaftsethik haben einige Wissenschaftler darauf hingewiesen, dass Friedman die Achtung der Freiheit anderer Menschen, die Achtung des Gesetzes und verschiedene Pflichten von Unternehmen betonte. Die Friedman-Doktrin befürwortet daher kein ungezügeltes Streben nach Gewinn [ 26 ] und überschneidet sich mit der sozialen Verantwortung von Unternehmen [ 27 ] oder impliziert diese sogar [ 28 ] .
Die linke Sozialaktivistin Naomi Klein argumentierte in ihrem 2007 erschienenen Buch „Die Schock-Strategie“ , dass die Befolgung der Friedman-Doktrin die meisten Bürger verarmt, gleichzeitig aber die Wirtschaftseliten bereichert habe. [ 29 ]
Andere Wissenschaftler argumentieren, dass die Friedman-Doktrin für die Unternehmen, die sie anwenden, ungesund und kontraproduktiv sei. Die Harvard-Business-School -Professoren Joseph L. Bower und Lynn S. Paine erklärten 2017, die Friedman-Doktrin lenke Unternehmen und ihre Führungskräfte von Innovationen, strategischer Erneuerung und zukunftsorientierten Investitionen ab, die ihre Aufmerksamkeit erforderten, setze Unternehmen dem Risiko von „Aktionärsangriffen“ aus und setze Manager zunehmend unter Druck, immer schnellere und besser vorhersehbare Renditen zu erzielen und risikoreichere Investitionen zur Deckung zukünftiger Bedürfnisse einzuschränken. [ 8 ] Der Economist schrieb 2016, die Fokussierung auf kurzfristigen Shareholder Value sei zu einer „Lizenz für Fehlverhalten geworden, darunter Investitionskürzungen, überhöhte Gehälter, hohe Verschuldung, riskante Übernahmen, Bilanzmanipulationen und ein regelrechter Aktienrückkaufrausch, der allein in Amerika jährlich 600 Milliarden Dollar beträgt“. [ 9 ]
Jerry Useem argumentierte 2019 in einem Artikel im Magazin „ The Atlantic“ [ 30 ] sowie die prominenten demokratischen Senatoren Chuck Schumer und Bernie Sanders in einem Artikel der „New York Times“ [ 31 ] , dass die Shareholder-Theorie, die einen Anstieg aktienbasierter Vergütungen befürwortete , Führungskräfte dazu verleitet habe, sich durch Aktienrückkäufe zu bereichern – oft zum Nachteil der Unternehmen, für die sie arbeiten. [ 32 ] Die Kritiker führten an, dass dadurch Unternehmensgelder von potenziell profitableren oder gesellschaftlich wertvolleren Bereichen wie Forschung und Entwicklung abgezogen würden, die Produktivität sinke und die Ungleichheit zunehme, da Geld an besser bezahlte Mitarbeiter mit aktienbasierter Vergütung und nicht an schlechter bezahlte Mitarbeiter ohne diese Vergütung ausgezahlt werde.
Lawrence Mishel , ein angesehener Wissenschaftler des Economic Policy Institute , argumentierte 2020, dass die Löhne in den Vereinigten Staaten aufgrund der Friedman-Doktrin niedrig gehalten wurden. Diese besagt, dass Unternehmenspraktiken und Wirtschaftspolitiken (oder die Blockierung von Reformen ) auf Geheiß der Wirtschaft und der wohlhabenden Elite angewendet wurden , was zur systematischen Entmachtung der Arbeitnehmer führte. [ 33 ] Er argumentierte, dass der Mangel an Arbeitnehmermacht zu Lohndrückerei, zunehmender Lohnungleichheit und verschärften ethnischen Ungleichheiten führte. Insbesondere Mechanismen wie übermäßige Arbeitslosigkeit , Globalisierung , die Aushöhlung von Arbeitsstandards (und deren mangelnde Durchsetzung), die Schwächung von Tarifverhandlungen und Unternehmensstrukturveränderungen, die Arbeitnehmer benachteiligen, trugen gemeinsam dazu bei, die Löhne niedrig zu halten. [ 33 ] Von 1979 bis 2019 stieg die gesamtwirtschaftliche Produktivität um 61,8 Prozent, während die Stundenlöhne für Produktions- und Nicht-Führungskräfte nur um 17,5 Prozent zunahmen. [ 34 ] Die Einkommen des obersten Prozents bzw. des obersten 0,1 Prozent stiegen hingegen um 158 Prozent bzw. 341 Prozent. [ 33 ]
Im Januar 2022 führte der Milliardär und Hedgefonds-Manager Paul Tudor Jones die Opioidkrise in den USA auf die Friedman-Doktrin zurück. [ 35 ] Diese Theorie, wonach Unternehmen ausschließlich auf Gewinnmaximierung aus sind (ohne Rücksicht auf andere Interessengruppen ), verleitete Purdue Pharma und die Familie Sackler zu unethischen Geschäftspraktiken, um ihre Einnahmen zu steigern, indem sie Ärzte dazu anstifteten, verschreibungspflichtige Opioide ohne legitimen medizinischen Grund zu verordnen. [ 35 ] Die Opioidkrise führte in den USA zu mindestens 400.000 Todesfällen von Erwachsenen durch Überdosierung verschreibungspflichtiger Medikamente , die meisten davon aus dem US-amerikanischen Arbeitsmarkt . [ 35 ] [ 36 ]
Siehe auch
Gegensätzliche Ideen
- Gemeinschaftskapitalismus
- Soziales Unternehmertum von Unternehmen
- Umwelt, Soziales und Unternehmensführung
- Sozialunternehmen
- Soziales Risikokapital
- Stakeholder-Theorie
- Nachhaltiger Kapitalismus
Referenzen
- ^ a b c Smith, H. Jeff (15. Juli 2003). „Die Debatte zwischen Aktionären und Stakeholdern“ . MIT Sloan Management Review (Sommer 2003).
- ^ a b c d e f g h Friedman, Milton (13. September 1970). „Eine Friedman-Doktrin: Die soziale Verantwortung von Unternehmen besteht darin, ihre Gewinne zu steigern“ . The New York Times Magazine . Abgerufen am 23. Oktober 2024 .
- ^ Sorkin, Andrew Ross (11. September 2020). „Hat die Wirtschaft Milton Friedman hinter sich gelassen?“ . The New York Times . ISSN 0362-4331 . Abgerufen am 11. Januar 2022 .
- ^ „Meinung | Profite und soziale Verantwortung: Milton Friedman neu betrachtet“ . The New York Times . 3. Oktober 2020. ISSN 0362-4331 . Abgerufen am 11. Januar 2022 .
- ^ Posner, Eric (22. August 2019). „Es ist Zeit, Milton Friedmans Argument des ‚Shareholder Value‘ zu überdenken“ . The University of Chicago Booth School of Business . Abgerufen am 11. Januar 2022 .
- ^ Friedman, Milton (2002) [1962]. Kapitalismus und Freiheit . Chicago: University of Chicago Press. ISBN 0226264211OCLC 49672469 .
- ^ a b c Denning, Steve (17. Juli 2017). „Die Bedeutung des Shareholder Value verstehen: ‚Die dümmste Idee der Welt‘“" . Forbes . Abgerufen am 15. Juli 2019 .
- ^ a b Bower, Joseph L.; Paine, Lynn S. (Juni 2017). „Der Fehler im Herzen der Unternehmensführung“ . Harvard Business Review . 95 (3): 50–60 .
Diese Ereignisse veranschaulichen eine Denkweise über die Führung und das Management von Unternehmen, die heute in der Finanzwelt und weiten Teilen der Geschäftswelt weit verbreitet ist.
- ^ a b „Analysieren Sie das“ . The Economist. 31. März 2016. Abgerufen am 15. Juli 2019 .
- ^ „Ein Manifest des freien Marktes, das die Welt veränderte – neu betrachtet“ . The New York Times . 11. September 2020. Abgerufen am 16. September 2020 .Die 25 Personen, die Antworten verfasst haben, sind Marc Benioff , Martin Lipton , David R. Henderson , Howard Schultz , Alex Gorsky , Marianne Bertrand , Daniel S. Loeb , Oren Cass , Oliver Hart , Erika Karp , Joseph Stiglitz , Leo E. Strine Jr. mit Joey Zwillinger , Sara Nelson , Dambisa Moyo , Robert Reich , Glenn Hubbard , Kenneth Langone , Anand Giridharadas , Laurence D. Fink , Thea Lee mit Josh Bivens , Felicia Wong , Russ Roberts und Darren Walker .
- ^ „eBook: Milton Friedman 50 Years Later, a Reevaluation – ProMarket“ . promarket.org . Stigler Center der University of Chicago Booth School of Business . 17. November 2020. Abgerufen am 17. Januar 2021 .Die Artikel sind auch als separate Beiträge abrufbar: „Friedman 50 Jahre später Archiv – ProMarket“ . promarket.org . Abgerufen am 8. Juni 2021 .
- ^ Edmans, Alex (10. September 2020). „Was der Stakeholder-Kapitalismus von Milton Friedman lernen kann“ . promarket.org . Stigler Center der University of Chicago Booth School of Business . Abgerufen am 17. Januar 2021 .
- ^ Zingales, Luigi (13. Oktober 2020). „Friedmans Vermächtnis: Von der Doktrin zum Theorem“ . promarket.org . Stigler Center der University of Chicago Booth School of Business . Abgerufen am 17. Januar 2021 .
- ^ Denning, Steve (27. April 2017). „Der ‚verhängnisvolle Unsinn‘ der Maximierung des Shareholder Value“ . Forbes . Abgerufen am 12. Juli 2019 .
- ^ Fox, Justin (18. April 2012). „Die soziale Verantwortung von Unternehmen besteht darin, ... Was genau?“ . Harvard Business Review . Abgerufen am 24. Mai 2020 .
- ^ Stout, Lynn A. (2012). Der Mythos des Shareholder Value: Wie die Priorisierung der Aktionäre Investoren, Unternehmen und der Öffentlichkeit schadet . San Francisco: Berrett-Koehler. ISBN 978-1605098135OCLC 760975992. Abgerufen am 3. September 2017 .
- ^ Freeman, R. Edward ; Reed, David L. (Frühjahr 1983). „Aktionäre und Stakeholder: Eine neue Perspektive auf Corporate Governance“ . California Management Review . 25 (3): 88–106 . doi : 10.2307/41165018 . JSTOR 41165018. S2CID 154711818 .
- Harrison , Jeffrey S.; Freeman, R. Edward ; Cavalcanti Sá de Abreu, Mônica (2015). „Stakeholder Theory As an Ethical Approach to Effective Management: Applying the Theory to Multiple Contexts“ . Review of Business Management . 17 (55): 858–869 . doi : 10.7819/rbgn.v17i55.2647 . Abgerufen am 15. Juli 2019 .
- ^ Dooms, Michaël (2019). „Stakeholder-Management für nachhaltige Häfen: Vom Ad-hoc- zum Strukturansatz“. In: Bergqvist, Rickard; Monios, Jason (Hrsg.). Grüne Häfen: Nachhaltige Transportstrategien für Binnen- und Küstenhäfen . Amsterdam: Elsevier . S. 63–84 . doi : 10.1016/B978-0-12-814054-3.00004-9 . ISBN 978-0128140550OCLC 1028528205 . S2CID 169082669 .
- ^ Sundheim, Doug; Starr, Kate (22. Januar 2020). „Stakeholder-Kapitalismus in die Realität umsetzen“ . Harvard Business Review . Abgerufen am 4. Mai 2020 .
- ^ Govindarajan, Vijay; Srivastava, Anup (30. Januar 2020). „Wir sind noch weit vom Stakeholder-Kapitalismus entfernt“ . Harvard Business Review . Abgerufen am 25. Mai 2020 .
- ^ Duska, Ronald F. (September 1997). „The Why's of Business Revisited“. Journal of Business Ethics . 16 (12/13): 1401–1409 . doi : 10.1023/A:1005731008313 . JSTOR 25073004. S2CID 141568203 .
- ^ a b Duska, Ronald F. (2007). Zeitgenössische Betrachtungen zur Wirtschaftsethik . Themen der Wirtschaftsethik. Band 23. Dordrecht: Springer-Verlag . S. 7–11 . doi : 10.1007/978-1-4020-4984-2 . ISBN 978-1402049835OCLC 76951920 . S2CID 152426794 .
- ^ Cortez, Franz Giuseppe F. (Dezember 2017). „Gewinnbeteiligung der Mitarbeiter: Eine moralische Verpflichtung oder eine moralische Option?“ (PDF) . Kritike: An Online Journal of Philosophy . 11 (2): 257–277 (273). doi : 10.25138/11.2.a14 . Archiviert vom Original (PDF) am 16. Februar 2020.
Ronald Duska klärt die Verwechslung von Motiv und Zweck auf. Der Zweck eines Unternehmens ist die Bereitstellung von Waren und Dienstleistungen, und dieser Zweck ist unabhängig von der Vielzahl der Motive, die einzelne Unternehmer haben können.
- ^ Friedman, John (12. Mai 2013). „Milton Friedman lag mit seiner Auffassung zur sozialen Verantwortung von Unternehmen falsch“ . HuffPost . Abgerufen am 15. Juli 2019 .
- ^ Cosans, Christopher (Juli 2009). „Befürwortet Milton Friedman eine strenge Wirtschaftsethik?“ . Journal of Business Ethics . 87 (3): 391–399 . doi : 10.1007/s10551-008-9927-5 . JSTOR 40294932 .
- ^ Muldoon, Jeff; Gould, Anthony M.; Yonai, Derek K. (Oktober 2023). „Die Beschwörung eines Bösewichts: Die Strohmann-Argumentation der Akademie zu Milton Friedmans Perspektive auf die soziale Verantwortung von Unternehmen und ihre Folgen“ . The American Economist . 68 (2): 171–188 . doi : 10.1177/05694345221145008 .
- ^ Ferrero, Ignacio; Hoffman, W. Michael; McNulty, Robert E. (Frühjahr 2014). „Muss Milton Friedman die Stakeholder-Theorie übernehmen?“. Business and Society Review . 119 (1): 37–59 . doi : 10.1111/basr.12024 . hdl : 10171/43129 .
- ^ Grainger, James (9. September 2007). „Das ist alles Friedmans Verdienst“ . Toronto Star . Archiviert vom Original am 13. Oktober 2012. Abgerufen am 28. August 2017 .
- ^ Useem, Jerry (August 2019). „Der Aktienrückkaufbetrug“ . The Atlantic . Abgerufen am 25. Juli 2019 .
- ^ Schumer, Chuck; Sanders, Bernie (3. Februar 2019). „Schumer und Sanders: Aktienrückkäufe von Unternehmen begrenzen“ . The New York Times . Abgerufen am 25. Juli 2019 .
- Eine etwas andere Sichtweise bietet jedoch folgender Artikel: Teitelbaum , Richard (7. März 2019). „Aktienrückkäufe können schlecht sein – nur nicht aus den Gründen, die Sie denken“ . Institutional Investor . Abgerufen am 25. Juli 2019 .
- ^ a b c Mishel, Lawrence (Dezember 2020). „Wiederaufbau der Arbeitnehmermacht: Systematische Schwächung der Arbeitnehmermacht gegenüber ihren Arbeitgebern hat die US-Löhne gedrückt“ . Finanzen & Entwicklung . Internationaler Währungsfonds . S. 44–47 . Abgerufen am 11. Januar 2022 .
- ^ „Die Produktivitäts-Lohn-Lücke“ . Economic Policy Institute . Abgerufen am 15. Februar 2022 .
- ^ a b c „CNBC-Transkript: Milliardär, Investor und Mitbegründer von JUST Capital, Paul Tudor Jones, und Accenture-Vorsitzende und CEO Julie Sweet sprechen heute mit CNBCs „Squawk Box““ . CNBC . 11. Januar 2022. Abgerufen am 11. Januar 2022 .
- ^ „Todesfälle durch Drogenüberdosis | Drogenüberdosis | CDC Injury Center“ . www.cdc.gov . 9. September 2021. Abgerufen am 11. Januar 2022 .