
In der Versicherungsmathematik ist die Akkumulationsfunktion a ( t ) eine Funktion der Zeit t, die das Verhältnis des Wertes zum Zeitpunkt t ( Endwert ) zur Anfangsinvestition ( Barwert ) ausdrückt.
ExzellentMathematical finance
Kategorie
41 Artikel
In der Versicherungsmathematik ist die Akkumulationsfunktion a ( t ) eine Funktion der Zeit t, die das Verhältnis des Wertes zum Zeitpunkt t ( Endwert ) zur Anfangsinvestition ( Barwert ) ausdrückt.

Die laufende Rendite , auch Zinsrendite , Ertragsrendite , Festzinsrendite , Marktrendite , Bewertungsrendite oder gleitende Rendite genannt, ist ein Finanzbegriff , der in Bezug auf Anleihen und andere festverzinsliche

Die bereinigte laufende Rendite ist ein Finanzbegriff , der im Zusammenhang mit Anleihen und anderen festverzinslichen Wertpapieren verwendet wird . Sie steht in engem Zusammenhang mit dem Konzept der laufenden Rendite .

In der Wirtschaftswissenschaft und im Finanzwesen bezeichnet der Barwert ( BW ), auch bekannt als Barwert mit Diskontierung ( BW ), den Wert eines erwarteten Einkommensstroms zum Bewertungsstichtag.

Im Finanzwesen ist das Beta ( β , Markt-Beta oder Beta-Koeffizient ) eine Kennzahl , die den erwarteten Anstieg oder Rückgang des Kurses einer einzelnen Aktie im Verhältnis zu den Bewegungen des Gesamtmarktes misst .
Im Finanzwesen wird für den Kauf oder Verkauf von Optionen ein Preis (Prämie) gezahlt bzw. erhalten . Die Berechnung dieser Prämie erfordert komplexe mathematische Kenntnisse.

Im Finanzwesen ist Bootstrapping eine Methode zur Konstruktion einer ( Nullkupon- ) Zinsstrukturkurve für festverzinsliche Wertpapiere aus den Preisen einer Reihe von kupontragenden Produkten, z. B. Anleihen und Swaps .
David Elliot Shaw (* 29. März 1951) ist ein US-amerikanischer Milliardär, Wissenschaftler und Gründer des Hedgefonds D. E. Shaw & Co.
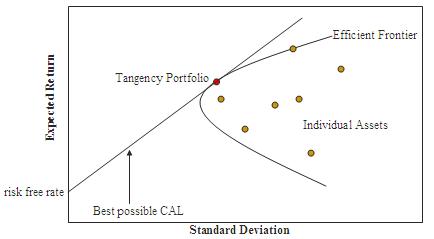
In der modernen Portfoliotheorie bezeichnet die Effizienzgrenze (oder Portfolio-Grenze ) ein Anlageportfolio , das die „effizienten“ Bereiche des Risiko-Rendite-Spektrums abdeckt .
Der Eigenkapitalwert ist der Wert eines Unternehmens, der den Eigentümern oder Aktionären zur Verfügung steht.
Im Finanzwesen bezeichnet man als exotische Option eine Option , die aufgrund bestimmter Merkmale komplexer ist als herkömmliche Standardoptionen .

Financial engineering is a multidisciplinary field involving financial theory, methods of engineering, tools of mathematics and the practice of programming.

In der Finanzmathematik bezeichnet die implizite Volatilität ( IV ) eines Optionskontrakts den Wert der Volatilität des Basiswerts , der, in ein Optionspreismodell (üblicherweise das Black-Scholes- Modell) eingegeben ,

Der Jahreszins ( APR ) , der manchmal als Nominalzins und manchmal als Effektivzins ( EAPR ) bezeichnet wird , ist der Zinssatz für ein ganzes Jahr (annualisiert) und nicht nur eine monatliche Gebühr/Rate, wie sie

In der Wahrscheinlichkeitstheorie und verwandten Gebieten ist der Malliavin-Kalkül ein Satz mathematischer Techniken und Ideen, der die Variationsrechnung von deterministischen Funktionen auf stochastische Prozesse
Das Manifest der Finanzmodellierer war ein von den Finanzingenieuren Emanuel Derman und Paul Wilmott verfasster Vorschlag für mehr Verantwortung im Risikomanagement und in der quantitativen Finanzanalyse .

Die Martingal-Preisbildung ist ein Bewertungsansatz, der auf den Konzepten des Martingals und der Risikoneutralität basiert .
Die Finanzmathematik , auch bekannt als quantitative Finanzmathematik , ist ein Gebiet der angewandten Mathematik , das sich mit der mathematischen Modellierung im Finanzbereich befasst .
In der Finanzmathematik bezeichnet der Begriff „Mehrkurvenmodell “ die Verwendung mehrerer Zinskurven zur Preisbestimmung verschiedener festverzinslicher Wertpapiere und Derivate auf der Grundlage ihrer Merkmale,

Monte-Carlo-Methoden werden in der Unternehmensfinanzierung und der Finanzmathematik eingesetzt , um (komplexe) Instrumente , Portfolios und Investitionen zu bewerten und zu analysieren.

Der Nettobarwert (NPV), auch bekannt als Nettobarwert ( NPW ) , ist eine Methode zur Beurteilung, ob zukünftige Geldbeträge mehr oder weniger wert sind als die Kosten einer heutigen Investition.
Quantitative Finance ist eine begutachtete Fachzeitschrift, die sich mit mathematischer Finanzwissenschaft und quantitativen Methoden in der Anwendung auf Finanzmärktebefasst .

Die realisierte Varianz (RV, siehe Schreibweisenunterschiede ) ist die Summe der quadrierten Renditen.

Im Finanzwesen bezeichnet die Rendite den Gewinn einer Investition . Sie umfasst jegliche Wertveränderung der Anlage und/oder die Cashflows (oder Wertpapiere oder andere Anlagen) , die der Anleger aus dieser Anlage über

In der Versicherungsmathematik und der angewandten Wahrscheinlichkeitstheorie beschreibt die Ruintheorie ( manchmal auch Risikotheorie oder kollektive Risikotheorie genannt ) mithilfe mathematischer Modelle die

Die Snell-Hülle , die in der Stochastik und der mathematischen Finanzmathematik verwendet wird , ist das kleinste Supermartingal, das einen stochastischen Prozess dominiert.
Statistische Finanzwissenschaft ist die Anwendung der Ökonophysik auf Finanzmärkte . Anstelle der normativen Wurzeln der Finanzwissenschaft verwendet sie einen positivistischen Rahmen.

Eine stochastische Differentialgleichung ( SDE ) ist eine Differentialgleichung, in der ein oder mehrere Terme ein stochastischer Prozess sind , was zu einer Lösung führt, die ebenfalls ein stochastischer Prozess ist.

In der Wahrscheinlichkeitstheorie bezeichnet man als stochastische Drift die Veränderung des Mittelwerts eines stochastischen (zufälligen) Prozesses .

In der Statistik bezeichnet man stochastische Volatilitätsmodelle als solche, bei denen die Varianz eines stochastischen Prozesses selbst zufällig verteilt ist.

In der Wirtschaftswissenschaft und im Finanzwesen bezeichnet die Taleb-Verteilung das statistische Profil einer Investition, die üblicherweise kleine positive Renditen abwirft, aber gleichzeitig ein geringes, jedoch

Der Trinomialbaum ist ein gitterbasiertes Rechenmodell, das in der Finanzmathematik zur Preisberechnung von Aktienoptionen verwendet wird. Er wurde 1986 von Phelim Boyle entwickelt.

In der Wirtschaftswissenschaft bezeichnet man als unvollständige Märkte solche, auf denen nicht für jeden möglichen Zustand der Natur eine Arrow-Debreu -Sicherheit existiert .
Die Verhaltensökonomie untersucht den Einfluss psychologischer Faktoren auf das Verhalten von Anlegern oder Finanzanalysten .

Eine Mahngebühr , auch Verspätungsgebühr genannt , ist eine Gebühr, die Unternehmen oder Organisationen ihren Kunden in Rechnung stellen, wenn diese eine Rechnung nicht bezahlen oder einen gemieteten oder ausgeliehenen

VIX ist das Börsenkürzel und die gängige Bezeichnung für den Volatilitätsindex der CBOE ( Chicago Board Options Exchange) .

Im Finanzwesen bezeichnet Volatilität ( üblicherweise mit " σ " abgekürzt ) das Ausmaß der Schwankungen einer Kursreihe im Zeitverlauf, üblicherweise gemessen an der Standardabweichung der logarithmischen Renditen .
X-Value Adjustment ( XVA , xVA ) ist ein Oberbegriff für verschiedene Bewertungsanpassungen, die Banken bei der Beurteilung des Wertes ihrer Derivatekontrakte vornehmen müssen .

Zinseszinsen sind Zinsen, die sich aus einem Kapitalbetrag und bereits aufgelaufenen Zinsen ansammeln.
Der Zinssatz ist der pro Periode fällige Zinsbetrag , bezogen auf den verliehenen, eingezahlten oder geliehenen Betrag. Zinsperioden betragen üblicherweise ein Jahr und werden andernfalls oft annualisiert .

Der zukünftige Wert ist der Wert eines aktuellen Geldbetrags oder einer Reihe von Zahlungsströmen zu einem bestimmten zukünftigen Zeitpunkt, unter der Annahme einer Rendite oder eines Zinssatzes .