Cash is money in the tangible form of currency, such as banknotes and coins.
In book-keeping and financial accounting, cash is current assets comprising currency or currency equivalents that can be accessed immediately or near-immediately (as in the case of money market accounts). Cash is seen either as a reserve for payments, in case of a structural or incidental negative cash flow, or as a way to avoid a downturn on financial markets.
Etymology
The English word cash originally meant 'money box', and later came to have a secondary meaning 'money'. This secondary usage became the sole meaning in the 18th century. The word cash comes from the Middle Frenchcaisse'money box', which comes from the Old Italiancassa, and ultimately from the Latincapsa'box'.[1][2]
History
| Part of a series on |
| Accounting |
|---|
 |
In Westeuropa waren nach dem Untergang des Weströmischen Reiches Münzen, Silberschmuck und Hacksilber (zerhackte Silbergegenstände) jahrhundertelang die einzigen Zahlungsmittel, bis venezianische Händler im frühen Mittelalter begannen, Silberbarren für größere Transaktionen zu verwenden . Parallel dazu führten sie Papiergeld ein , mit dem sie ihre Bankiers anwiesen , Zahlungen zu leisten. Ähnliche, mit Silberzeichen versehene Barren waren in Gebieten im Umlauf, in denen venezianische Händler Repräsentanzen unterhalten hatten. Auch das Byzantinische Reich , mehrere Staaten auf dem Balkan und die Kiewer Rus nutzten markierte Silberbarren für größere Zahlungen. Mit der Entwicklung der Weltwirtschaft und dem Anstieg der Silbervorräte, insbesondere nach der Kolonisierung Südamerikas, wurden die Münzen größer, und ab dem 15. Jahrhundert etablierte sich eine Standardmünze für den internationalen Zahlungsverkehr: die spanische und spanische Kolonialmünze zu 8 Reales . Ihr Pendant in Gold war der venezianische Dukat .
Verschiedene Münztypen konkurrierten um Märkte. Durch die Eroberung fremder Märkte erzielten die ausgebenden Herrscher zusätzliche Einnahmen aus der Seigniorage (der Differenz zwischen dem Wert der Münze und dem Wert des verwendeten Metalls). Erfolgreiche Münztypen des Hochadels wurden vom niederen Adel für die Seigniorage kopiert. Die Imitationen waren meist leichter, was die Beliebtheit des Originals minderte. Mit dem Zusammenschluss der Feudalstaaten zu Königreichen ging die Imitation von Silbermünzen zurück, doch Goldmünzen, insbesondere der Golddukat und der Goldflorin, wurden weiterhin als Handelsmünzen ausgegeben: Münzen ohne festen Wert, der nach Gewicht bestimmt wurde. Auch die Kolonialmächte versuchten, Spanien Marktanteile abzunehmen, indem sie Handelsmünzen in Form von Entsprechungen spanischer Silbermünzen prägten, jedoch mit geringem Erfolg.
Zu Beginn des 17. Jahrhunderts wurden Münzen der Englischen Ostindien-Kompanie in England geprägt und nach Osten verschifft. In England wurde im Laufe der Zeit das Wort „Cash“ aus dem Sanskritwort कर्ष (karsa) übernommen , was ein Gewicht von Gold oder Silber bezeichnet und dem altpersischen 𐎣𐎼𐏁 (karsha), einer Gewichtseinheit (83,30 Gramm), ähnelt. Die Münzen der Ostindien-Kompanie trugen sowohl Urdu- als auch englische Inschriften, um ihre Verwendung im Handel zu erleichtern. 1671 ordneten die Direktoren der Ostindien-Kompanie die Errichtung einer Münzprägeanstalt in Bombay , bekannt als Bombaim, an. 1677 wurde dies von der Krone genehmigt, und die Münzen wurden, nachdem sie die königliche Genehmigung erhalten hatten, als Silberrupien geprägt ; die Inschrift lautet: „Die Rupie von Bombaim“, mit Autorität von Karl II.
Um diese Zeit wurden auch für die Ostindien-Kompanie in der Münzprägeanstalt von Madras Münzen hergestellt . Das tamilische Wort für Geld ist „kaasu“ [ 3 ] , woraus sich möglicherweise „Bargeld“ entwickelt hat. Beide Wörter, „kaasu“ und „Bargeld“, haben dieselbe Bedeutung, anders als der Begriff „Spardose“. In den Verwaltungsregionen Bombay und Bengalen der Kompanie war die Rupie die Währung. In Madras hingegen wurden die Konten der Kompanie in Pagoden , Fractions , Fanams , Faluce und Bargeld geführt . Dieses System wurde bis 1818 beibehalten, als die Rupie als Währungseinheit für die Geschäfte der Kompanie eingeführt wurde.

Papiergeld wurde erstmals in China während der Tang-Dynastie verwendet , 500 Jahre bevor es sich in Europa durchsetzte. [ 4 ] Bei seinem Besuch in China im 13. Jahrhundert war Marco Polo erstaunt darüber, dass die Menschen dort Papiergeld gegen Waren tauschten, anstatt wertvolle Münzen aus Silber oder Gold zu verwenden. Er beschrieb ausführlich, wie der Große Kaan einen Teil des Maulbeerbaums zur Herstellung des Papiergeldes nutzte und wie ein Siegel auf das Papier aufgebracht wurde, um es zu authentifizieren. Marco Polo erwähnte auch die Gefahr der Geldfälschung und gab an, dass Geldfälschung mit dem Tod bestraft wurde. [ 5 ] Im 17. Jahrhundert begannen europäische Länder, Papiergeld zu verwenden, unter anderem aufgrund eines Mangels an Edelmetallen, wodurch weniger Münzen geprägt und in Umlauf gebracht wurden. [ 6 ] Zunächst war es vor allem in den Kolonien der europäischen Mächte verbreitet. Im 18. Jahrhundert wurden in Kolonien wie Ceylon und den angrenzenden Kolonien Essequibo , Demerara und Berbice bedeutende Banknoten ausgegeben . John Law leistete Pionierarbeit auf dem Gebiet der Banknoten bei der Banque Royale . Der Zusammenhang zwischen Geldmenge und Inflation war noch nicht vollständig verstanden, und die Bank ging bankrott, wodurch ihre Banknoten wertlos wurden, da sie zu stark in Umlauf gebracht worden waren. Die gewonnenen Erkenntnisse wurden auf die Bank von England angewendet , die eine entscheidende Rolle bei der Finanzierung des Spanischen Unabhängigkeitskrieges gegen die französischen Truppen spielte , aber durch den wertlosen Franc de Germinal stark eingeschränkt war.
Die Möglichkeit, Papiergeld zu drucken, übertrug den Nationalstaaten die Verantwortung für die Inflationsbekämpfung durch Kontrolle der Geldmenge . Dadurch wurde auch der direkte Zusammenhang zwischen dem Metall der Münze und ihrem Nennwert überflüssig. Ab 1816 wurden Münzen im Allgemeinen zu Scheingeld , obwohl einige große Silber- und Goldmünzen bis 1927 Standardmünzen blieben. Im Ersten Weltkrieg verschwanden Standardmünzen weitgehend. Danach wurden Standardgoldmünzen, hauptsächlich britische Sovereigns , weiterhin in Kolonien und weniger entwickelten Volkswirtschaften verwendet, und silberne Maria-Theresien-Taler von 1780 wurden bis 1946 als Handelsmünzen für Länder in Ostasien und möglicherweise auch später noch lokal geprägt.
Bargeld macht heute nur noch einen sehr geringen Teil der Geldmenge aus. Seine verbleibende Funktion besteht darin, eine Form der Geldaufbewahrung und des Zahlungsverkehrs für diejenigen bereitzustellen, die nicht an anderen Systemen teilnehmen möchten und kleinere Zahlungen bequem und schnell tätigen wollen. Diese letztgenannte Funktion wird jedoch zunehmend von elektronischen Zahlungssystemen ersetzt . Studien haben gezeigt, dass die Nachfrage nach Bargeld mit zunehmender Nutzung von Debitkarten sinkt, da Händler weniger Wechselgeld für Kundenkäufe herausgeben müssen. [ 7 ]
Der Bargeldumlauf nimmt zu. Die Menge des im Umlauf befindlichen US-Dollars stieg von 2007 bis 2012 um 42 %. [ 8 ] Die Menge der im Umlauf befindlichen Pfund-Sterling- Banknoten stieg von 2008 bis 2013 um 29 %. [ 9 ] Die Menge des im Umlauf befindlichen Euro stieg von August 2008 bis August 2013 um 34 % (2 % des Anstiegs sind auf die Euro-Einführung in der Slowakei 2009 und in Estland 2011 zurückzuführen ). [ 10 ]
Motive der Bargeldhaltung
In der Wirtschaftstheorie (gemäß der keynesianischen Ökonomie ) wird die Bargeldhaltung (insbesondere Sichteinlagen ) grob auf drei Motive zurückgeführt: [ 11 ]
- Transaktionsmotiv
- Vorsichtsmotiv
- Spekulatives Motiv.
Das Transaktionsmotiv deckt die geschäftlichen Bedürfnisse der Wirtschaftssubjekte ab, das Vorsichtsmotiv dient dazu, Geld für Liquiditätszwecke und zur Vorsorge für Krisensituationen zu halten, [ 12 ] und das Spekulationsmotiv resultiert nach John Maynard Keynes aus der Unsicherheit über die zukünftige Entwicklung der Zinssätze und bezieht sich auf Finanzinvestitionen.
Neben dieser rein wirtschaftlichen Bedeutung gibt es noch weitere Aspekte der Bargeldnutzung: [ 13 ] [ 14 ] [ 15 ]
- Anonyme Zahlung ohne Offenlegung persönlicher Daten
- Vertrauen in die Zentralbank (Kontrolle und Veröffentlichung der Geldschöpfung )
- Aktivierung eines Belohnungszentrums im Gehirn (Antizipation des Erreichens eines bestimmten Ziels)
- Ausgabenkontrolle (sofortige physische Zahlung)
- Tradition (haptische Erfahrung, z. B. Geldspende; langfristige Zuverlässigkeit der Werterhaltung)
- Inklusion (gleichberechtigte Teilhabe aller am Wirtschaftsleben)
- Identifikation (symbolischer Charakter, Solidarität und Gruppenzugehörigkeit)
- Lehrmittel für Kinder (objektiver Umgang mit Vermögen und Ausgaben)
- Das Geben eines Trinkgelds als unmittelbare Anerkennung für guten Service.
In der Praxis können mehrere dieser Motive gleichzeitig wirken, wobei das Vorsorgemotiv der Werterhaltung und das Motiv der anonymen Zahlung ausschlaggebend sind. Aufgrund seiner einzigartigen Eigenschaften gibt es keinen perfekten Ersatz für Bargeld. Bargeldabschaffung oder Kapitalverkehrskontrollen können die Wirtschaft destabilisieren, wenn elektronische Zahlungsmittel nicht ohne Weiteres verfügbar sind (z. B. die indische Bargeldabschaffung 2016 ). [ 15 ]
Bargeld im Umlauf
Der Bargeldumlauf unterliegt starken saisonalen Schwankungen. Lohn- und Gehaltszahlungen, Steuerzahlungen und Feiertage führen zu statistisch messbaren Anstiegen des Bargeldumlaufs, auf die sich die Kreditinstitute vorbereiten. Da Bargeldbestände bei Banken nicht verzinst werden und zudem Sicherheitsrisiken ( Banküberfälle ) bergen, halten Banken in der Regel nur sehr geringe Bargeldmengen. Daher sind sie in Zeiten erhöhten Bargeldbedarfs gezwungen, die Zentralbank einzubeziehen. Der Bargeldumlauf bleibt somit nur dann konstant, wenn Banken Bargeld aus ihren eigenen Beständen an ihre Kunden auszahlen oder Bareinlagen ihrer Kunden entgegennehmen.
Das Verhältnis des Bargeldumlaufs zum Bruttoinlandsprodukt (Bargeldquote) ist ein guter Indikator für die Bargeldnutzung und das Zahlungsverhalten einer Volkswirtschaft. In Ländern wie den Vereinigten Staaten führt die zunehmende Nutzung von Debit- und Kreditkarten zu einem langsameren Anstieg des Bargeldumlaufs als in Ländern mit einem hohen Bargeldzahlungsaufkommen. Im Jahr 2018 lag die Quote zwischen 1,3 % (in Schweden ) und über 21 % (in Japan ), 10,5 % in der Schweiz und 10,7 % in der Eurozone . [ 16 ]
Seit etwa 2018, verstärkt durch die COVID-19-Pandemie , hat der Bargeldumlauf in der Eurozone deutlich zugenommen, während der Anteil der Barzahlungen (d. h. Transaktionen) gesunken ist – ein Phänomen, das als Banknotenparadoxon bekannt ist . Analysen zeigen, dass private Haushalte zunehmend Bargeld als Vorsichtsmaßnahme gegen Krisen halten und dass auch negative Zinsen eine Rolle spielen. [ 17 ] Dieser Effekt ist auch in vielen anderen Währungsräumen zu beobachten, beispielsweise in den Vereinigten Staaten und Japan . [ 18 ]
Banknotenverfolgung
In den meisten Ländern werden Banknoten nicht routinemäßig anhand ihrer Seriennummern erfasst. Bei Bargeldanwendungen gibt es folgende Ausnahmen:
- Registrierung von Lösegeldzahlungen für Erpressungen (z. B. im Fall der Oetker-Entführung [ 19 ] )
- Makroökonomische Studien zu Geldflüssen durch die Zentralbank [ 20 ]
- Statistische Erfassung der Lebensdauer von Banknoten durch die Zentralbank [ 21 ]
- Die (standortbezogene) Migration einzelner Banknoten verfolge ich mit EuroBillTracker für Euro-Banknoten , Where's George? für US-Dollar-Banknoten und Where's Willy? für kanadische Dollar-Banknoten – als Hobby.
- Verwendung einzelner Banknoten zum Versenden von Nachrichten an Empfänger über die mobile App smill . [ 22 ]
Seit 2016 verlangt die Chinesische Volksbank die Erfassung der an Geldautomaten und Bankschaltern ausgegebenen und eingezahlten Banknoten, mit der Begründung, dass Falschgeld strafrechtlich verfolgt werde. [ 23 ]
Mit der Richtlinie EZB/2010/14 verpflichtet die Europäische Zentralbank (EZB) die Banken, die Echtheit eingezahlter und abgehobener Banknoten an Bankschaltern und Geldautomaten mithilfe geprüfter Geräte zu überprüfen. Sie sind verpflichtet, den Ursprung mutmaßlich gefälschter Banknoten bis zum Kontoinhaber zurückzuverfolgen. Zudem müssen sie gefälschte Banknoten und Münzen physisch beschlagnahmen. [ 24 ]
Wettbewerb um Bargeld
Bargeldlose Zahlungen
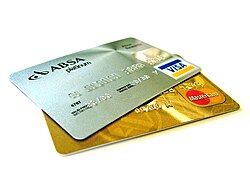
Cashless society can be defined as one in which all financial transactions are handled through "digital" forms (debit and credit cards) in preference to cash (physical banknotes and coins). Cashless societies have been a part of history from the very beginning of human existence. Barter and other methods of exchange were used to conduct a wide variety of trade transactions during this time period.[25]
Since the 1980s, the use of banknotes has increasingly been displaced by credit and debit cards, electronic money transfers and mobile payments, but much slower than expected. The cashless society has been predicted for more than forty years,[26] but cash remains the most widely used payment instrument in the world and on all continents.[27]: 14 In 17 out of 24 studied countries, cash represents more than 50% of all payment transactions, with Austria at 85%, Germany at 80%, France at 68%. The United Kingdom at 42%, Australia at 37%, United States at 32%, Sweden at 20%, and South Korea at 14% are among the countries with lower cash usage.[27]: 27
By the 2010s, cash was no longer the preferred method of payment in the United States.[28] In 2016, the United States User Consumer Survey Study reported that three out of four of the participants preferred a debit or credit card payment instead of cash.[29] Some nations have contributed to this trend, by regulating what type of transactions can be conducted with cash and setting limits on the amount of cash that can be used in a single transaction.
Bargeld ist nach wie vor das wichtigste Zahlungsmittel (und Wertaufbewahrungsmittel) für Menschen mit niedrigem Einkommen ohne Bankkonto und hilft, Schuldenfallen durch unkontrollierte Ausgaben zu vermeiden. Es gewährleistet Anonymität und verhindert die Nachverfolgung aus wirtschaftlichen oder politischen Gründen. [ 30 ] Darüber hinaus ist Bargeld das einzige Mittel zur Notfallplanung , um Risiken im Falle von Naturkatastrophen oder Ausfällen der technischen Infrastruktur wie großflächigen Stromausfällen oder dem Ausfall von Kommunikationsnetzen abzufedern. [ 31 ] Daher treiben Zentralbanken und Regierungen die ausreichende Verfügbarkeit von Bargeld immer stärker voran. Die US-amerikanische Federal Reserve hat Richtlinien für die Aufrechterhaltung des Bargeldverkehrs herausgegeben, [ 32 ] und die schwedische Regierung ist besorgt über die Folgen eines Verzichts auf Bargeld und erwägt ein Gesetz, das alle Banken zur Bargeldabwicklung verpflichtet. [ 33 ]
Digitale und virtuelle Währungen
Digitale Währung ist ein Oberbegriff für verschiedene Ansätze zur Unterstützung sicherer öffentlicher Transaktionen oder zur Nutzung eines verteilten Ledgers wie der Blockchain als neue Technologie für dezentrales Vermögensmanagement. Die Blockchain-1.0-Ära ermöglichte die Anwendung virtueller digitaler Währungen auf dem Markt, beispielsweise für Geldtransfer- und Zahlungssysteme. [ 34 ] Dabei wird die Etablierung einer elektronischen Version der nationalen Währung angestrebt, die von der Zentralbank als Emittentin gedeckt ist. Virtuelle Währung ist eine digitale Wertdarstellung, die weder von einer Zentralbank noch von einer öffentlichen Behörde ausgegeben wird, wie beispielsweise Bitcoin . [ 35 ] Facebooks Konzept für den Diem basiert auf einem Token, der durch Finanzanlagen wie einen Währungskorb gedeckt ist.
Im Jahr 2012 erwog die Bank von Kanada die Einführung einer digitalen Währung. [ 36 ] [ 37 ] Sie betrachtet die Entscheidung für eine digitale Währung als recht komplex und analysiert die Vor- und Nachteile, um festzustellen, unter welchen Bedingungen die Ausgabe einer solchen Währung eines Tages sinnvoll sein könnte. Als Bedrohung birgt eine digitale Zentralbankwährung das Risiko eines Bankenansturms. [ 38 ]
Ebenfalls im Jahr 2012 wurde berichtet, dass die schwedische Zentralbank ( Sveriges Riksbank ) technologische Fortschritte im Bereich elektronisches Geld und Zahlungsmethoden für digitale Währungen als Alternative zu Bargeld analysierte. [ 39 ] Im Jahr 2019 untersuchte sie, ob die schwedische Krone in elektronischer Form, der sogenannten E-Krone, verfügbar gemacht werden sollte und welche Auswirkungen dies gegebenenfalls auf die schwedische Gesetzgebung und die Aufgaben der Riksbank hätte. Sie hat die Suche nach einem Technologieanbieter zur Entwicklung und Erprobung von Lösungen für eine mögliche zukünftige E-Krone eingeleitet. Über die Einführung einer E-Krone wurde noch keine Entscheidung getroffen. [ 40 ]
Zahlungskosten
Eine Analyse der Deutschen Bundesbank aus dem Jahr 2017 ergab, dass Barzahlungen im Einzelhandel durchschnittlich 24 Cent kosten , während Zahlungen mit Girokarten 30 Cent (oft 0,3 bis 0,4 % des Umsatzes zuzüglich einer Transaktionsgebühr) und Kreditkartenzahlungen einen Euro kosten, der im Verkaufspreis enthalten ist. [ 41 ] Aus diesem Grund akzeptieren Händler häufig keine Kartenzahlungen unterhalb eines bestimmten Betrags. Je nach Kontomodell fallen zudem Buchungsgebühren für den Kontoinhaber an, durchschnittlich 35 Cent pro Buchung. Aufgrund dieser lukrativen Einnahmequelle bevorzugen Geschäftsbanken und Kreditkartenunternehmen bargeldlose Zahlungen.
Bei bargeldlosen Zahlungstransaktionen werden neben der Zahlungsdokumentation selbst gemäß dem Know-Your-Customer -Prinzip (KYC) üblicherweise die persönlichen Daten des Zahlers mit den Daten des Zahlungsempfängers verknüpft. Dadurch lässt sich der Zahlungsprozess für Zahler und Zahlungsempfänger präzise nachverfolgen. Die zunehmende Digitalisierung führt zu einer detaillierteren Erfassung bargeldloser Zahlungstransaktionen und deren Auswertung für Werbe- und Marketingkampagnen. Da diese digitale Dokumentation in der Regel zentralisierter als zuvor erfolgt, steigt das Missbrauchspotenzial. Bargeldtransaktionen hingegen sind anonym, sofern nicht mithilfe von Kundenbindungsprogrammen auf Basis von Kundenkarten Kaufprofile erfasst werden. Dies trägt zur Wettbewerbsfähigkeit des Zahlungsverkehrs bei. [ 42 ]
Bargeld in Verfassungen
Österreich
Im August 2023 sprach sich der österreichische Bundeskanzler Karl Nehammer für die Verankerung von Bargeld in der österreichischen Verfassung aus . Dies geschah, nachdem die FPÖ mit dieser Idee Wahlkampf geführt hatte. [ 43 ]
Ungarn
Im Februar 2025 kündigte der ungarische Ministerpräsident Viktor Orbán Pläne an, das Recht auf Bargeldzahlung in der ungarischen Verfassung zu verankern . Dieser Vorschlag stammte ursprünglich von der rechtsextremen Partei Mi Hazánk . [ 44 ] Im April 2025 verabschiedete das ungarische Parlament diese Verfassungsänderungen. [ 45 ]
Schweiz
Im Jahr 2023 unterstützte die Schweizer Regierung Bestrebungen, Bargeld verfassungsrechtlich zu schützen. Dies geschah auf Initiative der Bevölkerung. [ 46 ]
Slowakei
Im Juni 2023 stimmte das slowakische Parlament mit 111 von 150 Stimmen für die Verankerung des Rechts auf Bargeldzahlung in der slowakischen Verfassung . Der Änderungsantrag wurde von der Partei Sme Rodina eingebracht . [ 47 ]
Siehe auch
- Geldautomat – Gerät zur Durchführung von Finanztransaktionen
- Banknotenzähler – Maschine, die Geld zählt
- Banknotenverarbeitung – Automatisierter Prozess zur Prüfung von Banknoten
- Banknotensiegel (China) – Historische Maßnahme gegen Geldscheinfälschung
- Bargeld und bargeldähnliche Mittel – Hochliquide, kurzfristige Vermögenswerte
- Cashback (Begriffsklärung)
- Cash-Management – Maßnahmen zur Steuerung der kurzfristigen Liquidität im Unternehmen
- Cashflow – Geldflüsse in ein Unternehmen, ein Projekt oder ein Finanzprodukt hinein oder aus diesem heraus.
- Kasse – Gerät zur Erfassung und Berechnung von Einzelhandelsumsätzen
- Bargeldtransfers – Direkte Geldüberweisung an eine berechtigte Person
- Währungssymbol – Symbol zur Darstellung des Namens einer Währung
- Inflation – Entwertung der Kaufkraft des Geldes
- Inflationsschutz – Eine Anlage, die den Anleger vor Inflation oder Inflation schützen soll.
- Geldschöpfung – Prozess, durch den die Geldmenge einer Wirtschaftsregion erhöht wird
- Kleingeldkasse – Gelder in Form von Bargeld
- Rabatt (Marketing) – Kaufrabattprogramm
Referenzen
- ^ „Definition von Bargeld“ . www.merriam-webster.com . 13.11.2025. Archiviert vom Original am 29.11.2025 . Abgerufen am 14.11.2025 .
- ^ „Cash – Etymologie, Herkunft & Bedeutung“ . etymonline . Archiviert vom Original am 08.09.2025 . Abgerufen am 14.11.2025 .
- ^ "kācu" . Abgerufen am 8. Mai 2023 .
- ^"Top 10 Things You Didn't Know About Money - TIME". Time. 2009-08-05. ISSN 0040-781X. Retrieved 2025-11-14.
- ^"The Cantos Project – Marco Polo: Kublai's paper money". thecantosproject.ed.ac.uk. Archived from the original on 2021-05-15. Retrieved 2019-12-07.
- ^"A history of the Franc: the key moments". napoleon.org. Archived from the original on 2022-01-05. Retrieved 2019-10-06.
- ^"Federal Reserve Bank of Chicago, Debit Card and Cash Usage: A Cross-Country Analysis, March 2007"(PDF). Archived(PDF) from the original on 20 October 2012. Retrieved 15 November 2013.
- ^"2012 Annual Report Essay: Cash Is Dead! Long Live Cash!". San Francisco Fed. Archived from the original on 2023-12-04. Retrieved 2025-11-14.
- ^"Banknote Statistics | Bank of England". www.bankofengland.co.uk. Archived from the original on 2017-11-16. Retrieved 2025-11-14.
- ^Bank, European Central (2023-08-07). "Circulation". European Central Bank. Archived from the original on 2021-02-09. Retrieved 2025-11-14.
- ^Keynes, John Maynard (1936). The General Theory of Employment, Interest and Money. Palgrave Macmillan. ISBN 978-0-230-00476-4.
{{cite book}}:ISBN-/Datumsinkompatibilität ( Hilfe ) - ^Rösl, Gerhard; Seitz, Franz (2022-04-08). "Cash demand in times of crisis. In: Journal of Payments Strategy & Systems"(PDF). Journal of Payments Strategy & Systems. 16 (2): 107–119. doi:10.69554/BFOI8360. Archived(PDF) from the original on 2024-01-18. Retrieved 2024-01-19.
- ^Pitters, Julia (2022). Beermann, Johannes (ed.). In dubio pro Euroschein: Über den psychologischen Wert des Bargelds [In dubio pro euro bill: On the psychological value of cash.]. 20 Jahre Euro. Zur Zukunft unseres Geldes (in German). Munich: Siedler. pp. 498–510. ISBN 978-3-8275-0165-3.
- ^ Lea, Stephen; Webley, Paul ( 2006). „Geld als Werkzeug, Geld als Droge: Die biologische Psychologie eines starken Anreizes“ . Behavioral and Brain Sciences . 29 (2). Cambridge University Press: 161–176 . doi : 10.1017/S0140525X06009046 . hdl : 10036/34794 . PMID 16606498. S2CID 2353982 .
- ^ a b Rösl, Gerhard; Seitz, Franz (2022-06-01). „Zur stabilisierenden Rolle von Bargeld für Gesellschaften“ (PDF) . econstor . Archiviert (PDF) vom Original am 18.01.2024 . Abgerufen am 19.01.2024 .
- ^ „Anteil des sich im Umlauf befindlichen Bargeldes ausgewählter Währungen am Bruttoinlandsprodukts (BIP) des jeweiligen Währungsgebiets im Jahr 2018“ [Bargeld-zu-BIP-Verhältnis ausgewählter Währungen im Jahr 2018] (auf Deutsch). 20.01.2022 . Abgerufen am 12.12.2022 .
- ^ Zamora-Pérez, Alejandro (01.04.2021). „Das Paradoxon der Banknoten: Die Nachfrage nach Bargeld jenseits des reinen Transaktionsgebrauchs verstehen“ . Europäische Zentralbank . Archiviert vom Original am 10.12.2022 . Abgerufen am 12.12.2022 .
- ^ Yoshizawa, Kento (01.12.2021). „Entwicklungen im Banknotenumlauf seit Beginn der Pandemie“ (PDF) . Bank von Japan . Archiviert (PDF) vom Original am 12.10.2022 . Abgerufen am 12.12.2022 .
Die Gründe für das vor der Pandemie weltweit beobachtete Paradoxon lagen darin, dass die Nachfrage nach Banknoten für Transaktionen zwar durch den Anstieg bargeldloser Zahlungen negativ beeinflusst wurde, die Nachfrage nach Banknoten für andere Zwecke jedoch aufgrund niedriger Zinsen und einer erhöhten Vorsichtsnachfrage zunahm.
- ^ Götz, Hans-Dieter (03.07.2017). „Lösegeld: Versteck gefunden“ . FOKUS (auf Deutsch). Archiviert vom Original am 07.01.2023 . Abgerufen am 13.01.2023 .
- ^ Deinhammer, Reinhard; Ladi, Anna (01.12.2017). „Modellierung der Qualität von Euro-Banknoten im Umlauf“ (PDF) . Europäische Zentralbank . Archiviert (PDF) vom Original am 07.01.2023 . Abgerufen am 13.01.2023 .
- ^ Leszczyszyn, Antin; Grindley, Rebecca (14.05.2018). „White Paper: What can be gain with Serial Number Reading?“ . Archiviert vom Original am 06.02.2023 . Abgerufen am 13.01.2023 .
- ^ „Smill™ | Koenig & Bauer Banknotenlösungen“ . banknote-solutions.koenig-bauer.com . Abgerufen am 14.11.2025 .
- ^ „Yinfa Nr. 29 [2016], Bekanntmachung der Chinesischen Volksbank zur Herausgabe der Richtlinien für die Maßnahmen von Banken und Finanzinstituten zur Bekämpfung von Geldfälschung“ . www.pbc.gov.cn. 08.02.2016 . Abgerufen am 13.01.2023 .
- ^ „Beschluss der Europäischen Zentralbank vom 16. September 2010 über die Echtheits- und Eignungsprüfung und die Wiederinverkehrung von Euro-Banknoten“ . Europäische Zentralbank . 16.09.2010. Archiviert vom Original am 07.10.2022 . Abgerufen am 13.01.2023 .
- ^ „Kosten von Bargeld in den Vereinigten Staaten | Global Hub“ . newsroom.mastercard.com . Archiviert vom Original am 06.08.2021 . Abgerufen am 14.11.2025 .
- ^ „Mythos: Die bargeldlose Gesellschaft steht unmittelbar bevor“ . Cash Repository . 17.03.2017. Archiviert vom Original am 11.07.2019 . Abgerufen am 14.11.2025 .
- ^ a b „World Cash Report 2018“ (PDF) . G4S Cash Solutions, Payments Advisory Group. 01.07.2018. Archiviert (PDF) vom Original am 27.02.2021 . Abgerufen am 11.07.2019 .
- ^ Tompor, Susan. „Eine bargeldlose Gesellschaft? Manche Einzelhändler rümpfen die Nase über Bargeld . “ USA TODAY . Archiviert vom Original am 11.04.2018 . Abgerufen am 14.11.2025 .
- ^ „Die Umfragen zur Zahlungswahl der Verbraucher 2016 und 2017: Zusammenfassende Ergebnisse – Count Money“ . 27.11.2021. Archiviert vom Original am 25.07.2025 . Abgerufen am 14.11.2025 .
- ^ O'Sullivan, Andrea (2019-07-02). „Hong Kong Protests Show Dangers of a Cashless Society“ . Archiviert vom Original am 2021-08-06 . Abgerufen am 11.07.2019 .
Viele digitale Zahlungen lassen sich nachverfolgen und könnten somit ein autoritäres Vorgehen unterstützen.
- ^ „Swish stürzt bei beliebter Fußballveranstaltung in Skövde, Schweden ab“ . Cash Matters . Archiviert vom Original am 11.07.2019 . Abgerufen am 14.11.2025 .
- ^ „FedCash Services Business Continuity“ . frbservices.org . Archiviert vom Original am 17.05.2021 . Abgerufen am 14.11.2025 .
- ^ „Schwedische Regierung plant Gesetz zur Bargeldabwicklung für alle Banken“ . Cash Matters . 18.04.2019. Archiviert vom Original am 06.08.2021 . Abgerufen am 11.07.2019 .
Bei Stromausfall sind elektronische Zahlungen nicht mehr möglich. Aus rein praktischen Gründen benötigen wir Banknoten und Münzen, die auch ohne Strom funktionieren.
- Pan , Xiongfeng; Pan, Xianyou; Song, Malin; Ai, Bowei; Ming, Yang (1. Juni 2020). „Blockchain-Technologie und operative Fähigkeiten von Unternehmen: Ein empirischer Test“ . International Journal of Information Management . 52 101946. doi : 10.1016/j.ijinfomgt.2019.05.002 . ISSN 0268-4012 . S2CID 182010891 .
- ^ „EBA-Stellungnahme zu ‚virtuellen Währungen‘“" (PDF) . Europäische Bankenaufsichtsbehörde . 4. Juli 2014. Archiviert vom Original (PDF) am 18. September 2019. Abgerufen am 11. Juli 2019 .
- ^ Strange, Adario (13. April 2012). „Kanada fordert Entwickler zur Entwicklung einer digitalen Währung auf“ . PC Magazine . Archiviert vom Original am 1. Juli 2018. Abgerufen am 14. November 2025 .
- ^ Randy Boswell (6. April 2012). „Kanada stellt digitale Währung vor“ . The Gazette . Archiviert vom Original am 10. April 2012.
- ^ „Der Weg zum digitalen Geld. Von Biberfellen über Papiergeld zu digitalen Währungen“ . Bank von Kanada . 1. April 2019. Archiviert vom Original am 2. Oktober 2021. Abgerufen am 11. Juli 2019 .
- ^ Malin Rising (17. März 2012). "VayXanh - Vay Nhanh Cấp Tốc" . Archiviert vom Original am 19. Dezember 2025. Abgerufen am 15. August 2012 .
- ^ „Lesen Sie mehr über das E-Krona-Projekt der Riksbank“ . www.riksbank.se . Archiviert vom Original am 31.05.2019 . Abgerufen am 14.11.2025 .
- ^ Beermann, Johannes (2022). Der Weg des Geldes: Grundlagen, Entwicklungen und Perspektiven des Bargeldes in Deutschland . 20 Jahre Euro. Zur Zukunft unseres Geldes (auf Deutsch). München: Siedler. S. 179–206 . ISBN 978-3-8275-0165-3Die
- ^ „Warum Bargeld wichtig ist: Die 20 wichtigsten Gründe für die Beliebtheit und Relevanz von Bargeld“ . Cash Matters . Archiviert vom Original am 16.04.2022 . Abgerufen am 14.11.2025 .
- ^ „Österreichischer Bundeskanzler: Recht auf Bargeldnutzung sollte in der Verfassung verankert sein“ . politico.eu . 04.08.2023 . Abgerufen am 14.11.2025 .
- ^ „Orbán verspricht lebenslange Steuerbefreiung und droht in seiner Rede zur Lage der Nation mit dem Nationalstolz“ . Telex (in Ungarisch). 22.02.2025. Archiviert vom Original am 12.04.2025 . Abgerufen am 14.11.2025 .
- ^ „Parlament stimmte für eine Verfassungsänderung zur Verschärfung des Versammlungsrechts, erneute Demonstration in Budapest“ . 14.04.2025. Archiviert vom Original am 15.04.2025 . Abgerufen am 14.11.2025 .
- ^ „Schweizer Regierung schlägt verfassungsrechtlichen Schutz für Bargeld vor“ . SWI swissinfo.ch . 30.08.2023 . Abgerufen am 14.11.2025 .
- ^ Zmušková, Barbara (19.06.2023). „Slowakei verankert Recht auf Barzahlung in der Verfassung – aus Angst vor dem digitalen Euro“ . euractiv.com . Archiviert vom Original am 30.05.2024 . Abgerufen am 14.11.2025 .
Weiterführende Literatur
- Davies, G. (1994). Eine Geschichte des Geldes von der Antike bis zur Gegenwart . Cardiff: University of Wales Press . ISBN 9780708313510Die
- Spufford, P. (2008). Wie selten verwendeten mittelalterliche Kaufleute Münzen? . Utrecht: Stichting Nederlandse Penningkabinetten. ISBN 9789073882218Die
- Ferguson, Niall (2019). Der Aufstieg des Geldes: Eine Finanzgeschichte der Welt . London: Penguin Books. ISBN 9780141990262Die