| Securities |
|---|
 |
A mortgage-backed security (MBS) is a type of asset-backed security (an "instrument") which is secured by a mortgage or collection of mortgages. The mortgages are aggregated and sold to a group of individuals (a government agency or investment bank) that securitizes, or packages, the loans together into a security that investors can buy. Bonds securitizing mortgages are usually treated as a separate class, termed residential;[1] another class is commercial, depending on whether the underlying asset is mortgages owned by borrowers or assets for commercial purposes ranging from office space to multi-dwelling buildings.
Die Struktur der hypothekenbesicherten Wertpapiere (MBS) kann als „Pass-Through“ -Struktur bezeichnet werden , bei der die Zins- und Tilgungszahlungen vom Kreditnehmer oder Immobilienkäufer direkt an den MBS-Inhaber weitergeleitet werden. Alternativ kann die Struktur komplexer sein und aus einem Pool anderer MBS bestehen. Weitere Arten von MBS sind Collateralized Mortgage Obligations (CMOs, oft als Real Estate Mortgage Investment Conduits strukturiert) und Collateralized Debt Obligations (CDOs). [ 2 ]
In den USA umfasst der Markt für hypothekenbesicherte Wertpapiere (MBS) ausstehende Wertpapiere im Wert von über 11 Billionen US-Dollar und ein durchschnittliches tägliches Handelsvolumen von fast 300 Milliarden US-Dollar. [ 3 ]
Eine Hypothekenanleihe ist eine Anleihe, die durch einen Pool von Hypotheken auf eine Immobilie, beispielsweise ein Haus, besichert ist . Allgemeiner werden Anleihen, die durch die Verpfändung bestimmter Vermögenswerte besichert sind, als Hypothekenanleihen bezeichnet. Hypothekenanleihen können monatlich, vierteljährlich oder halbjährlich Zinsen zahlen. Die Verbreitung von Hypothekenanleihen wird gemeinhin Mike Vranos zugeschrieben .
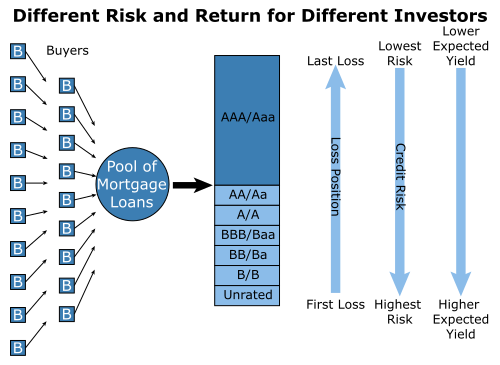
Die Anteile von Subprime-MBS, die von verschiedenen Strukturen wie CMOs emittiert werden, sind nicht identisch, sondern werden in Tranchen (französisch für „Stücke“) ausgegeben, die jeweils eine unterschiedliche Priorität im Tilgungsprozess aufweisen und somit unterschiedliche Risiko- und Renditechancen bieten. Tranchen einer MBS – insbesondere die nachrangigen, höher verzinsten Tranchen – werden/wurden häufig weiterverpackt und als Collateralized Debt Obligations (CDOs) erneut verkauft. [ 4 ] Diese von Investmentbanken emittierten Subprime-MBS spielten eine zentrale Rolle in der Subprime-Krise von 2006–2008.
Der Gesamtnennwert einer hypothekenbesicherten Anleihe (MBS) sinkt im Laufe der Zeit, da – anders als bei Anleihen und den meisten anderen festverzinslichen Wertpapieren – das Kapital einer MBS nicht als Einmalzahlung bei Fälligkeit an den Anleihegläubiger zurückgezahlt wird, sondern zusammen mit den Zinsen in regelmäßigen Abständen (monatlich, vierteljährlich usw.) beglichen wird. Diese Wertminderung wird durch den sogenannten „Faktor“ der MBS gemessen, also den Prozentsatz des ursprünglichen Nennwerts, der noch zurückzuzahlen ist.
In den Vereinigten Staaten können MBSs von Strukturen emittiert werden, die von staatlich geförderten Unternehmen wie Fannie Mae oder Freddie Mac eingerichtet wurden , oder sie können als „Private-Label“-Produkte von Strukturen emittiert werden, die von Investmentbanken eingerichtet wurden.
Verbriefung


Der Verbriefungsprozess ist komplex und stark von der jeweiligen Rechtsordnung abhängig . Unter anderem streut die Verbriefung das Risiko und ermöglicht es Anlegern, unterschiedliche Anlage- und Risikoniveaus zu wählen. [ 5 ] Die Grundlagen sind:
- Hypothekendarlehen ( Hypothekenbriefe ) werden von Banken und anderen Kreditgebern erworben und gegebenenfalls an eine Zweckgesellschaft (SPV) übertragen .
- Der Käufer oder Zessionar fasst diese Darlehen zu Sammlungen oder „Pools“ zusammen.
- Der Käufer oder Zessionar verbrieft die Portfolios durch die Ausgabe hypothekenbesicherter Wertpapiere.
Während Wohnimmobilienkredite ( Residential Mortgage-Backed Securities , RMBS) durch Einfamilienhäuser mit ein bis vier Wohneinheiten besichert sind, sind Gewerbeimmobilienkredite ( Commercial Mortgage-Backed Securities , CMBS) durch Gewerbe- und Mehrfamilienimmobilien wie Wohngebäude, Einzelhandels- oder Büroimmobilien, Hotels, Schulen, Industrieanlagen und andere Gewerbeobjekte besichert . CMBS sind in der Regel anders strukturiert als RMBS.
Diese Verbriefungsfonds können sowohl von staatlich geförderten Unternehmen als auch von privaten Anbietern strukturiert werden, die Kreditverbesserungsmaßnahmen anbieten , um das mit diesen Hypotheken verbundene Risiko von Vorfälligkeit und Zahlungsausfall zu mindern. Da Hypothekennehmer in den USA die Möglichkeit haben, mehr als die monatliche Rate zu zahlen (vorzeitige Tilgung) oder den Kredit in der Regel ohne finanzielle Strafe vollständig zurückzuzahlen , ist der monatliche Cashflow einer hypothekenbesicherten Wertpapier (MBS) nicht im Voraus bekannt, weshalb eine MBS ein Risiko für Anleger darstellt.
In den Vereinigten Staaten werden die gängigsten Verbriefungstreuhandfonds von Fannie Mae und Freddie Mac , zwei staatlich geförderten Unternehmen, aufgelegt. Ginnie Mae , ebenfalls ein staatlich gefördertes Unternehmen, dessen Kreditwürdigkeit durch die US-Regierung vollständig abgesichert ist, garantiert seinen Anlegern pünktliche Zahlungen, erwirbt jedoch nur eine begrenzte Anzahl von Hypothekenpapieren. Auch einige private Institutionen verbriefen Hypotheken, sogenannte „Private-Label“-Hypothekenpapiere. [ 6 ] [ 7 ] Die Emissionen von Private-Label-Hypothekenpapieren stiegen zwischen 2001 und 2007 sprunghaft an und kamen 2008 abrupt zum Erliegen, als die Immobilienmärkte ins Wanken gerieten. [ 8 ] Ein Beispiel für einen Private-Label-Emittenten ist der Real Estate Mortgage Investment Conduit (REMIC), eine steuerlich optimierte Struktur, die üblicherweise für CMOs genutzt wird. Unter anderem vermeidet eine REMIC-Struktur die sogenannte Doppelbesteuerung. [ 9 ]
Vor- und Nachteile
Die Verbriefung von Hypotheken in den 1970er Jahren bot den Vorteil, mehr Kapital für den Wohnungsbau bereitzustellen. Dies geschah zu einer Zeit, in der der demografische Anstieg der Babyboomer-Generation zu einer Wohnungsknappheit führte und die Inflation eine traditionelle Finanzierungsquelle für den Wohnungsbau, die Sparkassen, untergrub . Diese konnten nur unrentable Zinsen von 5,75 % auf Sparkonten anbieten und verloren dadurch das Geld ihrer Sparer an Geldmarktfonds . Im Gegensatz zum traditionellen, lokal begrenzten und ineffizienten Hypothekenmarkt, auf dem jederzeit ein Mangel oder Überschuss an Mitteln herrschen konnte, waren hypothekenbesicherte Wertpapiere (MBS) national und international ausgerichtet und regional diversifiziert. [ 10 ] Hypothekenbesicherte Wertpapiere trugen dazu bei, die Zinssätze aus dem Bankensektor zu verlagern und eine stärkere Spezialisierung der Finanzinstitute zu ermöglichen.
Allerdings könnten hypothekenbesicherte Wertpapiere „unweigerlich zum Aufstieg der Subprime-Branche geführt“ und „versteckte, systemische Risiken geschaffen“ haben. Sie hätten zudem „die Verbindung zwischen Kreditnehmern und Kreditgebern aufgehoben“. Historisch gesehen hätten „weniger als 2 % der Menschen ihr Zuhause durch Zwangsversteigerung verloren“, doch mit der Verbriefung „hatte ein Kreditgeber, sobald er eine Hypothek verkauft hatte, kein Interesse mehr daran, ob der Kreditnehmer seine Zahlungen leisten konnte.“ [ 11 ]
Geschichte
Zu den frühen Beispielen hypothekenbesicherter Wertpapiere in den Vereinigten Staaten zählten die Sklavenhypothekenanleihen des frühen 18. Jahrhunderts [ 12 ] und die Farm-Railway-Hypothekenanleihen der Mitte des 19. Jahrhunderts, die möglicherweise zur Panik von 1857 beigetragen haben. [ 13 ] In den 1920er Jahren existierte zudem ein umfangreicher Markt für kommerzielle hypothekenbesicherte Wertpapiere. [ 14 ]
US-Regierung
Im Juni 1933 unterzeichnete Präsident Franklin D. Roosevelt den Glass-Steagall Act . Dieses Gesetz trennte das Geschäftsbankwesen vom Investmentbanking und bot Schutz vor möglicher Korruption bei vielen Arten von Wertpapieren (wie z. B. hypothekenbesicherten Wertpapieren). Obwohl es zu diesem Zeitpunkt noch keine Hypotheken mit festem Zinssatz gab, verbot das Gesetz es Banken, gleichzeitig als ein und dasselbe Institut Schulden zu vergeben und Anlageinstrumente oder Market-Making-Produkte zu entwickeln. Anders ausgedrückt: Hypothekenbesicherte Wertpapiere wären zu diesem Zeitpunkt (ohne geringfügige Gesetzesänderungen) wahrscheinlich nicht möglich gewesen. [ 15 ]
Als Teil des New Deal nach der Weltwirtschaftskrise schuf die US-Bundesregierung mit dem National Housing Act von 1934 die Federal Housing Administration (FHA) , um den Bau, den Erwerb und die Sanierung von Wohnimmobilien zu fördern. [ 16 ] Die FHA trug zur Entwicklung und Standardisierung von Festzinsdarlehen als Alternative zu Ballonhypotheken bei , indem sie diese versicherte und deren Verbreitung förderte. [ 17 ]
1938 gründete die Regierung die staatlich geförderte Fannie Mae, um einen liquiden Sekundärmarkt für diese Hypotheken zu schaffen und so den Kreditgebern mehr Handlungsspielraum für die Kreditvergabe zu geben, vorwiegend durch den Ankauf von FHA-versicherten Hypotheken. [ 18 ] Im Zuge des Wohnungsbau- und Stadtentwicklungsgesetzes von 1968 wurde Fannie Mae in die heutige Fannie Mae und Ginnie Mae aufgeteilt, um neben den FHA-versicherten Hypotheken auch die von der Veterans Administration (VA) und der Farmers Home Administration (FmHA) versicherten Hypotheken mit der vollen Kreditwürdigkeit der US-Regierung zu unterstützen. [ 19 ] 1970 ermächtigte die Bundesregierung Fannie Mae zum Ankauf konventioneller Hypotheken – also solcher, die nicht von der FHA, VA oder FmHA versichert waren – und gründete Freddie Mac, um eine ähnliche Rolle wie Fannie Mae zu übernehmen. [ 19 ] Ginnie Mae investiert nicht in konventionelle Hypotheken.
Verbriefung
Ginnie Mae garantierte 1968 die erste hypothekengesicherte Wertpapierabwicklung eines zugelassenen Kreditgebers. [ 20 ] 1971 emittierte Freddie Mac seine erste hypothekengesicherte Wertpapierabwicklung, ein sogenanntes Partizipationszertifikat , das hauptsächlich aus konventionellen Hypotheken bestand. [ 20 ] 1981 emittierte Fannie Mae ihre erste hypothekengesicherte Wertpapierabwicklung, ein sogenanntes hypothekenbesichertes Wertpapier . [ 21 ] 1983 emittierte Freddie Mac die erste besicherte Hypothekenverpflichtung . [ 22 ]
1960 erließ die Regierung den Real Estate Investment Trust Act, um die Schaffung von Real Estate Investment Trusts (REITs) zur Förderung von Immobilieninvestitionen zu ermöglichen. 1977 emittierte die Bank of America die erste Private-Label-Pass-Through-Aktie. [ 23 ] 1983 änderte das Federal Reserve Board die Regulation T , um Broker-Dealern die Verwendung von Pass-Through-Aktien als Margin -Sicherheiten zu gestatten , was außerbörslich gehandelten, nicht wandelbaren Anleihen gleichkommt . [ 24 ] 1984 verabschiedete die Regierung den Secondary Mortgage Market Enhancement Act , um die Marktgängigkeit von Private-Label-Pass-Throughs zu verbessern. [ 23 ] Dieser erklärte von einer national anerkannten statistischen Ratingorganisation mit AA bewertete hypothekenbesicherte Wertpapiere für bundesstaatlich konzessionierte Banken (wie z. B. Bundessparkassen und Bundessparkassenvereinigungen ), staatlich konzessionierte Finanzinstitute (wie z. B. Einlagenbanken und Versicherungsgesellschaften ) – sofern nicht vor Oktober 1991 durch Landesrecht etwas anderes bestimmt war (was in 21 Bundesstaaten der Fall war [ 25 ] ) – und vom Arbeitsministerium regulierte Pensionsfonds zu gleichwertigen , rechtlich zulässigen Anlagen . [ 26 ]
Das Steuerreformgesetz von 1986 ermöglichte die Schaffung der steuerbefreiten Zweckgesellschaft REMIC ( Real Estate Mortgage Investment Conduit ) mit dem ausdrücklichen Zweck der Ausgabe von Durchleitungsdarlehen. [ 27 ] Das Steuerreformgesetz trug möglicherweise zur Sparkassenkrise der 1980er und 1990er Jahre bei, die 1989 zum Financial Institutions Reform, Recovery and Enforcement Act (FIRSA) führte . Dieses Gesetz veränderte die Sparkassenbranche und ihre bundesstaatliche Regulierung grundlegend und förderte die Kreditvergabe. [ 28 ] [ 29 ]
Dennoch war die wohl einflussreichste Maßnahme, die die Subprime-Krise von 2008 begünstigte (neben dem fahrlässigen Handeln der Banken), der Financial Services Moderation Act (auch Gramm-Leach-Bliley-Gesetz genannt ). [ 30 ] Er wurde 1999 von Präsident Clinton unterzeichnet und erlaubte es einzelnen Banken, hypothekenbesicherte Wertpapiere als Anlage- und Derivateinstrumente eigenständig zu schaffen. Diese Gesetzesentscheidung änderte nicht nur das bestehende Recht, sondern hob faktisch den Glass-Steagall Act von 1933 auf, die letzte verbliebene gesetzliche Schutzmaßnahme gegen die drohende Katastrophe. [ 31 ]
Subprime-Hypothekenkrise
Minderwertige hypothekenbesicherte Wertpapiere, die durch Subprime-Hypotheken in den USA besichert waren, verursachten eine Krise , die maßgeblich zur Finanzkrise von 2008 beitrug . Bis 2012 hatte sich der Markt für hochwertige hypothekenbesicherte Wertpapiere erholt und war zu einem Gewinnbringer für US-Banken geworden. [ 32 ]
Typen

Die meisten hypothekenbesicherten Anleihen werden als hypothekenbesicherte Wertpapiere (MBS) klassifiziert. Dies kann zu Verwirrung führen, da auch ein von einem MBS abgeleitetes Wertpapier als MBS bezeichnet wird. Um die Basis-MBS-Anleihe von anderen hypothekenbesicherten Instrumenten zu unterscheiden, wird der Zusatz „ Pass-Through “ verwendet, analog zur Bezeichnung „Vanilla“ für eine Option ohne besondere Merkmale.
Zu den Unterarten hypothekenbesicherter Wertpapiere gehören:
Durchlaufwertpapiere werden von einem Trust ausgegeben und verteilen die Cashflows des zugrunde liegenden Vermögenspools anteilig an die Wertpapierinhaber. Ein Trust, der Durchlaufzertifikate ausgibt, wird nach den Regelungen für Treuhandverhältnisse mit Treugeber im US-amerikanischen Steuergesetzbuch (Internal Revenue Code) besteuert. Gemäß diesen Regelungen wird der Inhaber eines Durchlaufzertifikats als direkter Eigentümer des dem Zertifikat zuzuordnenden Teils des Trustvermögens besteuert. Damit der Emittent steuerlich als Trust anerkannt wird, darf der Trustvertrag keine wesentliche Befugnis zur Änderung der Zusammensetzung des Vermögenspools oder zur Wiederanlage erhaltener Zahlungen vorsehen, und der Trust darf – mit wenigen Ausnahmen – nur eine einzige Eigentumsklasse aufweisen. [ 33 ]
- Bei einer Residential Mortgage-Backed Security (RMBS) handelt es sich um eine durchlaufende hypothekenbesicherte Anleihe, die durch Hypotheken auf Wohnimmobilien besichert ist .
- A commercial mortgage-backed security (CMBS) is a pass-through MBS backed by mortgages on commercial property. In addition to single-family residential mortgages, Fannie Mae and Freddie Mac also issue multi-family securities, expanding the diversity and reach of their securitization activities.
A collateralized mortgage obligation, or "pay-through bond", is a debt obligation of a legal entity that is collateralized by the assets it owns. Pay-through bonds are typically divided into classes that have different maturities and different priorities for the receipt of principal and in some cases of interest.[34] They often contain a sequential pay security structure, with at least two classes of mortgage-backed securities issued, with one class receiving scheduled principal payments and prepayments before any other class.[35] Pay-through securities are classified as debt for income tax purposes.[36]A stripped mortgage-backed security (SMBS) where each mortgage payment is partly used to pay down the loan's principal and partly used to pay the interest on it. These two components can be separated to create SMBS's, of which there are two subtypes:
- An interest-only stripped mortgage-backed security (IO) is a bond with cash flows backed by the interest component of property owner's mortgage payments.
- A net interest margin security (NIMS) is re-securitized residual interest of a mortgage-backed security[37]
- A principal-only stripped mortgage-backed security (PO) is a bond with cash flows backed by the principal repayment component of property owner's mortgage payments.
- An interest-only stripped mortgage-backed security (IO) is a bond with cash flows backed by the interest component of property owner's mortgage payments.
There are a variety of underlying mortgage classifications in the pool:
Prime mortgages are conforming mortgages with prime borrowers, full documentation (such as verification of income and assets), strong credit scores, etc. Alt-A mortgages are an ill-defined category, generally prime borrowers but non-conforming in some way, often lower documentation (or in some other way: vacation home, etc.)[38] Alt-A mortgages tend to be larger in
Uses
There are many reasons for mortgage originators to finance their activities by issuing mortgage-backed securities. Mortgage-backed securities:
- transform relatively illiquid, individual financial assets into liquid and tradable capital market instruments
- allow mortgage originators to replenish their funds, which can then be used for additional origination activities
- kann von Wall-Street -Banken genutzt werden, um die Kreditspanne zwischen der Entstehung einer zugrunde liegenden Hypothek (Transaktion auf dem privaten Markt) und der von Anleiheinvestoren geforderten Rendite durch die Emission von Anleihen (typischerweise eine Transaktion auf dem öffentlichen Markt) zu monetarisieren.
- sind im Vergleich zu anderen Finanzierungsalternativen von Banken und Kapitalmärkten oft eine effizientere und kostengünstigere Finanzierungsquelle.
- ermöglichen es Emittenten, ihre Finanzierungsquellen zu diversifizieren, indem sie Alternativen zu traditionelleren Formen der Fremd- und Eigenkapitalfinanzierung anbieten.
- Dies ermöglicht es Emittenten, Vermögenswerte aus ihrer Bilanz zu entfernen, was zur Verbesserung verschiedener Finanzkennzahlen, zur effizienteren Kapitalnutzung und zur Einhaltung risikobasierter Kapitalstandards beitragen kann.
Die hohe Liquidität der meisten hypothekenbesicherten Wertpapiere bedeutet, dass ein Anleger, der eine Position einnehmen möchte , sich nicht mit den Schwierigkeiten der theoretischen Preisbildung auseinandersetzen muss, die im Folgenden beschrieben werden; der Preis einer Anleihe wird im Wesentlichen zum fairen Wert notiert, mit einer sehr geringen Geld-Brief-Spanne .
Gründe für den Markteintritt (neben Investitionen oder Spekulationen ) sind unter anderem der Wunsch, sich gegen einen Rückgang der Vorfälligkeitsraten abzusichern (ein kritisches Geschäftsrisiko für jedes Unternehmen, das sich auf Refinanzierungen spezialisiert hat).
Marktgröße und Liquidität
Im zweiten Quartal 2011 beliefen sich die gesamten ausstehenden US-Hypothekenschulden auf rund 13,7 Billionen US-Dollar. Davon entfielen etwa 8,5 Billionen US-Dollar auf hypothekenbezogene Wertpapiere, wovon rund 7 Billionen US-Dollar durch staatlich geförderte Unternehmen oder Regierungsbehörden verbrieft oder garantiert waren, während die verbleibenden 1,5 Billionen US-Dollar von privaten Hypothekenbanken verwaltet wurden.
Im Jahr 2021 überstieg das Volumen ausstehender hypothekenbesicherter Wertpapiere (MBS) in den Vereinigten Staaten 12 Billionen US-Dollar, was ein signifikantes Marktwachstum bedeutet. Diese Expansion spiegelt die zunehmende Bedeutung von MBS bei der Finanzierung von Wohnimmobilien wider und unterstreicht die Wichtigkeit dieser Wertpapiere für das gesamte Finanzsystem und den Wohnungsmarkt.
Laut der Bond Market Association betrug das Bruttoemissionsvolumen von Agency-MBS in den USA:
2005: 0,967 Billionen USD 2004: 1,019 Billionen USD 2003: 2,131 Billionen USD 2002: 1,444 Billionen USD 2001: 1,093 Billionen USD Diese Daten unterstreichen die schwankende Natur des MBS-Marktes im Laufe der Zeit, die von unterschiedlichen wirtschaftlichen Bedingungen, Zinssätzen und der Dynamik des Wohnungsmarktes beeinflusst wird.
Preisgestaltung
Bewertung
Die gewichtete durchschnittliche Restlaufzeit (WAM) und der gewichtete durchschnittliche Kupon (WAC) dienen der Bewertung von Pass-Through-MBS und bilden die Grundlage für die Berechnung der Cashflows aus diesem Hypotheken-Pass-Through. Analog zur Beschreibung einer Anleihe als 30-jährige Anleihe mit einem Kupon von 6 % wird hier ein Pass-Through-MBS als 3 Milliarden US-Dollar schwerer Pass-Through mit einer Pass-Through-Rate von 6 %, einem WAC von 6,5 % und einer WAM von 340 Monaten beschrieben. Die Pass-Through-Rate unterscheidet sich vom WAC; sie ist die Rendite, die der Anleger beim Halten dieses Pass-Through-MBS erhalten würde, und liegt fast immer unter dem WAC. Die Differenz deckt die Verwaltungskosten (d. h. die Kosten für den Einzug der Darlehenszahlungen und deren Weiterleitung an die Anleger).
Um diese Konzepte zu veranschaulichen, betrachten wir einen Hypothekenpool mit nur drei Hypothekendarlehen, die die folgenden ausstehenden Hypothekensalden, Hypothekenzinsen und Restlaufzeiten aufweisen:
| Darlehen | Ausstehender Hypothekensaldo | Hypothekenzins | Verbleibende Monate bis zur Fälligkeit | Prozentsatz des Gesamtbetrags des Pools von 900.000 US-Dollar (die „ Gewichtung “ des Darlehens ) |
|---|---|---|---|---|
| Darlehen 1 | 200.000 US-Dollar | 6,00 % | 300 | 22,2 2 % |
| Darlehen 2 | 400.000 US-Dollar | 6,25 % | 260 | 44,4 4 % |
| Darlehen 3 | 300.000 US-Dollar | 6,50 % | 280 | 33,3 3 % |
| Gesamtpool | 900.000 US-Dollar | WAC: 6,27 7 % | WAM: 275,5 5 | 100% |
gewichtete durchschnittliche Laufzeit
Die gewichtete durchschnittliche Restlaufzeit (WAM) einer Pass-Through-MBS ist der Durchschnitt der Restlaufzeiten der im Pool enthaltenen Hypotheken, gewichtet nach deren Salden zum Zeitpunkt der Emission der MBS. Es handelt sich hierbei um einen Durchschnitt über alle Hypotheken hinweg, im Gegensatz zu Konzepten wie der gewichteten durchschnittlichen Laufzeit und Duration , die Durchschnittswerte über die Zahlungen eines einzelnen Darlehens darstellen.
Die Gewichtungen werden berechnet, indem jeder ausstehende Darlehensbetrag durch den Gesamtbetrag der ausstehenden Hypotheken im Pool (d. h. 900.000 US-Dollar) dividiert wird. Diese Beträge entsprechen den ausstehenden Beträgen zum Zeitpunkt der Emission bzw. des Beginns der MBS. Der WAM für das obige Beispiel wird wie folgt berechnet:
WAM = (22,2 2 % × 300) + (44,4 4 % × 260) + (33,3 3 % × 280) = 66,6 6 + 115,5 5 + 93,3 3 = 275,5 5 Monate
Eine weitere häufig verwendete Kennzahl ist das gewichtete durchschnittliche Kreditalter .
gewichteter Durchschnittscoupon
Der gewichtete durchschnittliche Kupon (WAC) einer Pass-Through-MBS ist der Durchschnitt der Kupons der im Pool enthaltenen Hypotheken, gewichtet nach ihren ursprünglichen Salden bei Emission der MBS. Im obigen Beispiel ergibt sich daraus:
WAC = (22,2 2 % × 6,00 %) + (44,4 4 % × 6,25 %) + (33,3 3 % × 6,50 %) = 1,3 3 % + 2,7 7 % + 2,16 6 % = 6,27 7 %
Theoretische Preisgestaltung
Die Preisgestaltung einer herkömmlichen Unternehmensanleihe basiert auf zwei Unsicherheitsfaktoren: dem Ausfallrisiko (Kreditrisiko) und dem Zinsrisiko . [ 39 ] Bei hypothekenbesicherten Wertpapieren (MBS) kommt ein drittes Risiko hinzu: die vorzeitige Rückzahlung . Die Anzahl der Hausbesitzer, die bei Wohnimmobilien-MBS-Verbriefungen vorzeitig tilgen, steigt mit sinkenden Zinsen. Ein Grund dafür ist, dass Hausbesitzer zu einem niedrigeren festen Zinssatz refinanzieren können . Gewerbliche MBS mindern dieses Risiko häufig durch Kündigungsschutz . [ 40 ]
Da diese beiden Risikoquellen (Zinsrisiko und Vorfälligkeitsrisiko) miteinander verknüpft sind, stellt die mathematische Modellierung des MBS-Wertes eine schwierige Aufgabe im Finanzwesen dar . Der Schwierigkeitsgrad steigt mit der Komplexität des Zinsrisikomodells und der Komplexität der Zinsrisikoabhängigkeit der Vorfälligkeit, sodass keine allgemein bekannte geschlossene Lösung existiert. Bei solchen Modellen liefern numerische Methoden approximative theoretische Preise. Diese sind auch in den meisten Modellen erforderlich, die das Kreditrisiko als stochastische Funktion mit einer Zinsrisikokorrelation spezifizieren . In der Praxis werden typischerweise spezialisierte Monte-Carlo-Methoden oder modifizierte Binomialbaum- Verfahren eingesetzt .
Zinsrisiko und Vorfälligkeitsrisiko
Theoretische Preismodelle müssen den Zusammenhang zwischen Zinssätzen und der Geschwindigkeit der Kreditvorfälligkeit berücksichtigen. Hypothekenvorfälligkeiten erfolgen üblicherweise aufgrund eines Hausverkaufs oder einer Umschuldung durch den Hausbesitzer, in der Regel mit einem niedrigeren Zinssatz oder einer kürzeren Laufzeit. Die Vorfälligkeit stellt für den MBS-Investor trotz des Geldzuflusses ein Risiko dar , da sie tendenziell dann eintritt, wenn variable Zinssätze sinken und die festen Erträge der Anleihe an Wert gewinnen (negative Konvexität ). Anders ausgedrückt: Die erhaltenen Erlöse müssten zu einem niedrigeren Zinssatz reinvestiert werden. [ 9 ] Daher der Begriff Vorfälligkeitsrisiko .
Professionelle Investoren verwenden in der Regel Arbitragepreismodelle zur Bewertung von hypothekenbesicherten Wertpapieren (MBS). Diese Modelle nutzen Zinsszenarien , die mit der aktuellen Zinsstrukturkurve übereinstimmen , als Treiber für die ökonometrischen Tilgungsmodelle, welche das Verhalten von Hausbesitzern in Abhängigkeit von den prognostizierten Hypothekenzinsen modellieren. Ausgehend vom Marktpreis ermittelt das Modell einen optionsbereinigten Spread , eine Bewertungskennzahl, die die mit diesen komplexen Wertpapieren verbundenen Risiken berücksichtigt. [ 41 ]
Es gibt weitere Faktoren, die die Vorfälligkeitsfunktion (bzw. das Vorfälligkeitsrisiko) beeinflussen, unabhängig vom Zinssatz , wie zum Beispiel:
- Wirtschaftswachstum, das mit einem erhöhten Umsatz auf dem Wohnungsmarkt korreliert.
- Inflation der Hauspreise
- Arbeitslosigkeit
- Regulatorisches Risiko (Änderungen der Kreditvergabebedingungen oder der Steuergesetze eines Landes können den Markt grundlegend verändern).
- Demografische Trends und ein sich veränderndes Risikoaversionsprofil können Festzinsdarlehen relativ attraktiver oder unattraktiver machen.
Kreditrisiko
Das Kreditrisiko hypothekenbesicherter Wertpapiere hängt von der Wahrscheinlichkeit ab, dass der Kreditnehmer die zugesagten Zahlungsströme (Kapital und Zinsen) fristgerecht leistet. Das Kreditrating von hypothekenbesicherten Wertpapieren ist relativ hoch, weil:
- Die meisten Hypothekenvergaben beinhalten eine Prüfung der Rückzahlungsfähigkeit des Kreditnehmers und zielen darauf ab, Kredite nur an kreditwürdige Personen zu vergeben. Eine wichtige Ausnahme bilden Kredite ohne oder mit geringem Dokumentationsaufwand.
- Einige Emittenten von hypothekenbesicherten Wertpapieren (MBS), wie Fannie Mae , Freddie Mac und Ginnie Mae , garantieren gegen das Ausfallrisiko von Hausbesitzern. Im Fall von Ginnie Mae ist diese Garantie durch die volle Kreditwürdigkeit der US-Bundesregierung abgesichert. [ 42 ] Dies trifft auf Fannie Mae und Freddie Mac nicht zu, obwohl diese beiden Institute über Kreditlinien bei der US-Bundesregierung verfügen. Diese Kreditlinien sind jedoch im Vergleich zum durchschnittlichen Tagesumsatz dieser Institute äußerst gering. Darüber hinaus verlangen Fannie Mae und Freddie Mac in der Regel eine private Hypothekenversicherung für Kredite, bei denen die Anzahlung des Kreditnehmers weniger als 20 % des Immobilienwerts beträgt.
- Die Bündelung vieler Hypotheken mit unkorrelierten Ausfallwahrscheinlichkeiten erzeugt eine Anleihe mit einer deutlich geringeren Wahrscheinlichkeit eines Totalausfalls, bei dem kein Hausbesitzer mehr in der Lage ist, seine Zahlungen zu leisten (siehe Copula ). Obwohl der risikoneutrale Kreditspread zwischen einem Hypothekenportfolio und der durchschnittlichen Hypothek darin theoretisch identisch ist, wird das Risiko eines katastrophalen Verlusts reduziert.
- Im Falle eines Zahlungsausfalls des Immobilieneigentümers bleibt die Immobilie als Sicherheit bestehen . Auch wenn die Immobilienpreise unter den Wert des ursprünglichen Darlehens fallen können, erhöht dies die Sicherheit der Zahlungsgarantien und schreckt Kreditnehmer von einem Zahlungsausfall ab.
Wäre die MBS nicht durch die ursprüngliche Immobilie und die Garantie des Emittenten abgesichert gewesen, wäre das Rating der Anleihen deutlich niedriger. Ein Grund dafür ist die zu erwartende negative Selektion gegen Kreditnehmer mit sich verbessernder Bonität (aus MBS-Pools mit anfänglicher Bonität), die einen Anreiz zur Refinanzierung hätten (und somit letztlich einem MBS-Pool mit höherem Rating beitreten würden).
Preisgestaltung in der Praxis
Aufgrund der Vielfalt an MBS-Typen gibt es eine breite Palette an Preisquellen. Generell gilt: Je einheitlicher oder liquider die MBS, desto höher die Preistransparenz bzw. Verfügbarkeit. [ 43 ] Die meisten Händler und Vermögensverwalter nutzen Bloomberg und Intex zur Analyse von MBS-Pools und komplexeren Produkten wie CDOs . Tools wie „The Yield Book“ von Citi , „POINT“ von Barclays und „AnSer“ von BlackRock sind an der Wall Street ebenfalls weit verbreitet, insbesondere bei Multi-Asset-Managern. Einige Institutionen haben zudem eigene Software entwickelt.
Komplexe strukturierte Produkte werden tendenziell seltener gehandelt und erfordern mehr Verhandlungsaufwand. Die Preise für diese komplexeren MBS sowie für CMOs und CDOs sind tendenziell subjektiver und oft nur über Händler erhältlich. [ 43 ]
Der Preis eines MBS-Pools wird durch die Tilgungsgeschwindigkeit beeinflusst, die üblicherweise in CPR- oder PSA- Einheiten gemessen wird . Bei einer Hypothekenrefinanzierung oder einer vorzeitigen Tilgung durch den Kreditnehmer während des Monats erhöht sich die Tilgungsgeschwindigkeit.
Hat ein Anleger einen Pool mit einem Aufschlag (über 100) erworben, wie es bei höheren Kupons üblich ist, besteht das Risiko einer vorzeitigen Rückzahlung. Betrug der Kaufpreis beispielsweise 105, verliert der Anleger 5 Cent für jeden vorzeitig zurückgezahlten Dollar, was die Rendite erheblich schmälern kann. Dies ist wahrscheinlich, da Inhaber von Hypotheken mit höheren Kupons einen größeren Anreiz zur Refinanzierung haben können.
Umgekehrt kann es für den Anleihegläubiger vorteilhaft sein, wenn der Kreditnehmer vorzeitig tilgt, falls der Pool niedrig verzinster hypothekenbesicherter Wertpapiere (MBS) mit einem Abschlag (<100) erworben wurde. Dies liegt daran, dass der Kreditnehmer die Hypothek zum Nennwert zurückzahlt. Erwirbt ein Investor eine Anleihe für 95 Cent pro Dollar, erhält er bei vorzeitiger Tilgung durch den Kreditnehmer den vollen Dollar zurück, was seine Rendite erhöht. Dies ist jedoch weniger wahrscheinlich, da Kreditnehmer mit niedrig verzinsten Hypotheken geringere oder gar keine Anreize zur Refinanzierung haben.
Der Preis eines MBS-Pools wird auch vom Darlehensbetrag beeinflusst. Üblicherweise werden für MBS-Pools Darlehensbetragsspannen festgelegt, die jede Hypothek im Pool einhalten muss. Typischerweise erzielen hochverzinsliche (hochverzinsliche) MBS, die durch Hypotheken mit einem ursprünglichen Darlehensbetrag von maximal 85.000 US-Dollar besichert sind, die höchsten Renditen. Obwohl der Kreditnehmer eine über dem Marktdurchschnitt liegende Rendite zahlt, wird er aufgrund der hohen Fixkosten von einer Refinanzierung eines kleinen Darlehensbetrags abgehalten.
Niedriger Kreditsaldo: < 85.000 $ Mittlerer Kreditsaldo: 85.000 $–110.000 $ Hoher Kreditsaldo: 110.000 $–150.000 $ Sehr hoher Kreditsaldo: 150.000 $–175.000 $ Neue Kreditsaldo-Kategorien:
175.000–200.000 $ 200.000–225.000 $ 225.000–250.000 $ 250.000–275.000 $ TBA: > 275.000 $ Die Vielzahl der Einflussfaktoren erschwert die Wertberechnung von MBS-Wertpapieren. Häufig herrscht unter den Marktteilnehmern Uneinigkeit, was zu großen Preisunterschieden für dasselbe Instrument führt. Experten arbeiten kontinuierlich an der Verbesserung von Vorfälligkeitsmodellen und versuchen, die vom Markt implizierten Werte für Inputvariablen zu ermitteln. Unterschiedliche Liquiditätsprämien für verwandte Instrumente und die sich im Zeitverlauf verändernde Liquidität erschweren dies zusätzlich. Ein Faktor zur Preisberechnung von MBS-Wertpapieren ist der Poolfaktor .
Elektronische Registrierungssysteme für Grundbuch und Hypotheken
Ein entscheidender Bestandteil des Verbriefungssystems auf dem US-Markt ist das in den 1990er Jahren eingeführte Mortgage Electronic Registration System (MERS). Dieses private System ermöglichte die Übertragung und Neuübertragung von Hypotheken außerhalb des traditionellen, auf Bezirksebene geführten Registrierungsverfahrens. Mit dem Ausbruch der Hypothekenkrise wurden die Legitimität und die Genauigkeit dieses alternativen Registrierungssystems ernsthaft infrage gestellt: Angesichts der Flut von Zwangsvollstreckungsverfahren vor den US-Gerichten traten die Schwächen des MERS-Modells deutlich zutage, und sowohl lokale als auch Bundesbehörden ergriffen Maßnahmen durch eigene Klagen. Zudem weigerten sich die Gerichte (in einigen Gerichtsbarkeiten), die Rechtskraft von MERS-Übertragungen anzuerkennen. [ 44 ] [ 45 ] Die Übertragung von Hypothekenurkunden (Grundschuld) und Schuldscheinen (Zahlungsverpflichtung) außerhalb der traditionellen US-Bezirksgerichte (und ohne Zahlung von Registrierungsgebühren) ist rechtlich angreifbar. Die rechtlichen Unstimmigkeiten im MERS-System erschienen zunächst trivial, könnten aber auf Funktionsstörungen in der gesamten US-amerikanischen Hypothekenverbriefungsbranche hinweisen.
Siehe auch
- A Notizen
- Wohnungsbaudarlehen der Bank of America
- Hypothek mit konstanter Laufzeit
- Gedeckte Anleihe
- Dollarrolle
- Lewis Ranieri , der Vater der MBS
- Neues Jahrhundert
- US-Immobilienblase
Referenzen
- ^ Moorad, Choudhry (2013). Die Mechanismen der Verbriefung: Ein praktischer Leitfaden zur Strukturierung und zum Abschluss von Asset-Backed-Security-Transaktionen . Wiley Finance Series. ISBN 9781118234549Abgerufen am 2. Oktober 2019 .
- ^ Lemke, Lins und Picard, Mortgage-Backed Securities , Kapitel 4 und 5 (Thomson West, Ausgabe 2013).
- ^ „Hypothekenbesicherte Wertpapiere (MBS): Definition und Anlagearten“ . Investopedia . Abgerufen am 18.09.2024 .
- ^ Wie können hypothekenbesicherte Wertpapiere die US-Wirtschaft zum Einsturz bringen? | Josh Clark | How Stuff Works.
- ^ Lemke, Lins und Picard, Mortgage-Backed Securities , Kapitel 1 (Thomson West, Ausgabe 2013).
- ^ „Hypothekenbesicherte Wertpapiere“ . US-Börsenaufsichtsbehörde (Securities and Exchange Commission) .
- ^ „Risikoglossar“ .
- ^ „Haushalts- und Wirtschaftsausblick: Haushaltsjahre 2010 bis 2020 – CBO“ . Cbo.gov. 26.01.2010 . Abgerufen am 23.08.2014 .
- ^ a b Lemke, Lins und Picard, Mortgage-Backed Securities , Kapitel 4 (Thomson West, Ausgabe 2013).
- ^ Alle Teufel sind hier , MacLean und Nocera, S. 5.
- ^ All the Devils Are Here , MacLean und Nocera, S. 19.
- ^ „Banking on Slavery in the Antebellum South“ (PDF) . yale.edu . Abgerufen am 4. Juli 2020 .
- ^ Thompson, Howard E.; Riddiough, Timothy J. (18.04.2012). „Déjà-vu All Over Again: Agency, Uncertainty, Leverage and the Panic of 1857“. Hong Kong Institute for Monetary and Financial Research . Rochester, NY. SSRN 2042316 .
- ^ „Securitization in the 1920s“ . Nber.org . Abgerufen am 23.08.2014 .
- ^ Benston, George J. (1990), Die Trennung von Geschäfts- und Investmentbanking: Der Glass-Steagall-Act neu betrachtet und überdacht, New York: Oxford University Press, ISBN 978-0-19-520830-6.
- ^ Fabozzi & Modigliani 1992 , S. 18–19.
- ^ Fabozzi & Modigliani 1992 , S. 19.
- ^ Fabozzi & Modigliani 1992 , S. 19–20.
- ^ a b Fabozzi & Modigliani 1992 , S. 20.
- ^ a b Fabozzi & Modigliani 1992 , S. 21.
- ^ Fabozzi & Modigliani 1992 , S. 23.
- ^ Fabozzi & Modigliani 1992 , S. 25.
- ^ a b Fabozzi & Modigliani 1992 , S. 31.
- ^ Fabozzi & Modigliani 1992 , S. 34.
- ^ Die 21 Staaten, die die Ausnahmeregelungen nutzten, waren Alaska, Arkansas, Colorado, Connecticut, Delaware, Florida, Georgia, Illinois, Kansas, Maryland, Michigan, Missouri, Nebraska, New Hampshire, New York, North Carolina, Ohio, South Dakota, Utah, Virginia und West Virginia.
- ^ Fabozzi & Modigliani 1992 , S. 32.
- ^ Fabozzi & Modigliani 1992 , S. 33–34.
- ^ Cebula, Richard J.; Hung, Chao-shun (1992). Die Sparkassenkrise . S. 57. ISBN 978-0-8403-7620-6
Das Steuerreformgesetz von 1986 trug maßgeblich zur Senkung der Immobilienwerte und zur Schwächung der Gewinnpositionen von Sparkassen und Bausparkassen bei
. - ^ Fabozzi & Modigliani 1992 , S. 26.
- ^ 2014. ^ Peters, Gerhard; Woolley, John T. „William J. Clinton: Erklärung zur Unterzeichnung des Gramm-Leach-Bliley-Gesetzes“, 12. November 1999“. The American Presidency Project. University of California – Santa Barbara. Archiviert vom Original am 7. Februar 2016.
- ^ Barth, James R.; Brumbaugh Jr., R. Dan; Wilcox, James A. (2000), „Die Aufhebung des Glass-Steagall-Gesetzes und das Aufkommen des breiten Bankwesens“, Journal of Economic Perspectives.
- ^ Peter Eavis (8. August 2012). „Bei niedrigen Zinsen steigern Banken ihre Gewinne im Hypothekengeschäft“ (Dealbook-Blog) . The New York Times . Abgerufen am 9. August 2012 .
- ^ Der Trust muss die Beschränkungen des Treas. Reg. § 301.7701-4(c) erfüllen, um eine Umklassifizierung des Trusts als Unternehmen für Steuerzwecke zu verhindern.
- ^ Joseph G. Haubrich , Derivative Mechanics: The CMO , Economic Commentary, Federal Reserve Bank of Cleveland, Issue QI, pages 13-19, (1995).
- ^ Diese Wertpapiere werden als Fast-pay, Slow-pay-Wertpapiere bezeichnet.
- ^ IRC § 385.
- ^ Keith L. Krasney, „Legal Structure of Net Interest Margin Securities“, The Journal of Structured Finance , Frühjahr 2007, Vol. 13, Nr. 1: S. 54-59, doi : 10.3905/jsf.2007.684867 .
- ^ „Eine Reise in die Alt-A-Zone: Eine kurze Einführung in Alt-A-Hypothekendarlehen“ (PDF) . Nomura Fixed Income Research. Archiviert vom Original (PDF) am 1. September 2006.
- Ross , Stephen A.; et al. (2004). Grundlagen der Unternehmensfinanzierung, Vierte Auflage . McGraw-Hill/Irwin. S. 158, 186. ISBN 0-07-251076-5Die
- ^ LaCour-Little, Michael. „Anrufschutz in Hypothekenverträgen“ (PDF) . AREUEA. S. 2. Abgerufen am 30. November 2012 .
- ^ Hayre 2001 , S. 29.
- ^ „Hypothekenbesicherte Wertpapiere bieten ordentliche Renditen . “ USA Today . 21. Oktober 2010.
- ^ a b Lemke, Lins und Picard, Mortgage-Backed Securities , Kapitel 5 (Thomson West, Ausgabe 2013).
- ^ [1] Archiviert am 25. November 2011 in der Wayback Machine .
- ^ „HSBC Bank USA, NA gegen Taher (2011 NY Slip Op 51208(U))“ . Nycourts.gov . Abgerufen am 23.08.2014 .
Bibliographie
- Fabozzi, Frank J.; Modigliani , Franco (1992). Hypotheken- und hypothekenbesicherte Wertpapiermärkte . Boston, Mass.: Harvard Business School Press. ISBN 978-0-87584-322-3Die
- Hayre, Lakhbir (2001). Salomon Smith Barney Guide to Mortgage-Backed and Asset-Backed Securities . Wiley. ISBN 978-0-471-38587-5Die
- Lemke, Thomas P.; Lins, Gerald T.; Picard, Marie E. (2017). Hypothekenbesicherte Wertpapiere . Thomson West.
Externe Links
- Vink, Dennis und Thibeault, André (2008). „ABS, MBS und CDO im Vergleich: Eine empirische Analyse“. The Journal of Structured Finance
- Grundlagen zu hypothekenbesicherten Wertpapieren (MBS) von Mortgage News Daily, MBS-Kommentar
- Was ist ein hypothekenbesichertes Wertpapier? Von Chris Wilson, im Slate Magazine
- TBA-Handel und Liquidität im Agency-MBS-Markt, von der Federal Reserve Bank of New York


