| Teil einer Serie über |
| Wirtschaft |
|---|
 |
 Grundlagen der Volkswirtschaftslehre |
|

Fiatgeld ist eine Art staatlich ausgegebenes Geld , das in der Regel von einer Zentralbank geschaffen und per Regierungsverordnung als gesetzliches Zahlungsmittel autorisiert wird . Es ist jedoch weder durch Edelmetalle wie Gold oder Silber noch durch andere materielle Vermögenswerte oder Rohstoffe gedeckt . Seit dem Ende des Bretton-Woods-Systems im Jahr 1976 durch die Jamaika-Abkommen sind alle wichtigen Staatswährungen der Welt Fiatgeld.
Fiatgeld besitzt im Allgemeinen weder einen inneren Wert noch einen Gebrauchswert . Sein Wert beruht allein auf der Übereinkunft derjenigen, die es verwenden (als Recheneinheit oder, im Falle von Währungen, als Tauschmittel ). [ 1 ] Sie vertrauen darauf, dass es von Händlern und anderen Personen als Zahlungsmittel akzeptiert wird. Österreichische , monetaristische , neoklassische und neukeynesianische Ökonomen argumentieren, dass eine Erhöhung der Fiatgeldmenge Inflation verursacht, während keynesianische , postkeynesianische und Vertreter der modernen Geldtheorie der Ansicht sind, dass eine Erhöhung der Geldmenge allein nicht ausreicht, um Inflation hervorzurufen.
Fiatgeld ist eine Alternative zu Warengeld (einer Währung mit intrinsischem Wert, da sie beispielsweise ein Edelmetall wie Gold oder Silber enthält). Fiatgeld unterscheidet sich auch von repräsentativem Geld (dessen intrinsischer Wert durch ein Edelmetall oder eine andere Ware gedeckt ist und in diese umgetauscht werden kann). Fiatgeld kann repräsentativem Geld (wie Banknoten) ähneln, ist aber nicht gedeckt, während repräsentatives Geld einen Anspruch auf eine Ware oder eine handelbare Anlage darstellt und in unterschiedlichem Umfang eingelöst werden kann. [ 2 ] [ 3 ] [ a ]
Staatlich ausgegebene Fiatgeld- Banknoten wurden erstmals im 13. Jahrhundert in China verwendet . [ 4 ] Fiatgeld setzte sich im 20. Jahrhundert durch. Seit US-Präsident Richard Nixon 1971 die Golddeckung des US-Dollars aufhob , wird weltweit ein System nationaler Fiatwährungen genutzt.
Fiatgeld kann Folgendes sein:
- Geld, das von einer Person, Institution oder Regierung zum gesetzlichen Zahlungsmittel erklärt wird [ 5 ] , bedeutet, dass es unter bestimmten Umständen zur Begleichung von Schulden akzeptiert werden muss. [ 6 ]
- Staatlich emittiertes Geld, das weder über eine Zentralbank in etwas anderes umtauschbar noch anhand eines objektiven Standards wertfestgelegt ist. [ 7 ]
- Die Gelder wurden aufgrund eines Regierungsbeschlusses verwendet. [ 2 ]
- Ein ansonsten wertloser Gegenstand, der als Tauschmittel dient [ 8 ] (auch bekannt als Treuhandgeld ). [ 9 ]
Der Begriff Fiat leitet sich vom lateinischen Wort für „es geschehe“ ab [ b ] und wird im Sinne von Befehl, Dekret oder Beschluss verwendet. [ 2 ]
Behandlung in der Wirtschaftswissenschaft
Der größte Teil des Geldes in der Wirtschaft wird nicht durch das Drucken von Geld in der Zentralbank geschaffen, sondern von Banken bei der Kreditvergabe. [...] Das bedeutet auch, dass das von Ihrer Bank geschaffene elektronische Geld mit der Tilgung des Kredits „gelöscht“ wird – es existiert nicht mehr. Im Wesentlichen schaffen Banken also Geld, nicht Vermögen. [ 10 ]
In der Geldtheorie ist Fiatgeld ein an sich wertloses Objekt oder Dokument, das weithin als Zahlungsmittel akzeptiert wird. [ 1 ] Demnach ist der Wert von Fiatgeld höher als der Wert seines Metall- oder Papieranteils.
Eine Rechtfertigung für Fiatgeld findet sich in einem mikroökonomischen Modell. In den meisten Wirtschaftsmodellen sind Akteure intrinsisch glücklicher , wenn sie mehr Geld besitzen. In einem Modell von Lagos und Wright hat Fiatgeld keinen intrinsischen Wert, aber Akteure erhalten mehr von den Gütern, die sie wünschen, wenn sie unter der Annahme handeln, dass Fiatgeld einen Wert besitzt. Der Wert des Fiatgeldes wird intern von der Gemeinschaft geschaffen und ermöglicht im Gleichgewicht ansonsten nicht durchführbare Transaktionen. [ 11 ]
Einwände gegen Fiatgeld lassen sich mindestens bis ins 18. Jahrhundert zurückverfolgen. 1787 schrieb George Washington an Jabez Bowen bezüglich des Rhode-Island-Pfundes : „Papiergeld hat in Ihrem Staat die gleiche Wirkung gehabt, die es immer haben wird: den Handel zu ruinieren, die Ehrlichen zu unterdrücken und jeder Art von Betrug und Ungerechtigkeit Tür und Tor zu öffnen.“ [ 12 ]
In den Grundrissen (1857–58) untersuchte Karl Marx die modernen ökonomischen Folgen eines historischen Übergangs von Gold- oder Silbergeld zu Fiatgeld. Marx schreibt:
Angenommen, die Banque de France basierte nicht auf einer metallischen Grundlage und andere Länder wären bereit, die französische Währung oder ihr Kapital in jeder Form zu akzeptieren, nicht nur in Form von Edelmetallen. Wäre die Bank dann nicht ebenso gezwungen gewesen, ihre Diskontierungsbedingungen genau in dem Moment zu verschärfen, als ihre „Öffentlichkeit“ ihre Dienste am dringendsten benötigte? Die Banknoten, mit denen sie die Wechsel dieser Öffentlichkeit diskontiert, sind derzeit nichts anderes als Schuldscheine auf Gold und Silber. In unserem hypothetischen Fall wären es Schuldscheine auf den nationalen Warenbestand und die direkt beschäftigungsfähige Arbeitskraft: Ersterer ist begrenzt, letztere lässt sich nur in sehr begrenzten Grenzen und innerhalb bestimmter Zeiträume steigern. Die Druckerpresse hingegen ist unerschöpflich und wirkt wie ein Zauber.
Der marxistische Ökonom und Geograph David Harvey kommentiert die Passage und schreibt: „Die Folge wäre, wie Marx es sah, dass der direkt austauschbare Reichtum der Nation ‚absolut abnehmen‘ würde, begleitet von einem ‚unbegrenzten Anstieg der Bankwechsel‘ (d. h. einer beschleunigten Verschuldung) mit der direkten Folge eines ‚Anstiegs der Preise für Produkte, Rohstoffe und Arbeit‘ (Inflation) bei gleichzeitigem ‚Rückgang der Preise für Bankwechsel‘ (ständig fallende Zinssätze).“ Harvey bemerkt die Richtigkeit dieser Beschreibung für die moderne Wirtschaft, abgesehen von „…den steigenden Preisen für Arbeit und Produktionsmittel (niedrige Inflation außer bei Vermögenswerten wie Aktien, Grundstücken und Immobilien sowie Ressourcen wie Wasserrechten).“ [ 13 ] Letzteres lässt sich durch den privaten Export von Schulden [ 14 ] , Arbeit und – im übertragenen wie im wörtlichen Sinne – Verschwendung [ 15 ] in die globale Peripherie erklären , ein Konzept, das mit dem metabolischen und dem Kohlenstoff-Rift zusammenhängt .
Ein weiteres mathematisches Modell zur Erklärung des Wertes von Fiatgeld stammt aus der Spieltheorie . In einem Spiel, in dem Akteure Objekte produzieren und handeln, kann es mehrere Nash-Gleichgewichte geben , in denen sich die Akteure auf ein stabiles Verhalten einigen. In einem Modell von Kiyotaki und Wright kann ein Objekt ohne intrinsischen Wert während des Handels in einem (oder mehreren) der Nash-Gleichgewichte einen Wert besitzen. [ 16 ]
Geschichte
China
China blickt auf eine lange Geschichte mit Papiergeld zurück , die im 7. Jahrhundert n. Chr. begann . Im 11. Jahrhundert errichtete die Regierung ein Monopol auf dessen Ausgabe, und gegen Ende des 12. Jahrhunderts wurde die Konvertibilität aufgehoben. [ 17 ] Die Verwendung solchen Geldes verbreitete sich während der nachfolgenden Yuan- und Ming- Dynastie. [ 18 ]
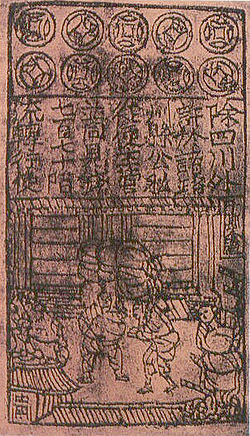
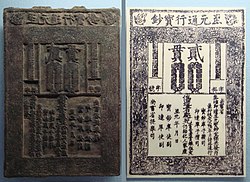
Die Song-Dynastie in China führte um das 10. Jahrhundert n. Chr. als erste Papiergeld, sogenannte Jiaozi , ein. Obwohl die Banknoten einen bestimmten Wert in Gold, Silber oder Seide hatten, war ein Umtausch in der Praxis nie möglich. Ursprünglich sollten die Banknoten nach drei Jahren gegen eine Gebühr von 3 % gegen neue eingetauscht werden. Da jedoch immer mehr Banknoten gedruckt wurden, ohne dass alte aus dem Verkehr gezogen wurden, machte sich Inflation bemerkbar. Die Regierung unternahm mehrere Versuche, den Wert des Papiergeldes zu stabilisieren, indem sie Steuern teilweise in bar erhob und andere Gesetze erließ. Der Schaden war jedoch bereits angerichtet, und die Banknoten wurden unbeliebt. [ 19 ]
Die nachfolgende Yuan-Dynastie war die erste Dynastie Chinas, die Papiergeld als vorherrschendes Zahlungsmittel einführte. Ihr Gründer, Kublai Khan , gab während seiner Herrschaft Papiergeld namens Jiaochao heraus . Die ursprünglichen Banknoten der Yuan-Dynastie waren, wie bereits in der Song-Dynastie, in ihrer Gültigkeitsdauer und ihrem Umfang beschränkt.
Im 13. Jahrhundert beschrieb Marco Polo das Fiatgeld der Yuan-Dynastie in seinem Buch Die Reisen des Marco Polo : [ 20 ] [ 21 ]
Alle diese Papierstücke werden mit der gleichen Feierlichkeit und Autorität ausgegeben, als wären sie aus reinem Gold oder Silber... und tatsächlich nimmt sie jeder bereitwillig an, denn wo immer eine Person in den Reichen des Großen Kaan hinkommt, wird sie diese Papierstücke im Umlauf finden und kann damit alle Verkäufe und Käufe von Waren genauso gut abwickeln, als wären es Münzen aus reinem Gold.
— Marco Polo, Die Reisen des Marco Polo
Europa
Laut einem Reisebericht von Ibrahim ibn Yaqub über seinen Besuch in Prag im Jahr 960 wurden kleine Stoffstücke als Handelsware verwendet, wobei für diese Stoffe ein festgelegter Wechselkurs gegenüber Silber galt. [ 22 ]
Um 1150 stellten die Tempelritter Pilgern Schuldscheine aus. Diese hinterlegten vor ihrer Abreise ins Heilige Land Wertgegenstände bei einer örtlichen Templer-Niederlassung und erhielten dafür ein Dokument, das den Wert ihrer Hinterlegung auswies. Mit diesem Dokument konnten sie nach ihrer Ankunft im Heiligen Land Geld aus der Ordenskasse in gleicher Höhe abheben. [ 23 ] [ 24 ]
Washington Irving berichtet von einem Notfalleinsatz von Papiergeld durch die Spanier während einer Belagerung im Zuge der Eroberung von Granada (1482–1492). 1661 gab Johan Palmstruch per königlicher Charta des Königreichs Schweden über die neu gegründete Bank von Stockholm das erste reguläre Papiergeld im Westen heraus . Obwohl diese private Papierwährung weitgehend erfolglos blieb, übernahm das schwedische Parlament schließlich die Kontrolle über die Ausgabe von Papiergeld im Land. Ab 1745 war das schwedische Papiergeld nicht mehr in Edelmetall konvertierbar , seine Annahme jedoch staatlich vorgeschrieben. [ 25 ] Diese Fiatwährung verlor so schnell an Wert, dass sie 1776 wieder auf den Silberstandard zurückgeführt wurde. Fiatgeld hat auch andere Ursprünge im Europa des 17. Jahrhunderts; es wurde 1683 von der Bank von Amsterdam eingeführt. [ 26 ]
Neufrankreich 1685–1770
Im Neufrankreich des 17. Jahrhunderts , dem heutigen Kanada, war das Biberfell das allgemein akzeptierte Tauschmittel . Mit der Ausdehnung der Kolonie verbreiteten sich französische Münzen, doch herrschte meist Mangel an ihnen. 1685 gerieten die Kolonialbehörden in Neufrankreich in akute Geldnot. Ein Feldzug gegen die Irokesen war gescheitert, die Steuereinnahmen waren gesunken und die staatlichen Geldreserven schrumpften. Üblicherweise verzögerte die Regierung in solchen Fällen einfach die Bezahlung von Händlern, doch die Soldatenzahlungen zu verzögern, war aufgrund der Meutereigefahr zu riskant .
Jacques de Meulles , der Finanzintendent, hatte eine geniale Notlösung parat: die vorübergehende Ausgabe von Spielkarten als Papiergeld zur Bezahlung der Soldaten . Er konfiszierte alle Spielkarten der Kolonie, ließ sie zerschneiden, beschriftete sie mit den jeweiligen Nennwerten, unterschrieb sie und gab sie den Soldaten als Sold anstelle von Gold und Silber aus. Aufgrund des chronischen Geldmangels in den Kolonien wurden diese Karten von Händlern und der Bevölkerung bereitwillig angenommen und zirkulierten frei zum Nennwert . Es war lediglich als vorübergehende Notlösung gedacht, und erst Jahre später erkannte man ihre Bedeutung als Tauschmittel . Die erste Ausgabe des Spielkartengeldes erfolgte im Juni 1685 und wurde drei Monate später eingelöst. Da der Münzmangel jedoch erneut auftrat, wurden in den folgenden Jahren weitere Spielkartengelder ausgegeben. Aufgrund ihrer weiten Verbreitung als Zahlungsmittel und des allgemeinen Geldmangels in der Kolonie wurden viele Spielkarten nicht eingelöst, sondern zirkulierten weiter und dienten als nützlicher Ersatz für die knappen Gold- und Silbermünzen aus Frankreich. Schließlich erkannte auch der Gouverneur von Neufrankreich ihre nützliche Rolle als Zahlungsmittel an. [ 27 ]
Da sich die Finanzen der französischen Regierung aufgrund der europäischen Kriege verschlechterten, reduzierte sie ihre finanzielle Unterstützung für die Kolonien. Die Kolonialbehörden in Kanada waren daher zunehmend auf Kartengeld angewiesen. 1757 stellte die Regierung alle Münzzahlungen ein und zahlte stattdessen mit Papiergeld. Gemäß Greshams Gesetz – schlechtes Geld verdrängt gutes – horteten die Menschen Gold und Silber und verwendeten stattdessen Papiergeld. Die Kosten des Siebenjährigen Krieges führten zu einer rasanten Inflation in Neufrankreich. Nach der britischen Eroberung 1760 wurde das Papiergeld nahezu wertlos, doch der Handel kam nicht zum Erliegen, da das gehorte Gold und Silber wieder in Umlauf geriet. Im Pariser Frieden von 1763 verpflichtete sich die französische Regierung, das ausstehende Kartengeld in Schuldverschreibungen umzuwandeln . Da der französische Staat jedoch praktisch bankrott war , wurden diese Anleihen nicht bedient und waren 1771 wertlos.
Die Royal Canadian Mint gibt weiterhin Spielkartengeld in Erinnerung an ihre Geschichte heraus, nun jedoch aus 92,5%igem Silber mit Goldrand. Es besitzt daher einen inneren Wert, der seinen Nennwert deutlich übersteigt. [ 28 ] Die Bank von Kanada und kanadische Ökonomen verwenden diese frühe Form des Papiergeldes häufig, um den Kanadiern das Wesen des Geldes zu veranschaulichen. [ 27 ]
18. und 19. Jahrhundert
| Land | Jahr |
|---|---|
| Vereinigtes Königreich | 1821 |
| Deutschland | 1871 |
| Schweden | 1873 |
| Vereinigte Staaten ( de facto ) | 1873 |
| Frankreich | 1874 |
| Belgien | 1874 |
| Italien | 1874 |
| Schweiz | 1874 |
| Niederlande | 1875 |
| Österreich-Ungarn | 1892 |
| Japan | 1897 |
| Russland | 1898 |
| Vereinigte Staaten ( de jure ) | 1900 |
Eine frühe Form des Fiatgeldes in den amerikanischen Kolonien waren „ Kreditbriefe “. [ 30 ] Die Provinzregierungen gaben Banknoten als Fiatgeld aus, mit dem Versprechen, dass die Inhaber damit Steuern bezahlen konnten. Die Banknoten dienten der Begleichung laufender Verbindlichkeiten und konnten auch für später erhobene Steuern verwendet werden. [ 30 ] Da die Banknoten in der jeweiligen Landeswährung denominiert waren, zirkulierten sie auch außerhalb von Steuergeschäften zwischen Privatpersonen. Diese Art von Banknoten wurde insbesondere in Pennsylvania , Virginia und Massachusetts ausgegeben . Das Geld wurde mit einem Abschlag gegenüber Silber verkauft. Die Regierung gab es dann aus, und es verfiel zu einem festgelegten späteren Zeitpunkt. [ 30 ]
Die Einführung von Kreditbriefen war von Anfang an umstritten. Befürworter der Inflation hoben jene Kolonien hervor, in denen die Kreditbriefe am stärksten an Wert verloren: Neuengland und die Carolinas. [ 30 ] Verteidiger der Kreditbriefe in den Kolonien hingegen verwiesen auf die mittleren Kolonien, in denen Inflation praktisch nicht existent war. [ 30 ]
Kolonialmächte führten absichtlich Fiatgeld ein, das durch Steuern (z. B. Hütten- oder Kopfsteuern ) gedeckt war, um in ihren neuen Besitzungen wirtschaftliche Ressourcen zu mobilisieren, zumindest als Übergangsmaßnahme. Der Zweck dieser Steuern wurde später durch Grundsteuern erfüllt . Der wiederholte Zyklus von deflationärem Hartgeld, gefolgt von inflationärem Papiergeld, setzte sich im Großteil des 18. und 19. Jahrhunderts fort. Oftmals gab es in Staaten zwei Währungen, wobei Papiergeld mit einem gewissen Abschlag gegenüber Edelmetallgeld gehandelt wurde .
Beispiele sind
- die „ Continental “-Gesetze, die vom US-Kongress vor der Verfassung der Vereinigten Staaten erlassen wurden ;
- Papierdukaten versus Golddukaten im Wien der napoleonischen Ära , wo Papier oft im Verhältnis 100:1 gegen Gold gehandelt wurde;
- die Südseeblase , die Banknoten hervorbrachte, die keine ausreichenden Reserven darstellten; und
- das Mississippi-Company -Schema von John Law .
Während des Amerikanischen Bürgerkriegs gab die Bundesregierung United States Notes heraus , eine Form von Papiergeld, das im Volksmund als „Greenbacks“ bekannt war. Der Kongress begrenzte die Ausgabe auf etwas mehr als 340 Millionen Dollar. In den 1870er Jahren wehrte sich die United States Greenback Party gegen die Abschaffung der Banknoten . Auf einem Parteitag 1878 wurden sie als „Fiatgeld“ bezeichnet. [ 31 ]
20. Jahrhundert
Unmittelbar nach dem Ersten Weltkrieg versprachen Regierungen und Banken im Allgemeinen noch, Banknoten und Münzen auf Verlangen in ihren nominellen Wert (Einlösung in Edelmetall , typischerweise Gold) umzutauschen. Die Kosten des Krieges, der notwendigen Reparaturen und des Wirtschaftswachstums, das auf der anschließenden Staatsverschuldung basierte, veranlassten die Regierungen jedoch, die Einlösung in Edelmetall auszusetzen. Einige Regierungen fürchteten einen Staatsbankrott , erkannten aber nicht die Folgen der Schuldenbegleichung durch die Ausgabe von neu gedrucktem, nicht an einen Metallstandard gebundenem Bargeld an ihre Gläubiger, was zu Hyperinflation führte , beispielsweise zur Hyperinflation in der Weimarer Republik .
Von 1944 bis 1971 legte das Bretton-Woods-Abkommen den Wert von 35 US-Dollar für eine Feinunze Gold fest. [ 32 ] Andere Währungen waren an den US-Dollar mit festen Kursen gekoppelt: So wurde beispielsweise das Pfund Sterling viele Jahre lang in einer engen Bandbreite um 2,80 US-Dollar gehandelt. Die USA verpflichteten sich, Dollar gegen Gold einzulösen, das an andere nationale Banken transferiert wurde. Handelsungleichgewichte wurden durch Goldreserventausch oder durch Kredite des Internationalen Währungsfonds (IWF) ausgeglichen.
Das Bretton-Woods-System endete mit dem sogenannten Nixon-Schock , einer Reihe wirtschaftlicher Reformen des US-Präsidenten Richard Nixon im Jahr 1971. Zu diesen Reformen gehörte die einseitige Aufhebung der direkten Golddeckung des US-Dollars . Seitdem wird weltweit ein System nationaler Fiatgeldwährungen mit variablen Wechselkursen zwischen den Hauptwährungen verwendet. [ 33 ]
Edelmetallmünzen
In den 1960er Jahren wurde die Produktion von Silbermünzen für den Umlauf eingestellt, sobald der Nennwert der Münze unter den Kosten des enthaltenen Edelmetalls lag ( historisch gesehen war er höher ). In den Vereinigten Staaten wurde mit dem Münzgesetz von 1965 Silber aus den im Umlauf befindlichen Zehn-Cent-Stücken und Vierteldollarmünzen verbannt , und die meisten anderen Länder verfuhren ebenso. [ 34 ] Der kanadische Penny , der bis 1996 größtenteils aus Kupfer bestand , wurde im Herbst 2012 aufgrund der im Verhältnis zum Nennwert zu hohen Produktionskosten vollständig aus dem Verkehr gezogen. [ 35 ] Am 9. Februar 2025 wies US-Präsident Donald Trump den Finanzminister Scott Bessent an , die Produktion des Pennys aufgrund der hohen Produktionskosten einzustellen. [ 36 ]
Im Jahr 2007 prägte die Royal Canadian Mint eine Goldanlagemünze im Wert von einer Million Dollar und verkaufte fünf Stück. Im Jahr 2015 war der Goldgehalt der Münzen mehr als 3,5-mal so hoch wie ihr Nennwert. [ 37 ]
Geldschöpfung und Regulierung
Eine Zentralbank führt neues Geld in die Volkswirtschaft ein, indem sie Finanzanlagen kauft oder Finanzinstituten Kredite gewährt. Geschäftsbanken setzen dieses Basisgeld dann durch Kreditvergabe im Rahmen des Mindestreserve-Bankwesens um oder verwenden es anderweitig , wodurch die Gesamtmenge der „ Geldmenge 2 “ (Bargeld plus Sichteinlagen ) erhöht wird. [ 38 ]
In modernen Volkswirtschaften besteht ein relativ geringer Anteil der Geldmenge aus physischem Bargeld. Beispielsweise bestanden in den USA im Dezember 2010 von der Geldmenge M2 in Höhe von 8.853,4 Milliarden US-Dollar lediglich 915,7 Milliarden US-Dollar (etwa 10 %) aus Münzen und Banknoten. [ 39 ] Die Herstellung neuen Bargelds obliegt in der Regel der Zentralbank oder, seltener, dem Finanzministerium .
Die Bank für Internationalen Zahlungsausgleich (BIZ) veröffentlichte traditionell detaillierte Analysen der Entwicklungen im Zahlungsverkehr der Länder des Ausschusses für Zahlungsverkehr und Marktinfrastrukturen (CPMI) in Form jährlicher „Roter Bücher“. [ 40 ] Seit November 2023 werden diese Daten über das BIZ-Datenportal und nicht mehr als PDF-Bericht veröffentlicht. [ 41 ] Der CPMI veröffentlicht jährlich im März aktualisierte Statistiken, begleitet von einem kurzen Analysebericht zu Zahlungstrends. [ 42 ] [ 43 ] Der Wert des physischen Bargelds als Anteil am BIP variiert zwischen 19,4 % in Japan und 1,7 % in Schweden, mit einem Gesamtdurchschnitt von 8,9 % (7,9 % in den USA).
| Land oder Region | M0-Angebot in Milliarden [ 44 ] | Wachstum seit 2014 [ 45 ] [ 44 ] [ 46 ] | Pro Kopf |
|---|---|---|---|
| Vereinigte Staaten [ 47 ] | 2.322,9 USD | 63,0 % | 6.976 USD |
| Eurozone [ 48 ] | 1.800 US-Dollar | 48,8 % | 5.202 USD |
| China [ 49 ] | 1.800 US-Dollar | 84,2 % | 1.276 USD |
| Japan [ 50 ] | 874 $ | 2,0 % | 7.048 USD |
| Indien [ 51 ] | 562 USD | 123,9 % | 394 $ |
| Russland [ 52 ] | 180 US-Dollar | 53,8 % | 1.250 US-Dollar |
| Vereinigtes Königreich [ 53 ] | 109 $ | 5,8 % | 1.603 USD |
| Schweiz [ 54 ] | 110 US-Dollar | 44,7 % | 12.222 USD |
| Korea [ 55 ] | 85 $ | 14,9 % | 1.635 USD |
| Mexiko [ 56 ] | 100 US-Dollar | 38,9 % | 775 $ |
| Kanada [ 57 ] | 90,98 $ | 54,2 % | 2.275 USD |
| Brasilien [ 58 ] | 73,4 $ | 26,6 % | 343 US-Dollar |
| Australien [ 59 ] | 70 US-Dollar | 27,3 % | 2.692 USD |
| Saudi-Arabien [ 60 ] | 70 US-Dollar | 32,1 % | 1.944 USD |
| Sonderverwaltungszone Hongkong [ 61 ] | 55 $ | 14,6 % | 7.333 USD |
| Türkei [ 62 ] | 43 US-Dollar | 19,4 % | 506 $ |
| Singapur [ 63 ] | 36 US-Dollar | 33,3 % | 6.102 USD |
| Schweden [ 64 ] | 12 Dollar | 33,3 % | 1.143 USD |
| Südafrika [ 65 ] | 10 Dollar | 66,7 % | 164 $ |
| Gesamt/Durchschnitt | 8.403,3 USD | 85,3 % | 3.204 USD |
Die Daten zum Bargeldumlauf (M0) stammen aus Zentralbankberichten und statistischen Veröffentlichungen. Die Fremdwährungsbeträge wurden anhand der Wechselkurse der Federal Reserve vom 31. Dezember 2024 in US-Dollar umgerechnet. [ c ]
Inflation
Die Einführung von Fiatgeld durch viele Länder ab dem 18. Jahrhundert ermöglichte deutlich größere Schwankungen in der Geldmenge. Seitdem kam es in einer Reihe von Ländern zu massiven Erhöhungen der Papiergeldmenge .
Österreichische , monetaristische , neoklassische und neukeynesianische Ökonomen vertreten die Auffassung, dass eine Erhöhung der Geldmenge Inflation verursacht, während keynesianische , postkeynesianische und Vertreter der modernen Geldtheorie argumentieren, dass eine Erhöhung der Geldmenge allein nicht ausreicht, um Inflation zu verursachen, wenn sie nicht zu einer Steigerung der Gesamtnachfrage führt oder wenn sie zwar die Gesamtnachfrage erhöht, aber nicht ausreichend, um die Produktionslücke – das Potenzial der Wirtschaft zur Produktion von Gütern und Dienstleistungen – zu schließen.
Der Kanal, über den die Geldmenge erhöht wird, beeinflusst ihre Verteilung zwischen Unternehmen und Haushalten, was wiederum darüber entscheidet, ob die gesamtwirtschaftliche Nachfrage steigt. [ 66 ] [ 67 ] Beispielsweise tragen wohlhabende Haushalte, die den Großteil ihres Einkommens sparen, deutlich weniger zu dieser gesamtwirtschaftlichen Nachfrage bei als arme Haushalte, die den Großteil ihres Einkommens ausgeben. Erfolgt die Geldmenge in Form von Kuponzahlungen für Staatsanleihen, fließen diese Zahlungen an wohlhabende Haushalte oder an Banken und Unternehmen, die wiederum überwiegend im Besitz wohlhabender Haushalte sind [ 68 ] . Dies führt zwar zu höheren Ersparnissen und steigenden Preisen von Vermögenswerten wie Immobilien, hat aber nur einen vernachlässigbaren Effekt auf die gesamtwirtschaftliche Nachfrage.
Derzeit befürworten die meisten Ökonomen eine niedrige und stabile Inflationsrate. [ 69 ] Eine niedrige Inflation (im Gegensatz zu Null- oder negativer Inflation) mildert die Schwere von Rezessionen , indem sie dem Arbeitsmarkt eine schnellere Anpassung ermöglicht und das Risiko verringert, dass eine Liquiditätsfalle (die Zurückhaltung bei der Kreditvergabe aufgrund niedriger Zinsen) die Stabilisierung der Wirtschaft durch die Geldpolitik verhindert. [ 70 ] Niedrige Zinsen führen jedoch nicht immer zu nominalen Preissteigerungen. Ein Geldmengenwachstum kann stattdessen zu stabilen Preisen führen, obwohl diese andernfalls sinken würden. Einige Ökonomen argumentieren, dass große Geldspritzen unter den Bedingungen einer Liquiditätsfalle einem „Ziehen an einem Faden“ gleichen. [ 71 ] [ 72 ]
Die Aufgabe, die Inflationsrate niedrig und stabil zu halten, obliegt üblicherweise den Währungsbehörden . Im Allgemeinen handelt es sich bei diesen Währungsbehörden um die nationalen Banken , die die Geldpolitik durch die Festlegung der Zinssätze , durch Offenmarktgeschäfte und durch die Festlegung der Mindestreserveanforderungen steuern . [ 73 ]
Verlust der Unterstützung
Österreichische , monetaristische und neoklassische Ökonomen argumentieren im Allgemeinen, dass Fiatgeldsysteme anfällig für schwere Inflation sind, wenn die Haushaltsdisziplin zusammenbricht und die Währungsbehörden gezwungen sind, Defizite auszugleichen. Sie verweisen dabei häufig auf historische Hyperinflationen wie in der Weimarer Republik , in Simbabwe und in Venezuela . [ 74 ] [ 75 ] Diese Schulen betonen übermäßiges Geldmengenwachstum, Glaubwürdigkeitsverlust und die Dominanz der Staatsfinanzen als zentrale Mechanismen. Im Gegensatz dazu argumentieren Vertreter der Modernen Geldtheorie , dass allen Fällen von Hyperinflation ein vorheriger Einbruch der realen Produktionskapazität aufgrund von Krieg, Landreformen oder externen Zwängen vorausging und dass die Geldschöpfung allein historisch gesehen nicht ausreichte, um Hyperinflation zu verursachen, obwohl sie die Inflation verschärfen kann, sobald die Grenzen der realen Produktionskapazität überschritten sind. [ 76 ]
Siehe auch
- Kryptowährung – Digitaler Vermögenswert, der auf einem verteilten Ledger basiert
- Münzverschlechterung – die Praxis, den inneren Wert von Münzen zu mindern.
- Schuldenbasiertes Geldsystem – ein Geldsystem, in dem Geschäftsbanken neues Geld in Form von Schulden schaffen.
- Teilreservebankwesen – Ein Bankensystem, bei dem die Institute nur einen Bruchteil der Einlagen als Reserven halten.
- Harte Währung – Zuverlässige und stabile, global gehandelte Währung
- Demurrage-Währung – Geld, das so konzipiert ist, dass es an Kaufkraft verliert
- Inflationsschutz – Eine Anlage, die den Anleger vor Inflation oder Inflation schützen soll.
- Moderne Geldtheorie – Makroökonomische Theorie
- Geldschöpfung – Prozess, durch den die Geldmenge einer Wirtschaftsregion erhöht wird
- Geldmenge – Gesamtwert des in einer Volkswirtschaft zu einem bestimmten Zeitpunkt verfügbaren Geldes
- Netzwerkeffekt – Steigender Wert durch zunehmende Beteiligung
- Gutschein – Jeglicher Ersatz für gesetzliches Zahlungsmittel oder Währung
- Firmengutschein – Ein Gutschein, der von einem Unternehmen zur Bezahlung seiner Mitarbeiter ausgegeben wird und nur im Firmenladen eingelöst werden kann.
- Seigniorage – Gewinn aus der Geldprägung
- Silbermünze – Münzform
- Silberstandard – Währungssystem
Anmerkungen
- ^ Siehe Monetäre Ökonomie für weitere Erläuterungen.
- ^ Fīat ist die dritte Person Singular Präsens Aktiv Konjunktiv von fiō ("Ich werde", "Ich bin gemacht").
- ^ Mehreren Quellen zugeschrieben: [ 44 ] [ 47 ] [ 48 ] [ 49 ] [ 50 ] [ 51 ] [ 52 ] [ 53 ] [ 54 ] [ 55 ] [ 56 ] [ 57 ] [ 58 ] [ 59 ] [ 60 ] [ 61 ] [ 62 ] [ 63 ] [ 64 ] [ 65 ] [ 45 ]
Referenzen
- ^ a b Goldberg, Dror (2005). "Berühmte Mythen des "Fiatgeldes"". Journal of Money, Credit and Banking . 37 (5): 957– 967. doi : 10.1353/mcb.2005.0052 . JSTOR 3839155 . S2CID 54713138 .
- ^ a b c N. Gregory Mankiw (2014). Principles of Economics . Cengage Learning. S. 220. ISBN 978-1-285-16592-9Fiatgeld
: Geld ohne inneren Wert, das aufgrund eines Regierungsbeschlusses als Geld verwendet wird.
- ^ Walsh, Carl E. (2003). Geldtheorie und Geldpolitik . The MIT Press. ISBN 978-0-262-23231-9Die
- ^ Peter Bernholz (2003). Geldsysteme und Inflation: Geschichte, wirtschaftliche und politische Zusammenhänge . Edward Elgar Publishing. S. 53. ISBN 978-1-84376-155-6Die
- ^ Montgomery Rollins (1917). Geld und Investitionen; ein Nachschlagewerk für diejenigen, die Informationen über den Umgang mit Geld oder dessen Anlage benötigen . George Routledge & Sons. S. 161 – via archive.org.
Fiatgeld. Geld, das eine Regierung zu seinem Nennwert als gesetzliches Zahlungsmittel erklärt;
Nachdruck ISBN 978-1-358-41632-3 - ^ „Richtlinien für gesetzliche Zahlungsmittel | The Royal Mint“ . www.royalmint.com . Archiviert vom Original am 2. März 2012. Abgerufen am 13. Dezember 2021 .
- ^ John Maynard Keynes (1965) [1930]. „1. Die Klassifizierung des Geldes“. Eine Abhandlung über das Geld . Band 1. Macmillan & Co Ltd. S. 7.
Fiatgeld
ist repräsentatives (oder symbolisches) Geld (
d. h.
etwas, dessen innerer Wert der materiellen Substanz von seinem monetären Nennwert getrennt ist) – heute im Allgemeinen aus Papier, außer bei kleinen Stückelungen –, das vom Staat geschaffen und ausgegeben wird, aber gesetzlich nicht in etwas anderes als sich selbst umtauschbar ist und keinen festen Wert nach einem objektiven Maßstab besitzt.
- Blume , Lawrence E.; Durlauf, Steven N. (2019). The new Palgrave dictionary of economics (Living Reference Work ed.). Vereinigtes Königreich: Palgrave Macmillan. ISBN 978-1-349-95121-5OCLC 968345651 .
- ^ „Die vier verschiedenen Arten von Geld – Quickonomics“ . Quickonomics . 17. September 2016. Archiviert vom Original am 13. Februar 2018. Abgerufen am 12. Februar 2018 .
- „ Der größte Teil des Geldes in der Wirtschaft wird von Banken durch die Vergabe von Krediten geschaffen . “ Bank of England . 1. Oktober 2019. Archiviert vom Original am 1. September 2022. Abgerufen am 17. November 2022 .
- ^ Lagos, Ricardo & Wright, Randall (2005). „Ein einheitlicher Rahmen für Geldtheorie und Politikanalyse“. Journal of Political Economy . 113 (3): 463–84 . CiteSeerX 10.1.1.563.3199 . doi : 10.1086/429804 . S2CID 154851073 . Die
- ^ Brief an Jabez Bowen (9. Januar 1787)
- ^ Harvey, David (2023). A Companion to Marx's Grundrisse . 388 Atlantic Avenue, Brooklyn, NY, 11217: Verso. S. 41–42 . ISBN 978-1-80429-098-9Die
{{cite book}}CS1 Wartung: Standort ( Link ) - ^ Smith, Gayle E. „Millionen werden in extreme Armut abrutschen, wenn die USA und China in der afrikanischen Schuldenkrise keine Einigung erzielen“ . Forbes . Abgerufen am 14. November 2023 .
- ^ Tabuchi, Hiroko (12. März 2021). „Länder versuchten, den Handel mit Plastikmüll einzudämmen. Die USA exportieren mehr . “ The New York Times .
- ^ Kiyotaki, Nobuhiro & Wright, Randall (1989). „Über Geld als Tauschmittel“. Journal of Political Economy . 97 (4): 927–54 . doi : 10.1086/261634 . S2CID 154872512 . Die
- ^ Selgin, George (2003), „Adaptives Lernen und der Übergang zu Fiatgeld“, The Economic Journal , 113 (484): 147–65 , doi : 10.1111/1468-0297.00094 , S2CID 153964856 Die
- ^ Von Glahn, Richard (1996), Fountain of Fortune: Money and Monetary Policy in China, 1000–1700 , Berkeley: University of California PressDie
- ^ Ramsden, Dave (2004). „Eine sehr kurze Geschichte des chinesischen Papiergeldes“ . James J. Puplava Financial Sense. Archiviert vom Original am 9. Juni 2008.
- ^ David Miles; Andrew Scott (14. Januar 2005). Makroökonomie: Den Wohlstand der Nationen verstehen . John Wiley & Sons. S. 273. ISBN 978-0-470-01243-7Die
- ^ Marco Polo ( 1818). Die Reisen des Venezianers Marco Polo im dreizehnten Jahrhundert: Eine Beschreibung bemerkenswerter Orte und Dinge in den östlichen Teilen der Welt durch diesen frühen Reisenden . S. 353–55 . Abgerufen am 19. September 2012 .
- ^ Jankowiak, Marek. Dirhams für Sklaven . Mittelalterseminar, All Souls, 2012, S. 8
- ^ Sarnowsky, Jürgen (2011). Templerorden . doi : 10.1163/1877-5888_rpp_com_125078 . ISBN 978-9-0041-4666-2Die
- ^ Martin, Sean (2004). Die Tempelritter: Geschichte und Mythen des legendären Ritterordens . New York: Thunder's Mouth Press. ISBN 978-1-56025-645-8OCLC 57175151 .
- ^ Foster, Ralph T. (2010). Fiat-Papiergeld – Geschichte und Entwicklung unserer Währung . Berkeley, Kalifornien: Foster Publishing. S. 59–60 . ISBN 978-0-9643066-1-5Die
- ^ „Wie Amsterdam zum Fiatgeld kam“ . www.frbatlanta.org . Archiviert vom Original am 10. November 2013. Abgerufen am 8. Mai 2018 .
- ^ a b Bank of Canada (2010). „New France (ca. 1600–1770)“ (PDF) . Eine Geschichte des kanadischen Dollars . Bank of Canada. Archiviert (PDF) vom Original am 2. Oktober 2013. Abgerufen am 12. Februar 2014 .
- ^ „Spielkarten-Geldset“ . Royal Canadian Mint. 2014. Archiviert vom Original am 15. August 2016. Abgerufen am 6. Juli 2016 .
- ^ „Aufstieg und Fall des Goldstandards“ . news24.com . 30. Mai 2014. Archiviert vom Original am 4. Mai 2017. Abgerufen am 8. Mai 2018 .
- ^ a b c d e Michener, Ron (2003). " Money in the American Colonies Archived February 21, 2015, at the Wayback Machine ." EH.Net Encyclopedia, edited by Robert Whaples.
- ^ „Fiatgeld“. Chicago Daily Tribune . 24. Mai 1878.
- ^ "„Bretton Woods“ Federal Research Division Country Studies (Österreich)“ . Library of Congress. Archiviert vom Original am 2. Dezember 2010.
- ^ Jeffrey D. Sachs, Felipe Larrain (1992). Makroökonomie für globale Volkswirtschaften . Prentice-Hall. ISBN 978-0-7450-0608-6Das Bretton-Woods-System brach 1971 zusammen ,
als US-Präsident Richard Nixon die Golddeckung des Dollars aufhob. Seitdem lebt die Welt in einem System nationaler Fiatgelder mit flexiblen Wechselkursen zwischen den wichtigsten Währungen.
- ^ Dave (22. August 2014). „Silber als Geld: Eine Geschichte der US-Silbermünzen“ . Silver Coins . Abgerufen am 7. März 2019 .
- ^ Canada Revenue Agency (22. Juni 2017). „ARCHIVIERT – Abschaffung des Pennys im kanadischen Münzsystem – Canada.ca“ . www.cra-arc.gc.ca . Archiviert vom Original am 17. Mai 2017. Abgerufen am 8. Mai 2018 .
- ^ Klein, Betsy (9. Februar 2025). „Trump sagt, er habe das Finanzministerium angewiesen, die Produktion von Pennys zu stoppen . “ CNN . Abgerufen am 9. Februar 2025 .
- ^ „Million Dollar Coin“ . www.mint.ca. Archiviert vom Original am 9. März 2015. Abgerufen am 8. Mai 2018 .
- ^ Bill (12. September 2023). „Gehört das Geld auf Ihrem Girokonto Ihnen oder der Bank?“ Mises Institute . Archiviert vom Original am 5. Oktober 2023. Abgerufen am 6. Oktober 2023 .
- ^ „FRB: H.6 Release – Geldmengen- und Schuldenmaßnahmen – 27. Januar 2011“ . www.federalreserve.gov . Archiviert vom Original am 10. Juli 2017. Abgerufen am 8. Mai 2018 .
- ^ „Über das CPMI“ . www.bis.org . 2. Februar 2016. Archiviert vom Original am 4. Oktober 2017. Abgerufen am 8. Mai 2018 .
- ^ „BIS-Datenportal – CPMI-Zahlungs- und FMI-Statistiken“ . Bank für Internationalen Zahlungsausgleich . Abgerufen am 24. Oktober 2025 .
- ^ „Und so zahlen wir: digitaler und schneller, wobei Bargeld weiterhin eine Rolle spielt . “ Bank für Internationalen Zahlungsausgleich . März 2025. Abgerufen am 24. Oktober 2025 .
- ^ „CPMI – BIS – Rotes Buch: CPMI-Länder“ . www.bis.org . Archiviert vom Original am 20. Oktober 2017. Abgerufen am 8. Mai 2018 .
- ^ a b c Wechselkurse für USD-Umrechnungen Ende 2024 , Board of Governors of the Federal Reserve System, 6. Januar 2025 , abgerufen am 25. Oktober 2025
- ^ a b Statistiken zu Zahlungs-, Clearing- und Abwicklungssystemen in den CPMI-Ländern: Zahlen für 2014 (PDF) , Bank für Internationalen Zahlungsausgleich, 1. September 2015 , abgerufen am 26. Oktober 2025
- ^ Chinas Geldmenge M0 war im Redbook 2015 nicht enthalten, China veröffentlichte jedoch die Daten zu M0 direkt. Die Abbildung basiert auf der gemeldeten chinesischen Geldmenge M0 von 6 Billionen Yen, berechnet zum US-Wechselkurs Ende 2014 (1 CNY = 0,1611 US-Dollar). „Statistisches Kommuniqué der Volksrepublik China zur nationalen wirtschaftlichen und sozialen Entwicklung 2014“ . Nationales Statistikamt Chinas . 26. Februar 2015.
- ^ a b Bargeldumlauf: Wert , Board of Governors of the Federal Reserve System, 27. März 2025 , abgerufen am 25. Oktober 2025
- ^ a b Konsolidierte Bilanz des Eurosystems zum 31. Dezember 2024 , Europäische Zentralbank, 23. Juni 2025 , abgerufen am 25. Oktober 2025
- ^ a b 2024年金融统计数据报告(auf Chinesisch), People's Bank of China, 14. Januar 2025 , abgerufen am 25. Oktober 2025
- ^ a b Geldbasis (Dezember 2024) (PDF) , Bank von Japan, 7. Januar 2025 , abgerufen am 25. Oktober 2025
- ^ a b Reservegeld – Komponenten und Quellen , Reserve Bank of India, 31. Dezember 2024 , abgerufen am 25. Oktober 2025
- ^ a b Die Bargeldmenge im Umlauf steigt um 230 Milliarden Rubel: Ergebnisse für 2024 , Zentralbank Russlands, 29. Januar 2025 , abgerufen am 25. Oktober 2025
- ^ a b Wöchentlicher Bericht der Bank von England: 25. Dezember 2024 , Bank von England, 2. Januar 2025 , abgerufen am 25. Oktober 2025
- ^ a b Jahresabschluss und Gewinn- und Verlustrechnung der SNB – Bilanz zum 31. Dezember 2024 , Schweizerische Nationalbank, 18. März 2025 , abgerufen am 25. Oktober 2025
- ^ a b Statistik zum Bargeldumlauf , Bank von Korea, 31. Dezember 2024 , abgerufen am 25. Oktober 2025
- ^ a b Billetes y monedas en circulación, diciembre de 2024 (Cuadro CF315) (auf Spanisch), Banco de México, 31. Dezember 2024 , abgerufen am 25. Oktober 2025
- ^ a b Finanzergebnisse – Jahresbericht 2024 , Bank von Kanada, 31. Dezember 2024 , abgerufen am 25. Oktober 2025
- ^ a b BM – Papel moeda em circulação (saldo em final de período), série SGS 1786 (auf Portugiesisch), Banco Central do Brasil, 31. Dezember 2024 , abgerufen am 25. Oktober 2025
- ^ a b Banknoten im Umlauf — Im Umlauf befindliche Banknoten , Reserve Bank of Australia, 31. Dezember 2024 , abgerufen am 25. Oktober 2025
- ^ a b Wichtigste wirtschaftliche Entwicklungen, 4. Quartal 2024 (PDF) , Saudi-Arabische Zentralbank, 31. Januar 2025 , abgerufen am 25. Oktober 2025
- ^ a b Währungsstatistik Hongkongs – Dezember 2024, Tabelle 1C (PDF) , Währungsbehörde Hongkong, 28. Januar 2025 , abgerufen am 25. Oktober 2025
- ^ a b Jahresbericht 2024 — Abschnitt 2.6 Emissionsgeschäfte (in Türkisch), Zentralbank der Republik Türkei, 31. Dezember 2024 , abgerufen am 25. Oktober 2025
- ^ a b Bargeldumlauf, 2015–2024 (PDF) , Monetary Authority of Singapore, 31. Dezember 2024 , abgerufen am 25. Oktober 2025
- ^ a b Jahresbericht 2024 — Tabelle 5 Wert der im Umlauf befindlichen Banknoten und Münzen (PDF) , Sveriges Riksbank, 31. Dezember 2024 , abgerufen am 25. Oktober 2025
- ^ a b Vermögens- und Schuldenaufstellung zum 31. Dezember 2024 (PDF) , Südafrikanische Zentralbank, 31. Dezember 2024 , abgerufen am 25. Oktober 2025
- ^ Dossche, Maarten; Slacalek, Jiri; Wolswijk, Guido (24. März 2021). „Geldpolitik und Ungleichheit“ .
{{cite journal}}: Zeitschrift zitieren erfordert|journal=( Hilfe ) - ^ „Verteilungseffekte der Geldpolitik – IWF F&D“ . IWF . Abgerufen am 14. Dezember 2025 .
- Çerçil , İrfan; Aksaray, Gorkem (1. August 2025). „Geldpolitik und Ungleichheit: Verteilungseffekte von Anleihekaufprogrammen“ . Journal of International Money and Finance . 157 103384. doi : 10.1016/j.jimonfin.2025.103384 . ISSN 0261-5606 .
- ^ Hummel, Jeffrey Rogers. „Tod und Steuern, einschließlich Inflation: Die Öffentlichkeit versus Ökonomen“ (Januar 2007). „Tod und Steuern, einschließlich Inflation: Die Öffentlichkeit versus Ökonomen · Econ Journal Watch: Inflation, Wohlfahrtsverlust, Defizit, Geld, Staatsverschuldung, Seigniorage, Besteuerung, Umlaufgeschwindigkeit“ . Archiviert vom Original am 25. Dezember 2013. Abgerufen am 30. März 2014 .S. 56
- ^ „ Aus der Liquiditätsfalle und der Deflation entkommen: Der narrensichere Weg und andere “ (Archiviert am 26. Februar 2014 in der Wayback Machine ) Lars EO Svensson, Journal of Economic Perspectives , Band 17, Ausgabe 4, Herbst 2003, S. 145–166
- ^ John Makin (November 2010). „Bernanke kämpft gegen die US-Deflationsgefahr“ (PDF) . AEI . Archiviert vom Original (PDF) am 17. Dezember 2013.
- ^ Paul Krugman ; Gauti Eggertsson . „Verschuldung, Schuldenabbau und die Liquiditätsfalle: Ein Fisher-Minsky-Koo-Ansatz“ (PDF) . Archiviert (PDF) vom Original am 17. Dezember 2013.
- ^ Taylor, Timothy (2008). Principles of Economics . Freeload Press. ISBN 978-1-930789-05-0Die
- ^ Bernholz, Peter; Gersbach, Hans (1992). „Die gegenwärtige Geldtheorie der fortgeschrittenen Inflation: Ein Misserfolg?“ . Journal of Institutional and Theoretical Economics (JITE) / Zeitschrift für die gesamte Staatswissenschaft . 148 (4): 705–719 . ISSN 0932-4569 .
- ^ Koumparoulis, Dimitrios N.; Solomos, Dionysios K. (2012). „Die großen Hyperinflationen der Geschichte: Eine Perspektive der Österreichischen Schule“ (PDF) . www.singaporeanjbem.com . Archiviert vom Original (PDF) am 10. August 2017. Abgerufen am 14. Dezember 2025 .
- ^ „MMTed – Homepage der öffentlichen Bildung in der Modernen Geldtheorie“ . www.mmted.org . Abgerufen am 14. Dezember 2025 .